
保険法の基本と重要性

保険について知りたい
先生、「保険法」って、最近できた法律なんですか?

保険のアドバイザー
2010年(平成22年)4月1日から施行されている法律です。保険契約者や被保険者を守るため、保険契約のルールを定めているんですよ。
保険について知りたい
守るため…というと、具体的にはどんなことをしてくれるんですか?
保険のアドバイザー
例えば、保険会社から聞かれた健康状態などに正確に答える「告知義務」や、保険金の支払時期などを定めています。契約者と保険会社の権利や義務をはっきりさせ、契約者に不利な扱いがされないようにしているんです。
保険法とは。
保険のしくみに関する言葉である『保険法』について説明します。この法律は、保険に入る人や保険で守られる人などを守るために、平成22年4月に施行されました。保険法には、保険に入る前に大切なことを伝える義務や、保険金の支払時期など、保険契約に関わる人たちの契約開始から終了までの権利や義務に関するルールが定められています。
保険法の目的
保険法は、私たちの暮らしにおいて重要な役割を持つ保険契約が、公正かつ適切に運用されることを目的としています。病気やケガ、事故、災害といった予期せぬ出来事は、多大な経済的負担をもたらし、私たちの生活基盤を揺るがす可能性があります。保険は、こうした不測の事態による経済的損失を補填する仕組みであり、安心して暮らせる社会の実現に貢献しています。
そのため、保険契約が正しく締結され、その内容通りに実行されるよう、保険法によって契約に関わる人々の権利と義務が細かく定められています。保険法は、告知義務や保険金の支払い、契約の解除などのルールを定めています。一方、保険の勧誘や説明、保険会社の業務運営には、保険業法などのルールも適用されます。たとえば、保険金の支払いを不当に遅らせたり、減額したりすることは許されません。
一方、契約者にも一定の義務が課せられています。契約時に、保険会社から告知を求められた健康状態や職業などの重要事項に、正確に答える義務があります。故意や重大な過失で事実を告げなかった場合などは、契約解除や保険金不払いにつながることがあります。
このように、保険法は、保険会社と契約者の双方の権利と義務を明確に定めることで、保険契約の透明性と公正性を確保し、両者の信頼関係を構築することを目指しています。保険会社は、法令を遵守し、誠実な業務運営を行うことで、契約者の信頼に応える必要があります。また、契約者も自身の権利と義務を理解し、責任ある行動をとることで、より良い保険制度の構築に貢献していくことが重要です。
| 役割 | 権利と義務 | 目的 |
|---|---|---|
| 保険会社 | 保険法に基づき、契約内容に応じた保険金を適切な時期に支払う。勧誘や説明、会社の業務運営には保険業法などのルールも適用される。 | 契約者の信頼に応える |
| 契約者 | 保険会社から告知を求められた健康状態などの重要事項に正確に答える。故意や重大な過失による違反は、契約解除や保険金不払いにつながる場合がある。 | より良い保険制度の構築に貢献 |
保険契約の締結

保険契約は、皆さまの暮らしを守る大切な約束事です。この約束事は、保険会社と契約を結ぶお客さまとの間で、双方が合意した内容で成立します。
まず、お客さまは保険会社に保険料を支払います。これは、契約で定めた保障を受けるための費用です。すべての保険で、支払った額が自分のために積み立てられるわけではありません。保険会社は、お客さまから受け取った保険料をもとに、契約内容に記載されている事故や病気などが発生した場合、保険金をお支払いする義務を負います。ですので、契約を結ぶ前には、どのような場合に保険金が支払われるのか、しっかりと確認することが大切です。
保険契約を結ぶ際には、「告知義務」というものがあります。これは、お客さまが健康状態や職業、過去の病気などについて、保険会社から告知を求められた重要事項に正確に答える義務のことです。例えば、持病がある場合や、危険な仕事に就いている場合などは、保険料が変わったり、場合によっては契約をお断りすることもあります。告知義務は、保険契約を公正に進める上で非常に重要ですので、正確な情報を伝えるように心がけてください。もし、告知義務に違反した場合、保険金が支払われないこともありますので、注意が必要です。
また、保険会社は、契約内容をまとめた書類(「保険証券」や「保険契約締結の通知」など)をお客さまにお渡しする義務があります。契約内容を記載したこの書類は、万一の際に備えて大切に保管してください。契約内容をよく理解しないまま契約を結んでしまうと、後々トラブルになる可能性があります。ですので、書類を受け取ったら、内容をよく確認し、不明な点があれば、保険会社に問い合わせて、疑問を解消するようにしてください。保険会社は、お客さまが安心して契約できるように、丁寧な説明を心がけています。
保険契約は、将来の不安を軽減するための大切なものです。契約内容をよく理解し、自分に合った保険を選ぶことが、安心で豊かな暮らしを送るための第一歩です。
| 項目 | 説明 |
|---|---|
| 保険料 | 顧客が保険会社に支払うお金。万一の時の備え。 |
| 保険金 | 契約内容に記載されている事故や病気などが発生した場合に、保険会社が顧客に支払うお金。 |
| 告知義務 | 健康状態や職業などについて、保険会社から告知を求められた重要事項に正確に答える義務。 |
| 保険証券/保険契約締結の通知 | 契約内容をまとめた書類。顧客は大切に保管する必要がある。 |
保険金請求
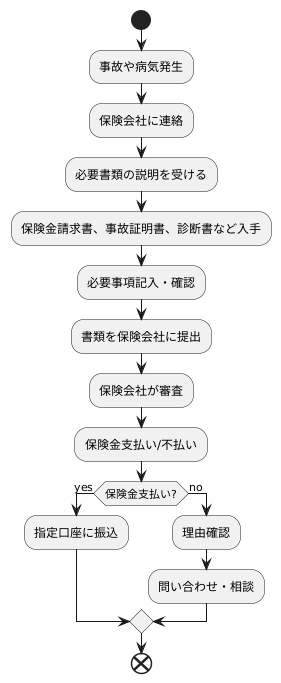
もしもの時、加入している保険で保障を受けるには、保険金請求の手続きが必要です。保険会社によって詳しい手順は異なりますが、大まかな流れは共通しています。まず、事故や病気など、保険の対象となる出来事が起きたら、落ち着いて加入している保険会社に連絡しましょう。連絡先は保険証券に記載されています。電話やインターネットで連絡できる場合もあります。
保険会社に連絡すると、担当者から必要な書類や手続きについて説明があります。保険金の種類や事故の内容によって、必要な書類は変わってきます。一般的には、保険金請求書、事故証明書、医療機関の診断書などが求められます。請求書は保険会社から送られてくる場合や、会社の窓口やホームページから入手できる場合もあります。必要事項を漏れなく記入し、間違いがないか確認しましょう。
事故証明書は、事故の状況を証明する大切な書類です。交通事故証明書は、自動車安全運転センターが警察の資料に基づいて発行します。病気やケガでは診断書などを求められる場合がありますが、領収書などで手続きできることもあるため、まず保険会社に必要書類を確認しましょう。診断書には、病名や治療期間などが記載されている必要があります。これらの書類を全て揃えて、保険会社に提出します。郵送や窓口への持参、インターネットでの提出など、保険会社によって提出方法は様々です。
保険会社は提出された書類に基づいて、保険金の支払い対象となるか、支払額はいくらかなどを審査します。審査には時間がかかる場合もあります。審査の結果、保険金が支払われると、指定の口座に振り込まれます。支払われる金額は、契約内容や事故の状況によって異なります。保険金を受け取ったら、事故や病気で発生した損失の補填に充てることができます。
万が一、保険金が支払われない場合は、その理由を確認しましょう。納得できない場合は、保険会社に問い合わせたり、相談窓口に相談してみるのも良いでしょう。保険は、いざという時に私たちの生活を守る大切なものです。正しく理解し、適切に利用することで、安心して暮らすことができます。
保険契約の解除

保険契約を終える方法には、申し込み直後のクーリング・オフと、その後の解約などがあります。それぞれ手続きとお金の扱いが違うので、分けて確認しましょう。
クーリング・オフは、原則として、申込日とクーリング・オフに関する書面を受け取った日のうち、遅い日から数えて8日以内に、申し込みの撤回や契約の解除ができる制度です。保険会社が期間を長くしている場合もあります。医師の診査を受けた契約や保険期間が1年以下の契約など、対象外となる場合もあるため、契約時の案内を確かめてください。この制度は、保険法ではなく保険業法に基づいています。
期間が過ぎた後も、契約者は原則として解約できます。特別な理由がなければ解約できない、ということではありません。ただし、解約返戻金は商品や解約時期によって異なり、払い込んだ保険料より少ない場合や、まったくない場合もあります。新たな保険への加入を考えているなら、保障が途切れないように手順を確認しましょう。
一方、保険会社が契約を解除できる場合もあります。例えば、保険会社から聞かれた重要事項について、故意や重大な過失で事実を告げなかった場合です。ただし、保険会社側が事実を知っていた場合や、募集人が告知を妨げた場合などには、解除できないこともあります。解除された場合でも、告知しなかった事実と保険事故との関係などによって、保険金の扱いは変わります。保険料の滞納による失効も、約款で定めた猶予期間などを確認する必要があります。
手続きの方法は、書面、ウェブ、電話など、保険会社と手続きの種類によって異なります。契約時の案内や約款に従い、提出内容や受付の記録を残しておきましょう。
| 契約者からの申し出 | 保険会社からの申し出 | |
|---|---|---|
| 名称 | クーリング・オフ/通常の解約 | 契約解除 |
| 期間 | クーリング・オフは原則、申込日と説明書面受取日の遅い日から数えて8日以内。通常の解約は期間経過後も可能。 | – |
| 理由 | クーリング・オフも通常の解約も、原則として特別な理由は不要。 | 故意・重大な過失による告知義務違反など。滞納による失効は約款で確認。 |
| 返戻金 | クーリング・オフでは原則、支払った保険料が返還される。通常の解約では商品・時期により異なり、返戻金がない場合もある。 | 解除の理由や契約内容によって異なる。保険金や返戻金が一律にすべてなくなるわけではない。 |
消費者保護
保険は私たちの生活において、万一の事態に備える大切な役割を果たします。加入する私たち消費者を守るために、保険法と保険業法などが、それぞれの役割を担っています。
まず、保険業法などでは、不適切な勧誘や事実と異なる説明を禁じています。強引な勧誘や、事実と異なる説明をして契約を迫るといった行為は法律で禁止されているのです。また、保険法には、契約者保護のため、法律の規定より不利な約定を無効にする規定があります。ただし、消費者にとって不利な内容を何でも禁止しているわけではありません。分かりにくい専門用語ばかりで説明するのではなく、消費者がきちんと理解できるように説明する義務が保険会社にはあります。
契約後も、消費者の保護は続きます。保険金請求や契約内容に関する問い合わせ、あるいは不満や苦情に対して、保険会社は適切に対応する義務があります。消費者は、疑問点があればいつでも保険会社に問い合わせることができ、納得のいく説明を受ける権利があります。もし、保険会社の対応に納得できない場合は、消費生活センターなどの公的機関に相談することも可能です。これらの機関は、消費者の立場に立って、問題解決を支援してくれます。
保険契約は、時に複雑で難解な内容を含む場合もあります。そのため、契約前に契約内容をよく確認し、不明な点は積極的に質問することが大切です。保険の内容を正しく理解し、自分のニーズに合った保険を選ぶことが、安心して暮らすための第一歩です。保険は、人生における様々なリスクに備えるための大切な手段です。保険法や相談窓口の存在を知り、正しく活用することで、より安心して保険を利用できるようになります。
| 保険法・保険業法などの役割 | 具体的な内容 | 消費者の権利 |
|---|---|---|
| 消費者の保護 | 保険業法などに基づく、不適切な勧誘や事実と異なる説明の禁止。 | 分かりやすい説明を受ける権利、質問する権利 |
| 公正な契約 | 保険法の契約者保護に関する規定より不利な約定は、その規定の範囲で無効。 | 契約内容を確認する権利 |
| 適切な対応 | 保険金請求、問い合わせ、不満・苦情への適切な対応 | 問い合わせる権利、納得のいく説明を受ける権利、相談する権利 (消費生活センターなど) |
2010年の保険法施行のポイント

2010年(平成22年)4月1日に施行された保険法は、それまで商法に置かれていた保険契約のルールを見直した法律です。主なポイントを確認しましょう。
一つ目は、告知のルールの見直しです。契約者や被保険者は、保険会社から告知を求められた重要事項に答える方式になりました。また、募集人が告知を妨げたり、事実を告げないよう勧めたりした場合などには、保険会社が告知義務違反を理由に解除できない仕組みも設けられました。
二つ目は、保険金の支払時期に関するルールです。保険会社が調査のために必要な合理的な期間を過ぎても支払いをしない場合には、支払いの遅れに対する責任を負います。こうした契約者保護の規定より不利な約定は、その規定の範囲で無効になります。契約者に不利な条項を何でも禁止する、という意味ではありません。
三つ目は、法律が対象とする契約の範囲が広がったことです。保険と同じ内容を持つ共済契約も対象に含まれ、病気やけがに関する保険契約の規定も整備されました。
このほか、保険金請求の詐欺など、契約を続けることが難しい重大な事情がある場合の解除や、保険金受取人の変更などのルールも整えられています。自分の権利と義務を知り、安心して保険を利用するために役立てましょう。
| 変更点 | 内容 | 効果 |
|---|---|---|
| 告知のルールの見直し | 保険会社から告知を求められた重要事項に答える方式。募集人による告知妨害などがあった場合の扱いも整備。 | 告知する内容と、保険会社が解除できる条件が明確になった。 |
| 保険金の支払時期と契約者保護 | 必要な調査期間を過ぎた支払いの遅れに責任を設け、一定の保護規定より不利な約定を無効とした。 | 不当な支払いの遅れや、不利な約定から契約者を守る。 |
| 適用範囲の拡大 | 保険と同等の共済契約を対象に含め、病気やけがの保険契約について規定を整備。 | さまざまな保険・共済の契約に共通のルールを設けた。 |