
保険の列挙責任主義:何を守るのか

保険について知りたい
先生、『列挙責任主義』ってよくわからないんですけど、簡単に説明してもらえますか?

保険のアドバイザー
保険で補償する事故の種類を、契約で一つずつ示す考え方だよ。ただし、事故の名前が載っていれば無条件で保険金が出るわけではない。保険の対象、免責事項、支払条件も確認するんだ。
保険について知りたい
なるほど。つまり、書いてない出来事で何かあっても、保険会社は責任を負わないってことですね?
保険のアドバイザー
そうだね。契約で対象としていない事故は、原則として補償されない。ただし、どの事故が対象かは商品や選んだ補償で違うから、約款を見て判断しよう。
列挙責任主義とは。
『列挙責任主義』とは、保険会社が補償する事故や原因を契約で具体的に列挙する考え方です。列挙されていない事故は原則として対象外ですが、列挙された事故でも、保険の対象や免責事項などの条件を満たす必要があります。保険金を請求するときは事故の状況を保険会社に伝え、必要な資料を確認しましょう。
列挙責任主義とは
列挙責任主義は、保険で補償する事故や原因を契約で具体的に示す方式です。列挙された事故でも、契約の対象物、自己負担額、保険金が支払われない場合などを合わせて確認します。事故名だけで支払いが確定するわけではありません。
例えば火災保険で火災・落雷・破裂や爆発を補償し、水災を付けていない契約なら、水害による損害は原則として対象外です。ただし、火災保険の商品には風災、盗難、水災などを補償するものもあります。『火災保険では水災や盗難が対象外』と一律に言うことはできません。
地震保険は、火災保険とセットで契約し、地震・噴火・それらによる津波を原因とする建物や家財の損害に備えます。地震が原因で火災が起きた場合、その火災による損害も通常の火災保険だけでは補償されません。地震保険の対象となり得ます。加入時は建物と家財のどちらが対象か、保険金額や支払条件を確認しましょう。
| 責任主義 | 説明 | 例 | 補償される事由 | 補償されない事由 |
|---|---|---|---|---|
| 列挙責任主義 | 契約で補償する事故や原因を示す方式。支払条件や免責事項も別に確認する。 | 火災保険 の商品や補償選択など |
契約で対象とした火災・風災・水災など。 地震保険は地震等が原因の火災も対象となり得る。 |
火災保険で地震等が原因の火災は通常対象外。水災・盗難などは契約 による。 |
包括主義との違い
損害保険の世界では、何が補償されるのかを定める方法として、大きく分けて二つの考え方があります。一つは「列挙責任主義」、もう一つは「包括主義」です。この二つの違いを正しく理解することは、自分に合った保険を選ぶ上でとても大切です。
列挙責任主義とは、保険契約で具体的に何が補償されるかを一つ一つ列挙する方法です。例えば、火災、落雷、風災、ひょう災といった具合です。契約書に書かれていない出来事によって生じた損害は、たとえそれが思いがけない大きな損害であったとしても、補償の対象にはなりません。この方式のメリットは、何が補償されるかが明確で分かりやすい点です。契約内容を理解しやすいので、安心して保険に加入できます。
包括主義は、契約で定めた範囲の偶然な事故を広く補償し、対象外の事故や条件を示す考え方です。『どんな損害でも必ず補償する』という意味ではありません。保険の対象や免責事項、自己負担額などは商品ごとに確認する必要があります。
列挙責任主義と包括主義、どちらが良いか一概に言うことはできません。それぞれにメリットとデメリットがあり、保険の種類や、何を重視するかによって、自分に合った方を選ぶ必要があります。例えば、火災保険では、家財の補償に包括主義を採用している商品もあります。自動車保険では、車両保険で包括主義を採用している商品もあります。それぞれの商品の特徴をきちんと理解した上で、自分に最適な保険を選びましょう。
| 項目 | 列挙責任主義 | 包括主義 |
|---|---|---|
| 補償範囲 | 契約書に列挙された事由による損害 | 契約で定めた範囲の偶然な事故。ただし対象外の事故や条件がある。 |
| メリット | 何が補償されるかが明確で分かりやすい | 契約によって幅広い事故に備えられる場合がある |
| デメリット | 列挙されていない事由による損害は補償されない | 除外事由が複雑な場合があり、理解が難しい場合もある |
| 例 | 火災、落雷、風災、ひょう災など | 対象外の事故は商品・契約内容ごとに確認する |
契約者の責任
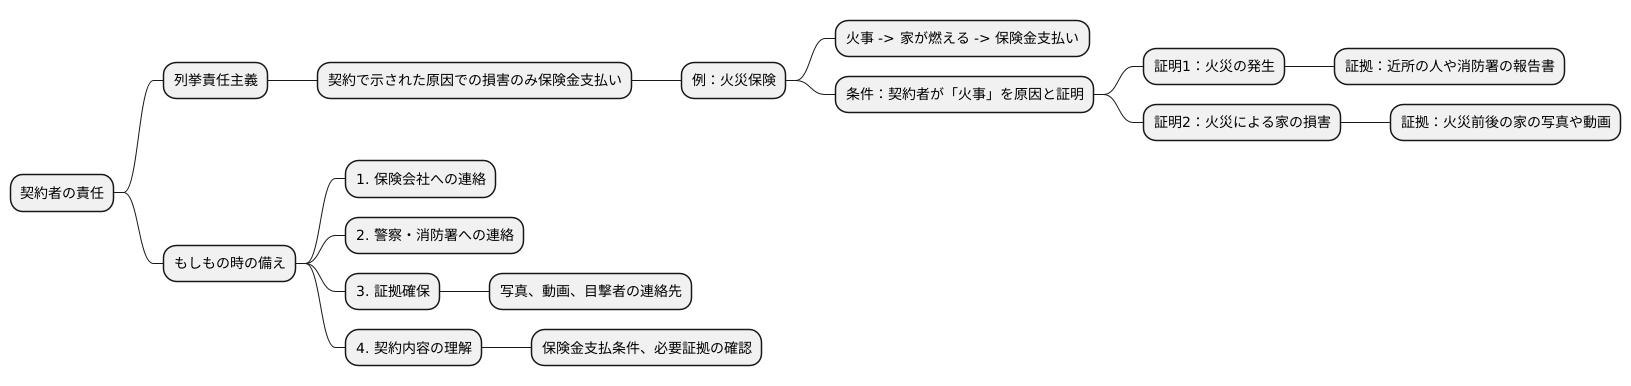
『列挙責任主義』は、補償する事故や原因を契約で示す考え方です。保険契約の大部分が必ずこの方式というわけではありません。火災などの事故が起きたら、まず保険会社に連絡し、いつ、どこで、何が起きたかを伝えましょう。必要な資料は契約と事故の状況に応じて確認します。
火災で建物や家財が損害を受けた場合、保険会社は事故の原因と損害の内容を確認します。写真や消防の記録などが役立つことはありますが、どの事故でも同じ証拠を契約者が必ずそろえなければ支払われない、というわけではありません。保険会社の案内に従って必要な資料を確認しましょう。
そのため、もしもの時に備え、日頃からできる限りの準備をしておくことが大切です。まず、損害が生じた場合は、すぐに保険会社に連絡しましょう。そして、警察や消防署に連絡するなど、必要な手続きを行い、現場や損害状況の写真、動画を撮影するなど、証拠となりうるものを確保します。目撃者がいる場合は、その方の連絡先も控えておきましょう。また、契約内容をしっかりと理解しておくことも重要です。どのような場合に保険金が支払われるのか、どのような証拠が必要となるのかを事前に確認しておけば、いざという時に慌てずに済みます。保険は、万が一の事態から私たちを守ってくれる大切な仕組みです。契約内容と契約者の責任を理解し、適切な対応をすることで、その恩恵を最大限に受けることができます。
具体的な事例

車両保険を例に、補償範囲を確認してみましょう。一般型と限定型では、単独事故や当て逃げが対象となるかが違います。商品名だけで判断せず、契約の補償範囲を見ます。
電柱にぶつかった単独事故では、一般型の車両保険なら自分の車の損害が対象となる場合があります。一方、限定型では対象外となる場合があります。免責金額や保険金額、事故の状況も確認しましょう。
当て逃げで自分の車が傷ついた場合、一般型では補償されることがあります。一方、相手の車が確認できない場合、限定型では対象外となることがあります。警察と保険会社へ連絡し、事故の状況を記録しましょう。映像や目撃者が必ず必要と決めつけず、保険会社に求められる資料を確認します。
豪雨で車が水没した場合も、車両保険の契約内容によって補償されることがあります。車両保険では台風や洪水などを対象とする商品がありますが、『水災』という単語が約款にそのまま書かれていなければ必ず対象外、とは言えません。支払条件や対象外の事故を保険会社に確認しましょう。
| 事象 | キーワード | 保険金支払い | 備考 |
|---|---|---|---|
| 電柱に衝突 | 衝突 | 一般型なら対象となる場合がある。限定型は契約を確認 | 単独事故が補償範囲に入るか確認 |
| 当て逃げされる | 接触 | 一般型では対象となる場合がある。限定型は対象外の場合がある | 事故の状況を記録し、必要な資料を保険会社に確認 |
| ゲリラ豪雨で水没 | 洪水など | 契約の補償範囲や支払条件による | 約款に特定の単語がないだけで対象外とは判断できない |
まとめ
保険の仕組みに欠かせない考え方の一つに、列挙責任主義というものがあります。これは、保険会社があらかじめ保険約款で具体的に示した危険だけに、保険金支払いの責任を負うというものです。
列挙した事故が分かりやすくても、実際の支払いには対象物や免責事項などの条件が関わります。商品名だけで判断せず、契約概要と約款を確認しましょう。
しかし、列挙されていない危険による損害は補償されないという側面も持ち合わせています。つまり、どんなに大きな損害を被っても、約款に記載がなければ保険金は支払われません。想定外の出来事は常に起こりうるものなので、この点は注意深く検討する必要があります。
包括主義は、契約で定めた範囲の偶然な事故を広く扱う考え方です。ただし、あらゆる損害が補償されるわけではありません。列挙型でも包括型でも、対象となる事故と対象外の事故を商品ごとに確認しましょう。
さらに、保険約款の内容をしっかりと確認することも大切です。どのような場合に保険金が支払われるのか、支払われないのか、保険金の金額はどのくらいなのか、などを事前に把握しておくことで、いざという時に慌てずに済みます。
万が一、事故や災害などで損害が生じた場合は、落ち着いて保険会社に連絡し、必要な情報を伝えましょう。保険は、予測できない出来事から私たちを守り、生活の安定を支える大切な仕組みです。正しく理解し、活用することで、安心して日々の暮らしを送ることができます。
| 項目 | 列挙責任主義 | 包括主義 |
|---|---|---|
| 保障範囲 | 約款に記載された危険のみ | 契約で定めた範囲の偶然な事故。免責事項などを除く。 |
| メリット | 契約内容が明確、トラブル防止 | 契約によって幅広い事故に備えられる場合がある |
| デメリット | 想定外の危険は保障されない | 除外規定の確認が必要 |