賠償責任

記事数:(20)

レジャー保険

安心の旅!国内旅行総合保険

国内旅行向けの傷害保険は、旅行中の事故によるけがが基本の補償です。携行品の損害、賠償責任、救援者費用は特約や商品によって異なります。急病や留守宅の家財盗難まで当然に補償されるわけではありません。

自動車保険

他人運転時の安心、臨時運転者特約

友人に車を貸すときは、現在の自動車保険の『運転者限定』を確認しましょう。『限定なし』なら友人の運転が対象になる商品もあります。同居の子どもと友人では年齢条件の扱いが異なる場合があります。古い『臨時運転者特約』という名前だけでは判断できません。
傷害保険

個人賠償責任保険:備えあれば憂いなし

個人賠償責任保険は、日常生活の偶然な事故で他人にけがをさせたり物を壊したりして、法律上の賠償責任を負った場合に備える保険です。自分のけがを補償する傷害保険とは異なります。家族の対象範囲、訴訟費用の条件、クレジットカードで加入する場合の申込要否や保険料を確認しましょう。
傷害保険

個人賠償責任保険:備えあれば憂いなし

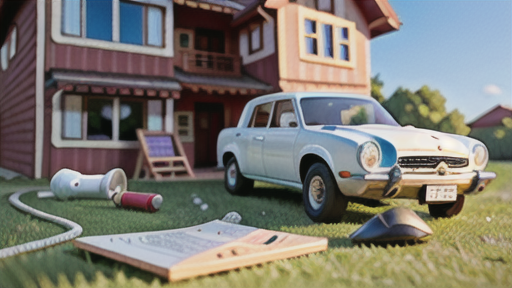
私たちは毎日、家事や通勤、買い物など、当たり前の生活を送っています。しかし、このありふれた日常の中にこそ、予期せぬ事故のリスクが潜んでいることを忘れてはいけません。例えば、自転車に乗っている時に、つい脇見をして歩行者にぶつかってしまう、あるいはマンションのベランダに置いていた植木鉢が強風で落ちて、通行中の車に傷をつけてしまう。このような出来事は、誰にでも起こりうるのです。一見、小さな不注意に思えることも、大きな損害賠償責任に発展する可能性があります。自転車事故で相手が大きな怪我をしてしまった場合、高額な治療費や慰謝料を請求されるかもしれません。また、落下物で他人の財物に損害を与えてしまった場合も、修理費用などを負担しなければなりません。このような事態に備えて、個人賠償責任保険に加入しておくことは非常に大切です。個人賠償責任保険とは、日常生活における不注意によって他人に怪我をさせたり、他人の物を壊したりした場合に、法律上の賠償責任を負担してくれる保険です。保険に加入していれば、万が一事故を起こしてしまった場合でも、保険会社が示談交渉などを代行し、賠償金を支払ってくれます。そのため、自分自身で大きな経済的負担を負う心配がなく、安心して日常生活を送ることができます。また、近年では、自転車事故の増加に伴い、自転車保険への加入を義務化する自治体も増えています。多くの場合、この自転車保険には個人賠償責任保険が含まれていますが、補償内容や金額は保険会社やプランによって異なるため、しっかりと確認することが重要です。自分自身と大切な家族を守るために、個人賠償責任保険について、一度じっくり考えてみてはいかがでしょうか。
法律

無過失責任主義:責任の所在

無過失責任主義とは、損害を与えた側に落ち度があったかどうかに関係なく、損害を与えた人が賠償の責任を持つという考え方です。損害が発生したという事実があれば、損害を与えた人は、故意や過失があったかどうかに関わらず、賠償責任を負うことになります。例えば、工場から流れ出た有害物質によって近隣に住む人々の健康が害された場合を考えてみましょう。工場側は有害物質の流出を防ぐためにあらゆる手段を講じていたとしても、損害が発生した以上は賠償責任を負わなければなりません。この考え方は、特に環境問題や仕事中の事故の分野で重要視されています。被害を受けた人を守ることを重視し、損害を与えた側により高い注意義務を課すことで、事故を未然に防ぐ効果が期待されています。現代社会では、企業活動は大規模化、複雑化しており、事故が発生した場合の影響も大きくなる可能性があります。このような状況下では、落ち度があったかどうかに関わらず責任を負わせることで、企業は安全管理にもっと気を配るようになり、結果として社会全体の安全性の向上に繋がると考えられます。また、被害を受けた人にとっては、損害を与えた側の落ち度を証明することが難しい場合でも賠償を受けられるという利点があります。これは、特に落ち度を証明することが難しい環境問題や仕事中の事故において、被害を受けた人を助けることに大きく貢献します。無過失責任主義は、社会全体の安全と被害を受けた人の保護という観点から、重要な役割を担っていると言えるでしょう。
火災保険

住宅を守る!総合保険のすべて

住宅総合保険は、火災だけでなく風災、水災、給排水設備の事故による水濡れなどを補償する火災保険の一種です。実際の補償範囲は契約ごとに異なり、地震による損害や他人への賠償責任は別に確認が必要です。建物・家財の補償を選ぶ際のポイントを説明します。
火災保険

借りた物を壊したときの保険|受託物賠償責任補償の確認点

火災保険といえば、自分の家や家財道具を守るためのものと思われがちですが、実は預かった物に対する備えもできることをご存知でしょうか。意外と知られていないのが「受託物賠償責任補償特約」です。これは火災保険の特約の一つで、他の人から預かった物が壊れたり、なくなってしまった場合に補償を受けられるという、大変心強いものです。例えば、親しい友人から預かった高価な宝飾品をうっかり落として壊してしまったり、近所の人に頼まれて一時的に保管していた自転車が盗難に遭ってしまった場合など、本来であれば弁償しなければなりません。このような思わぬ出来事による経済的な負担は、私たちの生活に大きな影響を与えかねません。しかし、受託物賠償責任補償特約に加入していれば、状況によっては保険金で対応できる可能性があります。具体的にどのような場合に補償されるのか、気になる方も多いでしょう。補償の対象となるのは、友人や知人、近所の人などから有償・無償に関わらず預かった物です。つまり、お金をもらって預かった物だけでなく、好意で預かった物も含まれます。ただし、業務上預かった物については対象外となる場合があるので、注意が必要です。また、故意に壊したり、紛失した場合も補償の対象外となりますので、預かり物は大切に扱うことが重要です。受託物賠償責任補償特約は、預かった物を守るだけでなく、自分自身を守るためにも重要な役割を果たします。預かり物に対する責任を果たすことができ、経済的な負担を軽減できるだけでなく、万一のトラブル発生時にも安心して対応できます。大切な預かり物を守るため、そして自分自身の安心を守るためにも、この特約の内容をきちんと理解しておきましょう。火災保険に加入する際には、この特約について保険会社に相談してみることをお勧めします。
火災保険

借家人賠償:知っておくべき賃貸の基礎知識

借家人賠償責任保険は、借りた部屋に損害を与え、大家さんに対して法律上の賠償責任を負った場合に備えます。階下の住民など第三者への責任は個人賠償責任保険、自分の家具などの損害は家財保険を確認しましょう。対象事故と保険金額の上限は契約ごとに異なります。
自動車保険

対物賠償保険:万が一の事故に備える

対物賠償責任保険は、自動車事故で他人の車や建物などを壊し、法律上の賠償責任を負った場合に備える任意保険です。自賠責保険は物の損害を補償しません。飲酒・無免許運転でも被害者への対物賠償保険金は支払われる扱いがあり、自分側の車や持ち物の補償とは区別します。
自動車保険

対物賠償責任保険:万が一の事故に備える

対物賠償責任保険は、自動車の運転中に起きた事故で、他人の持ち物に損害を与えてしまった時に、その損害を補償してくれる保険です。これは、自動車保険の中でも特に大切な保障の一つです。交通事故は、いつ、どこで、誰が巻き込まれるか予測できません。そのため、この保険に加入しておくことで、安心して車を運転することができます。この保険は、自分が運転する車だけでなく、家族が運転する車や、友人や知人に車を貸した際に起きた事故も補償対象となります。例えば、自分が所有する車を家族が運転中に電柱に衝突し、電柱を破損した場合、その修理費用を保険でまかなうことができます。また、友人に車を貸した際に、友人が運転中に壁に接触し、壁を損傷した場合も、同様に保険金が支払われます。このように、様々な状況で発生する賠償責任リスクをカバーしてくれるため、非常に心強い保障と言えます。対物賠償責任保険は、高額な賠償責任から身を守る役割も担っています。例えば、高級車に衝突し、修理費用が高額になった場合や、お店のショーウィンドウに突っ込んでしまい、商品や建物の修理に多額の費用がかかった場合でも、保険金が支払われます。このような万が一の事故で、多額の賠償責任を負うことになっても、この保険に加入していれば、経済的な負担を大幅に軽くすることができます。事故を起こしてしまった場合、まず警察に連絡し、事故の状況を正確に報告することが大切です。その後、保険会社にも連絡し、必要な手続きを進めていきましょう。保険会社は、事故の状況や損害の程度を調査し、適切な保険金を支払います。また、示談交渉なども保険会社が代行してくれるため、煩雑な手続きに追われることなく、安心して事故処理を進めることができます。対物賠償責任保険は、法律で加入が義務付けられている自賠責保険とは異なります。自賠責保険は、被害者に対して最低限の保障を提供するもので、対物賠償については補償されません。そのため、十分な補償を受けるためには、対物賠償責任保険への加入が不可欠です。交通事故のリスクに備え、安心してカーライフを送るためにも、対物賠償責任保険への加入を強くおすすめします。
自動車保険

対人賠償保険:万が一の事故に備える

対人賠償保険とは、自動車やバイク、自転車などの運転によって、他人を怪我させてしまったり、亡くならせてしまったりした場合に、運転者に発生する法律上の賠償責任を補償する保険です。 交通事故は、被害者の方の人生だけでなく、加害者となった運転者の人生をも大きく変えてしまう可能性があります。交通事故で相手を怪我させてしまった場合、治療費はもちろんのこと、入院中の収入の減少を補うための休業損害、精神的な苦痛に対する慰謝料、後遺症が残ってしまった場合の将来の介護費用や逸失利益など、多額の賠償金を支払わなければならない場合があります。 これらの金額は、場合によっては数千万、数億円にものぼることもあり、個人が支払うには非常に大きな負担となります。 対人賠償保険に加入していれば、これらの賠償金を保険会社が負担してくれるため、加害者となった運転者とその家族の生活を守る上で非常に重要な役割を果たします。また、示談交渉も保険会社が代理で行ってくれます。 示談交渉は専門的な知識や経験が必要となることが多く、精神的な負担も大きいため、保険会社のサポートは大きな助けとなります。 対人賠償保険は、自動車損害賠償責任保険(自賠責保険)と異なり、任意保険です。自賠責保険は法律で加入が義務付けられていますが、対人賠償保険は強制ではありません。 しかし、自賠責保険の補償には限度額があるため、限度額を超える賠償責任が発生した場合、自賠責保険だけでは十分な補償を受けられない可能性があります。 万が一の事故に備え、十分な補償を受けることができるよう、対人賠償保険への加入は強くお勧めします。 自分自身と、そして大切な家族を守るためにも、対人賠償保険についてしっかりと理解し、適切な補償内容を選択することが重要です。
自動車保険

対人賠償責任保険:万が一の事故に備える

対人賠償責任保険は、車の事故で相手を死傷させ、法律上の賠償責任を負う場合に備える任意保険です。自賠責保険の傷害・死亡・後遺障害それぞれの支払限度額と、任意保険の保険金額・示談交渉サービスの確認点を説明します。
自動車保険

自賠責保険とは?補償範囲・限度額・未加入時の罰則

自動車損害賠償責任保険、聞きなれない言葉に思われるかもしれませんが、これは普段、強制保険もしくは自賠責保険と呼ばれているものです。自動車や原動機付自転車を所有し、公道を走るためには、必ず加入が必要な保険です。法律で加入が義務付けられているので「強制保険」と呼ばれ、交通事故の被害者を救済するという大切な役割を担っています。交通事故は、思わぬ時に発生し、大きな被害をもたらします。最悪の場合、命を落とすこともありますし、怪我を負って入院が必要になることもあります。治療費や入院費、それに加えて仕事ができなくなることによる収入の減少など、被害者の方は肉体的、精神的、経済的な負担を強いられます。このような状況で、加害者が十分な賠償金を支払えない場合を想定し、被害者の方々が最低限の補償を受けられるようにするのが自賠責保険の目的です。自賠責保険は、被害者救済を第一に考えています。そのため、事故で怪我を負った場合、治療費や入院費などの補償を受けることができます。また、残念ながら亡くなられた場合には、遺族の方へ死亡による損害の補償が支払われます。さらに、後遺症が残ってしまった場合には、後遺障害による損害の補償も受けられます。これらの補償は、被害者の方が一日も早く日常生活を取り戻せるよう、そして経済的な不安を少しでも軽減できるよう、重要な役割を果たしています。自賠責保険は、社会全体を守るための大切な仕組みです。私たちが安心して自動車や原動機付自転車を利用できるのも、この保険制度があるからです。加入は義務付けられていますが、それは負担ではなく、安全な社会を作るための協力と言えるでしょう。
法律

不法行為と責任について

不法行為とは、故意や過失によって他人の権利・利益を侵害し、損害を与えることです。賠償の対象は事故と関係のある損害です。請求権の時効は、原則として損害と加害者を知った時から3年ですが、生命・身体の被害では5年となります。不法行為の時から20年という期間もあります。
旅行保険

海外旅行保険:安心の旅へ

海外旅行保険は、海外旅行のために住居を出てから帰宅するまでの旅行中の事故などに備える保険です。空港への往復など国内の旅行行程も対象になり得ますが、早く帰宅した後は、保険期間に日数が残っていても旅行中とは扱われません。
旅行保険

海外旅行生命保険:安心の旅をサポート

海外旅行中の病気やけが、携行品の損害などに備える商品は、一般に海外旅行保険と呼ばれます。生命保険と同じものではありません。治療費用、傷害死亡、疾病死亡、賠償責任などは別々の補償項目なので、旅行先と期間に合わせて内容と限度額を確認しましょう。
旅行保険

海外旅行傷害保険:安心の旅へ

海外旅行傷害保険は、旅行中の病気やケガ、賠償責任、荷物の盗難・破損などに備える保険です。補償される内容や上限額は契約によって異なります。持病は申告するだけで補償されるわけではなく、急な悪化を補償する特約などの条件を確認する必要があります。携行品の置き忘れや単なる紛失は通常対象外です。加入前に補償内容を確かめ、事故時の連絡先と請求に必要な書類を準備しましょう。
旅行保険

海外駐在員のための保険

海外赴任では、病気やけがの治療費だけでなく、家財や日常生活の賠償責任にも備えたいところです。ただし、長期滞在向けの保険でも補償の組み合わせは契約ごとに異なります。借家の損害、家財の輸送中の事故、自動車運転中の賠償責任は別に確認しましょう。
傷害保険

賠償責任保険:備えあれば憂いなし

私たちは、日々生活を送る中で、知らず知らずのうちに他人に迷惑をかけてしまう可能性があります。例えば、自転車に乗って移動中に、うっかり歩行者にぶつかってしまい、怪我をさせてしまうかもしれません。また、自宅のベランダに置いていた植木鉢が強風で落下し、通行中の車に傷をつけてしまう、ということもあり得ます。このような場合、損害を与えてしまった側には、その損害を償う責任が発生します。これは、私たちの社会生活における基本的なルールであり、法律にもしっかりと定められています。民法709条には、『故意又は過失によって他人の権利又は法律上保護される利益を侵害した者は、これによって生じた損害を賠償する責任を負う』と明記されています。つまり、わざとではなくても、注意を怠ったことで他人に損害を与えてしまった場合には、賠償責任を負わなければならないのです。このような損害賠償は、時として予想をはるかに超える高額になることがあります。例えば、自転車事故で相手が重傷を負ってしまった場合、治療費や入院費だけでなく、仕事ができなくなったことによる収入の減少なども賠償の対象となる可能性があります。また、車の修理費用も、軽微な傷であれば数万円で済む場合もありますが、大きな損傷の場合は数十万円、場合によっては数百万円になることもあります。このような思いもよらない大きな出費に備えるために、賠償責任保険という制度があります。賠償責任保険に加入していれば、万が一、他人に損害を与えて賠償責任を負うことになった場合、保険会社が代わりに賠償金を支払ってくれます。そのため、自分自身の生活を守るためにも、賠償責任保険への加入は非常に大切です。日々の暮らしの中で、いつどこでどのような事故に巻き込まれるかは誰にも予測できません。だからこそ、不測の事態に備えて、賠償責任保険という安全装置を用意しておくことが重要なのです。
自動車保険

賠償責任を負わない第三者とは?

自動車保険の約款に出てくる『賠償義務者以外の第三者』は、目撃者など事故の当事者以外の全員を指す言葉ではありません。保険金の計算で、別の人や団体から既に受け取った賠償金などをどう扱うかと併せて説明します。