
保険請求権の代位:基礎知識

保険について知りたい
『請求権代位』ってよくわからないのですが、簡単に説明してもらえますか?

保険のアドバイザー
例えば、あなたが自転車で走っていて、車にぶつけられて怪我をしたとします。この時、あなたは保険会社から治療費を受け取れますよね?でも、加害者のドライバーにも責任があるので、損害賠償を請求することもできます。請求権代位とは、あなたが保険会社からお金を受け取った場合、代わりに保険会社が加害者に請求する権利のことです。
保険について知りたい
なるほど。つまり、同じ損害に対して、私と保険会社の両方から請求されるのを防ぐための仕組みなんですね。
保険のアドバイザー
その通りです。そうしないと、あなたは保険金と損害賠償の両方を受け取ることになり、二重取りになってしまうので、それを防ぐための制度です。自転車以外でも、火災保険で家の修理費用を保険会社から受け取った後、保険会社が放火犯に請求することも請求権代位にあたります。
請求権代位とは。
保険用語の「請求権代位」とは、保険会社が保険金を支払った後、被保険者が加害者に対して持つ損害賠償請求権を、支払った保険金の範囲で引き継ぐ仕組みです。被保険者の損害額が保険金より大きい場合、残った請求権まで保険会社へ移るわけではありません。似た仕組みに「残存物代位」があります。契約に別の定めがない場合、保険の対象物が全損となると、保険会社は支払った保険金の保険価額に対する割合に応じて、その対象物に関する権利を取得します。
請求権代位とは
請求権代位とは、損害保険において重要な仕組みの一つです。簡単に言うと、保険会社が被保険者に保険金を支払った後、被保険者が加害者に対して持っていた損害賠償請求の権利を、保険会社が引き継ぐことを指します。これは、被保険者が損害を二度受け取ることを防ぎ、適正な賠償を受けられるようにするための制度です。
具体的な例を挙げて説明します。例えば、あなたが自動車を運転中に、相手方の不注意で交通事故に遭い、怪我を負ったとします。あなたはご自身の加入している自動車保険会社から治療費や慰謝料などの保険金を受け取ることができます。同時に、事故を起こした加害者に対しても、損害賠償を請求する権利を持ちます。もし、保険金と損害賠償金の両方を全額受け取ることができるとしたら、あなたは実際の損害額以上の金銭を得てしまい、不当に利益を得ることになります。
このような事態を防ぎ、損害賠償制度の公平性を保つために、請求権代位という制度が設けられています。保険会社は、あなたに保険金を支払った後、あなたが加害者に対して持っていた請求権を代位行使します。つまり、保険会社があなたの代わりに加害者に対して損害賠償を請求し、そのお金を受け取ることができるのです。これにより、あなたは保険金という形で適切な補償を受け、保険会社も無駄な支出を抑えることができます。また、加害者も自分が負うべき責任の範囲で賠償金を支払うことになり、責任が明確化されます。このように、請求権代位は、保険制度の健全な運営に欠かせない重要な役割を担っています。
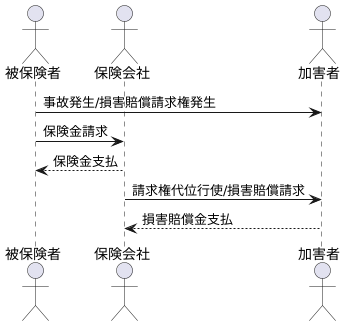
請求権代位の具体例
自動車の事故を例に、請求権代位について具体的に見ていきましょう。
想像してみてください。あなたの車が事故に遭い、修理に50万円かかりました。あなたは加入している保険会社に保険金を請求し、50万円を受け取りました。これで一安心…と思いきや、事故の相手方に過失があったとしましょう。この時、あなたは相手方に修理費用を請求する権利を持っているのです。
ここで請求権代位の出番です。保険会社はあなたに50万円の保険金を支払ったため、あなたに代わって相手方に修理費用50万円を請求する権利を取得します。つまり、保険会社があなたの代わりに、相手方に50万円の損害賠償請求を行うのです。
少し複雑に感じるかもしれませんが、請求権代位は、損害を被った人が二重取りすることなく、適切な賠償を受けられるようにする仕組みです。この例では、あなたが事故で受けた損害は50万円です。あなたは既に保険会社から50万円を受け取っているので、損害は既に回復しています。もし、あなたが相手方からも50万円を受け取ることができたら、合計で100万円を受け取ることになります。これは、本来受け取るべき金額よりも多くなってしまい、不当な利益を得ることになります。
請求権代位のおかげで、あなたは保険金で損害を回復し、保険会社は加害者から損害賠償金を受け取ることで、支払った保険金を回収できるのです。このように、請求権代位は、保険制度を健全に保つために重要な役割を果たしています。もし請求権代位がなければ、保険会社は支払った保険金を回収できず、保険料の値上げにつながる可能性もあります。結果的に、請求権代位は、私たちが適正な保険料で保険に加入できるよう支えていると言えるでしょう。
残存物代位とは
残存物代位とは、保険の対象物が全損となり、保険会社が保険金を支払ったときに関係する制度です。契約に別の定めがない場合、保険会社は支払った保険金の保険価額に対する割合に応じて、その対象物に関する権利を取得します。例えば、保険の対象だった建物や家財に売却できる残骸が残っていれば、その権利が対象になることがあります。一方、建物が建っていた土地は、焼失した建物の残存物ではありません。建物の火災保険金を受け取っただけで、土地の所有権が保険会社へ移ることはありません。
| 項目 | 内容 |
|---|---|
| 残存物代位とは | 保険の対象物が全損となった場合、契約に別の定めがなければ、保険会社が支払った保険金の保険価額に対する割合に応じて、その対象物に関する権利を取得する制度。 |
| 目的 |
|
| 具体例 | 火災で保険の対象だった建物や家財に価値のある残骸が残った場合、その権利が対象になることがある。建物があった土地は対象にならない。 |
| メリット |
|
残存物代位の具体例
火災保険における残存物代位を、建物の火災を例に見てみましょう。家が全焼しても、鉄材など保険の対象だった建物の一部に売却できる価値が残ることがあります。契約に別の定めがない場合、保険会社は支払った保険金の保険価額に対する割合に応じて、こうした対象物に関する権利を取得します。ただし、建物が建っていた土地は、火災で失われた建物とは別の財産です。建物の火災保険金が支払われても、土地の所有権は家主のままであり、保険会社へ移りません。実際の扱いは保険契約の定めによって異なるため、残存物を処分する前に保険会社へ確認しましょう。
| 項目 | 内容 |
|---|---|
| 残存物 | 保険の対象物が全損となった後も、売却できる価値が残っている部分。建物があった土地は含まれない。 |
| 残存物代位 | 契約に別の定めがない場合、保険会社が支払った保険金の保険価額に対する割合に応じて、保険の対象物に関する権利を取得する制度。 |
| 例 | 火災で保険の対象だった建物に価値のある残骸が残れば、その権利が対象になることがある。土地の所有権は移らない。 |
| 残存物代位の目的 | 被保険者の不当利得を防ぎ、保険制度全体の公平性を保つ |
| 超過分の返還義務 | 保険会社が取得する権利の範囲は、支払った保険金と保険価額の割合で決まる。契約に別の定めがある場合は、その内容を確認する。 |
保険代位の目的
保険代位には、主に「請求権代位」と「残存物代位」があります。請求権代位では、保険会社が保険金を支払うと、被保険者が加害者に対して持つ損害賠償請求権が、支払った保険金の範囲で保険会社へ移ります。被保険者に未回復の損害が残る場合、その分の請求権まで失うわけではありません。残存物代位は、保険の対象物が全損となった場合に、その対象物に残る権利を扱う制度です。契約に別の定めがなければ、保険会社が取得する範囲は、支払った保険金の保険価額に対する割合で決まります。どちらも、同じ損害について必要以上の利益が生じることを防ぎ、保険金を支払った保険会社が一定の範囲で回収できるようにする仕組みです。
| 保険代位の種類 | 説明 | 例 |
|---|---|---|
| 請求権代位 | 被保険者が第三者に対して損害賠償請求権を持つ場合、保険会社が被保険者に代わって請求権を行使する権利。 | 交通事故で相手側に過失がある場合、保険会社が相手側に賠償金を請求する。 |
| 残存物代位 | 保険の対象物が全損となった場合、契約に別の定めがなければ、支払保険金と保険価額の割合に応じて保険会社が対象物に関する権利を取得する。 | 火災で家が焼けた後、焼け残った家財道具の価値を保険金から差し引く、または売却益を保険会社が受け取る。 |
まとめ
事故の相手など第三者に損害賠償を請求できる場合、保険会社が保険金を支払うと、請求権は支払った保険金の範囲で保険会社へ移ります。これが請求権代位です。被保険者に保険金で埋まらない損害が残っていれば、その分の請求権は被保険者に残ります。残存物代位は、全損となった保険の対象物に価値のある部分が残った場合に関係する制度です。契約に別の定めがなければ、保険会社は支払保険金と保険価額の割合に応じて、その対象物に関する権利を取得します。建物が焼けた場合でも、その土地は建物の残存物ではありません。実際に事故が起きたときは、加害者との示談や残存物の処分を自分だけで進めず、先に保険会社へ確認しましょう。
| 制度名 | 概要 | 例 | メリット |
|---|---|---|---|
| 請求権代位 | 保険会社が保険金を支払った後、被保険者が加害者に持つ損害賠償請求権を、支払った保険金の範囲で引き継ぐ制度。 | 交通事故で相手方に過失があり、自分の車が損傷。保険会社から修理費用を受け取った後、保険会社が相手方に損害賠償を請求。 | 保険会社が支払った保険金を加害者から回収できるため、保険料負担の軽減につながる。加害者への責任追及を促し、事故の再発防止にも役立つ。 |
| 残存物代位 | 保険の対象物が全損となった場合、契約に別の定めがなければ、支払保険金と保険価額の割合に応じて保険会社が対象物に関する権利を取得する制度。 | 火災で家が焼けた場合、焼け残った家財道具などの残存物の所有権を保険会社が取得し、売却して保険金の一部を回収。 | 保険会社が支払った保険金の一部を回収できる。 |