
入院保障の進化:1泊2日入院とは?

保険について知りたい
先生、『1泊2日入院』は、入院した翌日に退院することですよね?入院したその日に帰る『日帰り入院』とは違うんですか?

保険のアドバイザー
そうだよ。1泊2日は病院に一晩泊まり、翌日に退院する入院。日帰り入院は同じ日に退院する0泊1日だよ。どちらから入院給付金を受け取れるかは、契約した商品の条件で決まるんだ。
保険について知りたい
なるほど。短い入院に対応する保険だと、保険料は必ず高くなるんですか?
保険のアドバイザー
必ず高くなるとは言えないよ。保険料には入院給付金の日額やほかの保障、年齢なども関わるからね。短い入院を重視するかどうかは、給付条件と保険料を同じ条件で比べて考えよう。
1泊2日入院とは。
『1泊2日入院』は、入院した翌日に退院する短い入院です。入院した当日に退院する『日帰り入院(0泊1日)』とは違います。医療保険には、1泊2日から入院給付金を受け取れるものや、日帰り入院も対象とするものがあります。給付金が何日目から出るか、初日分も支払われるかは契約によります。短期入院に対応する保険が必ず高いとは限らないため、保険料と保障内容を合わせて比べましょう。
入院保障の現状
医療の進歩などにより、入院が短く済む場合があります。ただし、病気や治療によって必要な入院日数は異なります。医療保険を選ぶときは、短い入院と長い入院の両方について、どのような給付を受けられるか確認しましょう。
以前の契約には、一定の日数以上の入院が支払条件となるものがありました。一方、現在の医療保険には日帰り入院や1泊2日入院から給付金を受け取れる商品が多くあります。自分の契約が古いか新しいかだけで判断せず、何日目から支払われるかを確認することが大切です。
1泊2日の入院でも給付金を受け取れる商品があります。また、入院した当日に退院する日帰り入院が対象の商品もあります。ただし、短い入院ならすべて支払われるわけではありません。治療のための入院か、契約の支払条件に当てはまるかを確認しましょう。
短い入院への備えが必要かどうかは、貯蓄や公的医療保険で負担できる額、毎月の保険料を踏まえて考えましょう。医療保険の給付金には、1日目から日数分を払うものや、短期入院でも一定日数分をまとめて払うものがあります。入院期間に関係なく同じ保障を受けられるとは限りません。
医療保険を比べるときは、日帰り入院と1泊2日入院の扱い、入院給付金の額、1回の入院で支払われる日数の上限を確認しましょう。手術や通院の保障も必要に応じて見ます。保険料だけでなく、支払条件を合わせて比べることが大切です。
| 項目 | 従来の医療保険 | 新しい医療保険 |
|---|---|---|
| 入院期間 | 契約によっては、一定日数以上の入院が条件。すべての旧契約が8日以上ではない。 | 1泊2日からの契約や、日帰り入院からの契約がある。 |
| 保障の対象 | 契約で定めた入院日数や治療目的などの条件を満たした場合。 | 日帰り入院または1泊2日入院など、契約で対象となる短期入院。 |
| メリット | (長期入院時の)医療費負担軽減 | 短期入院でも医療費負担軽減、安心感 |
| デメリット | 一定日数以上の入院が条件なら、短期入院は対象外。契約ごとに確認する。 | 入院の理由や支払日数の上限など、契約上の条件がある。 |
| 将来性 | 医療の進歩により、入院期間は短期化の傾向 | 短期入院の増加に対応 |
1泊2日入院とは
1泊2日入院は、病院に一晩泊まり、翌日に退院する入院です。同じ日に退院する日帰り入院とは異なります。医療保険には、1泊2日から支払う商品も、日帰り入院から支払う商品もあります。診療を受けた日が2日にまたがったかだけでなく、病院で入院として扱われたかも確認しましょう。
1泊2日から支払う契約なら、短い入院でも給付金を受け取れる場合があります。ただし、入院の目的や病気の発症時期など、契約に定めた条件を満たす必要があります。短い入院が全て対象という意味ではありません。
治療や手術の内容によって、1泊2日で退院できる場合があります。一方、同じ手術でも日帰りで行う場合があり、検査だけの入院が給付対象になるかも契約によります。特定の手術なら必ず1泊2日になるとは考えず、実際の入院日数と支払条件を確認しましょう。
1泊2日入院に対応する商品を選ぶときは、日帰り入院も対象になるか、入院給付金が初日から出るかを見ましょう。短い入院への保障が、医療の質や治療法を左右するわけではありません。必要な医療は医師と相談して決め、保険は費用への備えとして考えましょう。
ただし、保険商品によって保障内容や給付金額は異なります。加入を検討する際は、複数の保険商品を比較し、自身に合った保障内容を選ぶことが大切です。パンフレットや約款をよく読み、不明な点は保険会社に問い合わせるなどして、しっかりと内容を理解した上で加入するようにしましょう。
| 項目 | 内容 |
|---|---|
| 名称 | 一泊二日入院保障 |
| 目的 | 短期入院に対する入院給付金の支給 |
| 背景 | 日帰り入院や1泊2日入院に対応する商品がある。以前の契約にも短期入院を対象にするものがあり、条件は契約ごとに異なる。 |
| 利点 |
|
| 適用例 | 1泊2日の治療入院など。日帰り手術や検査だけの入院は別に確認する。 |
| 注意点 | 保険商品によって保障内容や給付金額が異なるため、複数の商品を比較し、自身に合った内容を選ぶことが重要 |
従来の入院保障との違い

医療保険には、日帰り入院から入院給付金を受け取れるもの、1泊2日から受け取れるもの、一定日数以上の入院が必要なものがあります。入院保障の開始日は商品や契約した時期によって異なるため、自分の契約を確認しましょう。
一定日数以上の入院を支払条件とする契約があります。たとえば継続して5日以上入院したとき、5日目から給付するタイプです。ただし、短期入院を対象とする契約でも保険料が必ず高くなるわけではありません。保障額やほかの条件をそろえて比べましょう。
1泊2日から給付するタイプでは、続けて2日以上入院した場合に、初日分から支払われることがあります。日帰り入院を対象にするタイプとは違うので、0泊1日でも支払われると思い込まないようにしましょう。
短期入院に対応する保険の保険料が、ほかの商品より必ず高いとは言えません。給付金の日額、手術保障、支払日数の上限、加入時の年齢なども保険料に関わります。比較するときは保障内容と保険料を同じ条件で見ましょう。
| 項目 | 従来の入院保障 | 1泊2日から保障される入院保障 |
|---|---|---|
| 免責日数 | 契約による。一定日数以上の入院が必要な商品もある。 | 契約による。1泊2日からの契約と日帰り入院からの契約は別。 |
| 保障開始時期 | 免責日数経過後 | 1泊2日からの契約なら、条件を満たせば初日分から支払われる場合がある。 |
| 短期入院への対応 | 一定日数以上が条件なら短期入院は対象外。 | 契約で定めた短期入院は対象。日帰り入院の扱いは別に確認する。 |
| 保険料 | 保障額や他の条件によって異なる。一律に安いとは言えない。 | 保障額や他の条件によって異なる。一律に高いとは言えない。 |
| メリット | 契約によっては短期入院を対象外にする代わりに、必要な補償を絞れる。 | 短期入院でも保障される |
| デメリット | 短期入院は保障されない | 保険料と保障内容を比較する必要がある。必ず割高とは限らない。 |
保険料と保障内容
入院保障を考える際には、保険料と保障内容のバランスをよく見極めることが肝心です。この記事では、1泊2日の短期入院でも保障されるプランを例に、その特徴を詳しく見ていきましょう。
まず、短期入院保障付きのプランは、数日の入院でも給付金が支払われるという大きな利点があります。病気やケガで少しの間入院することになっても、経済的な負担を和らげることができるので安心です。
短期入院に対応する保険が、ほかの保険より必ず高いわけではありません。給付金の日額、手術や通院の保障、支払日数の上限などが違えば、保険料だけでは公平に比べられません。0泊1日と1泊2日のどちらから給付されるかも確認しましょう。
「保険料が高いのは少し気になるけど、短い入院でも保障を受けられる安心感は捨てがたい…」と考える方もいるでしょう。確かに、病気やケガはいつ起こるか分かりません。もしもの時に備えて、短期入院でも保障される安心を買うという考え方もできます。
最終的にどのプランを選ぶかは、個々の状況や価値観によって異なります。じっくりと時間をかけて、自分に合った保障内容と保険料のバランスを見つけることが大切です。そのためにも、複数の保険会社のプランを比較検討し、入院給付金の金額や保障範囲、免責期間の有無などを細かく確認しましょう。各社の資料を請求したり、保険相談窓口を利用するのも良い方法です。しっかりと情報を集め、納得のいく選択をしてください。
| 項目 | 短期入院保障付きプラン |
|---|---|
| メリット | 数日の入院でも給付金が支払われるため、経済的な負担を軽減できる。 |
| デメリット | 保険料は保障額やほかの条件でも変わるため、短期入院に対応するだけで必ず割高とは言えない。 |
| その他 | 病気やケガはいつ起こるか分からないため、短い入院でも保障される安心を買うという考え方もある。 個々の状況や価値観によってプラン選択は異なるため、複数の保険会社のプランを比較検討し、入院給付金の金額や保障範囲、免責期間の有無などを確認することが重要。 各社の資料請求や保険相談窓口の利用も有効。 |
給付金の請求手続き
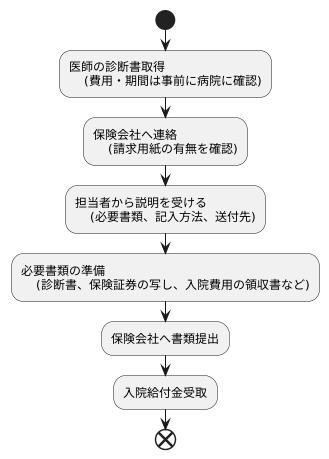
入院給付金を受け取るには、いくつかの大切な手続きがあります。この説明では、1泊2日の入院保障を例に、手続きの流れをご案内します。
給付金の請求に医師の診断書が必ず必要とは限りません。少額の請求などでは、病院の領収証や診療明細書で手続きできる場合もあります。まず保険会社に必要な書類を確認し、診断書が必要と言われた場合に病院へ依頼しましょう。
次に、保険会社への連絡です。保険会社によっては、専用の請求用紙が必要な場合があります。連絡せずに書類を送ってしまうと、手続きに時間がかかってしまうかもしれません。必要な書類や手続きの流れは、保険会社に電話で問い合わせるか、契約時に受け取った保険約款という書類に書いてありますので、確認してみましょう。
必要な書類は契約と請求内容で異なります。入院日と退院日が分かる領収証や診療明細書で請求できる場合もあれば、診断書が必要な場合もあります。保険会社から案内された書類をそろえましょう。
手続きをスムーズに進めるためにも、早め早めに準備を始め、必要な情報をきちんと確認することが大切です。何か分からないことがあれば、いつでも保険会社に問い合わせましょう。
最適な保険選び
医療保険は、将来の病気や怪我による経済的な負担を軽減するために重要な役割を果たします。しかし、数多くの商品があり、どれを選べばよいか迷ってしまう方も多いのではないでしょうか。最適な医療保険を選ぶためには、いくつかのポイントを踏まえる必要があります。まず、ご自身のライフスタイルや健康状態をよく考えてみましょう。例えば、持病がある方や、家族に特定の病気の履歴がある方は、その病気に手厚い保障がついた保険を選ぶと安心です。また、仕事内容や趣味なども考慮に入れるべきです。危険度の高い仕事やスポーツをしている方は、怪我のリスクが高いため、入院や手術に対する保障が充実した保険が適しています。
保険料は、家計に無理のない額にすることが大切です。1泊2日の入院に対応する商品でも、日帰り入院や手術、長期入院の扱いは契約によって違います。短期入院だから必ず保険料が安い、長期入院の保障が弱いとも言えません。必要な給付額と支払日数の上限を比べて選びましょう。
様々な保険会社の商品を比較検討することも重要です。保障内容、保険料、付帯サービスなどを細かく比較し、自分に合ったプランを選びましょう。インターネットで手軽に比較できるサイトも多数ありますので、活用してみるのも良いでしょう。保険選びは、将来の安心を確保するための大切な準備です。一人で悩まず、保険の専門家に相談してみるのも一つの方法です。専門家は、個々の状況に合わせた最適なプランを提案してくれます。しっかりと情報収集を行い、納得のいく保険選びをしましょう。
| ポイント | 詳細 |
|---|---|
| ライフスタイル・健康状態 | 持病、家族の病歴、仕事内容、趣味などを考慮。危険度の高い仕事やスポーツをする方は、入院・手術保障が充実した保険を選ぶ。 |
| 経済状況 | 無理のない保険料を設定。保障内容と保険料のバランスを考える。 |
| 1泊2日入院保障 | 1泊2日の入院が対象か、日帰り入院も対象かを分けて確認。保険料と長期入院の上限も商品によって異なる。 |
| 比較検討 | 保障内容、保険料、付帯サービスなどを比較。インターネットの比較サイトも活用。 |
| 相談 | 保険の専門家に相談し、最適なプランの提案を受ける。 |