
期間が決まった年金:有期年金とは

保険について知りたい
先生、有期年金と終身年金の違いがよくわからないのですが、教えていただけますか?

保険のアドバイザー
いいわよ。簡単に言うと、有期年金は一定の期間だけもらえる年金で、終身年金は生きている限りもらえる年金のことよ。例えば、10年間だけもらえる年金は有期年金で、亡くなるまでもらえる年金は終身年金ね。
保険について知りたい
なるほど。では、もし有期年金の受取期間中に亡くなったら、残りの年金はどうなるのですか?
保険のアドバイザー
保証のない有期年金では、受取期間中に亡くなると、その後の年金は止まるわ。ただし、払い込んだ保険料などから受取済みの年金を差し引いた残りがあれば、一時金が出る商品もあるの。確定年金なら、亡くなった後も残りの期間の年金、または一時金を受け取れるわ。
有期年金とは。
個人年金保険の『有期年金』は、10年や15年など契約で決めた期間、被保険者が生きている間に年金を受け取るものです。保証期間が付いていれば、その期間は死亡後も年金を受け取れる場合があります。保証期間のない有期年金でも、払い込んだ保険料や年金原資から受取済みの年金を引いた残りがあれば、一時金として受け取れる商品が一般的です。『確定年金』は、被保険者の生死に関係なく決められた期間の年金を受け取れます。死亡後の残りは、年金または一時金で受け取ります。
有期年金の概要

有期年金は、契約時に決めた10年や15年などの期間、被保険者が生きている間に年金を受け取る仕組みです。決めた期間が終わるか、保証のない有期年金で被保険者が亡くなると、年金の支払いは終了します。保証期間がある商品では扱いが異なります。
有期年金は、様々な場面で役立ちます。例えば、老後の生活費を一定の期間だけ支給してもらいたい場合に利用できます。また、住宅の借金を返す期間に合わせて年金を受け取り、返済に充てることも可能です。
保証期間のない有期年金では、被保険者が受取期間中に亡くなると、その後の年金は止まります。ただし、残りのお金が必ずゼロになるわけではありません。払い込んだ保険料相当額や年金原資から受取済みの年金を引いた残額があれば、一時金として受け取れる商品が一般的です。保証期間付きの場合は、その期間中の年金を遺族などが受け取れる場合があります。
有期年金は、一定の期間に年金を受け取りたいときに使えます。ただし、保証のないタイプでは、被保険者が亡くなると年金の支払いが止まります。また、決められた期間が終わった後の生活費は、別に考えておく必要があります。年金額や死亡時の扱いは、契約する商品を確認しましょう。
有期年金は、必要な期間だけ年金を受け取りたいという方に適した制度と言えるでしょう。契約期間や年金額、そして契約期間終了後の生活設計について、しっかりと考えてから加入を検討することが大切です。
| 項目 | 内容 |
|---|---|
| 定義 | 決められた期間、被保険者が生存している間に年金を受け取る仕組み。保証期間付きの商品もある。 |
| 期間 | 契約時に決定 (例: 10年、20年) |
| 用途 | 老後生活費の支給、住宅ローン返済など |
| 注意点 | 死亡後の年金は原則終了。ただし保証期間や残額の一時金がある商品もある。 |
| 利点 | 将来の収入計画が容易 |
| 欠点 | 契約期間終了後は支給なし |
| その他 | 契約期間終了後の生活費対策が必要(貯蓄、他の年金加入など) |
終身年金との比較

老後の生活資金を確保する方法として、年金は大切な役割を担っています。年金には様々な種類がありますが、大きく分けて期間が定められた有期年金と、一生涯受け取れる終身年金があります。この記事では、終身年金について、有期年金と比較しながら詳しく説明します。
有期年金は、契約で決めた期間に被保険者が生存している間、年金を受け取るものです。保証期間がある商品では、被保険者が亡くなっても保証期間中の年金を受け取れる場合があります。期間が終われば支払いは終了するため、その後の生活費は別に考えておきましょう。
終身年金は、被保険者が生きている限り年金を受け取る仕組みです。長生きに備えられますが、早く亡くなると受取総額が少なくなる場合があります。保証期間付きの終身年金なら、保証期間中に亡くなっても、その期間の年金や一時金を受け取れます。どのタイプか確認しましょう。
このように、有期年金と終身年金はそれぞれ異なる特徴を持っています。どちらが自分に合っているかは、自分のライフプランや経済状況、家族構成などを考慮し、慎重に検討する必要があります。将来の収入や支出、健康状態なども踏まえ、専門家への相談も検討しながら、最適な選択をすることが大切です。
| 項目 | 有期年金 | 終身年金 |
|---|---|---|
| 決められた期間内で、被保険者が生存している間。保証期間付きは例外あり。 | あらかじめ定められた期間 | 被保険者が生存している間。保証期間付きは死亡後の支払いもあり得る。 |
| メリット | 契約期間中は安定した収入を得られる 計画的に利用することで効果を発揮(例:住宅ローン返済期間中の収入補填) |
長生きのリスクに備えることができる 生涯にわたって年金が支給される安心感 |
| デメリット | 期間満了後は収入が途絶える | 若くして亡くなった場合、受け取れる年金の総額が少なくなる可能性がある |
確定年金との違い
有期年金も確定年金も、受け取る期間を決める個人年金保険です。大きな違いは、その間に被保険者が亡くなったときの年金の扱いです。
保証期間のない有期年金では、被保険者が亡くなると年金の支払いは止まります。ただし、払い込んだ保険料相当額や年金原資から、すでに受け取った年金を引いた残りがあれば、一時金として受け取れる商品が一般的です。保証期間付きなら、その期間中は死亡後も年金を受け取れます。
確定年金では、被保険者が亡くなっても、契約で決めた残りの期間の年金を受け取れます。一時金で受け取れる場合もあります。例えば10年の確定年金で5年目に亡くなった場合、残りの年金または一時金を、契約で定めた受取人が受け取ります。必ず一括払いになるわけではありません。
確定年金と有期年金の年金額は、払い込む保険料、契約時の利率、保証の有無などによって変わります。確定年金の額が有期年金より必ず低いとは言えません。比較する際は、同じ保険料や受取開始年齢などの条件で見積もりましょう。
決めた期間に確実に年金を受け取り、亡くなった後も残りを家族に残したいなら確定年金が候補になります。生きている間の一定期間に備えたいなら有期年金が候補です。ただし、保証期間や死亡時の一時金の有無で結果は変わります。長生きへの備えを重視するなら、終身年金も合わせて比較しましょう。
| 項目 | 有期年金 | 確定年金 |
|---|---|---|
| 受取期間 | 決められた期間内で、被保険者が生存している間。保証期間付きは例外あり。 | 一定期間 |
| 受取人死亡時の扱い | 年金は原則終了 。ただし保証期間や残額の一時金がある商品もある。 |
残りの期間の年金、または一時金を契約で定めた受取人が受け取る。 |
| 年金額 | 保険料・利率・保証内容などの条件による | 保険料・利率・保証内容などの条件による |
| メリット | 一定期間、生存中に年金を受け取れる。保証や一時金の有無は商品による。 | 死亡後も残りの期間に対応する年金または一時金を受け取れる。 |
| デメリット | 保証のないタイプでは、死亡後の年金が止まる。 | 年金額は商品と契約条件による。 |
| 向きやすい人 | 一定期間、 生きている間の収入に備えたい人。死亡時の扱いは要確認。 |
死亡後も、決められた期間の年 金を家族などに残したい人。 |
年金の種類の選択

老後の生活資金を支える年金には、様々な種類があり、それぞれに特徴があります。ご自身の状況や希望に合った年金を選ぶことが、安心して暮らせる老後を送るための鍵となります。
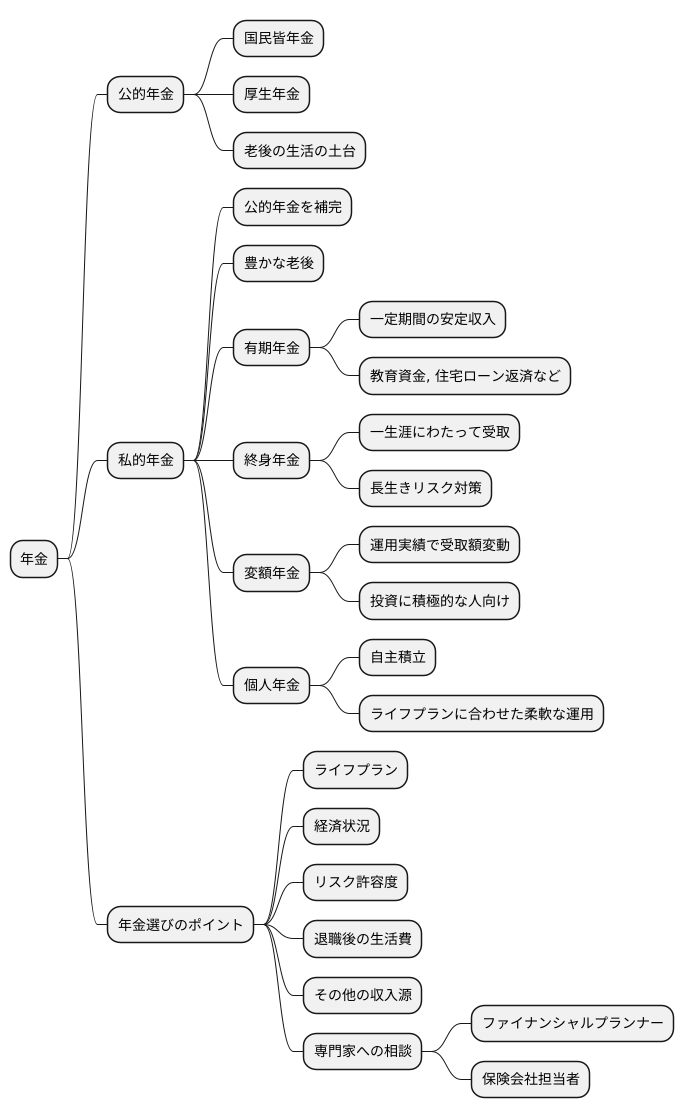
老後の収入には、公的年金と私的年金があります。公的年金は国民年金と、会社員・公務員などが加入する厚生年金保険が基本です。『国民皆年金』は制度の考え方を表す言葉で、国民年金と並ぶ別の年金の名前ではありません。個人年金保険は、公的年金を補う私的な備えの一つです。
個人年金保険には、決められた期間に受け取る確定年金や有期年金、被保険者が生きている間に受け取る終身年金などがあります。有期年金の保証期間や、確定年金の死亡後の受け取り方は商品ごとに確認しましょう。変額年金は運用実績で受取額が変動するため、元本割れの可能性も含めて検討が必要です。
どの年金を選ぶかは、ご自身のライフプラン、経済状況、そしてリスクに対する考え方によって大きく異なります。例えば、退職後の生活費をどの程度確保したいのか、他に収入源はあるのか、どの程度のリスクまで許容できるのかなどをじっくり考える必要があります。将来の収入や支出を予測し、必要な年金額を計算することも大切です。複雑で難しいと感じる場合は、専門家に相談してみましょう。ファイナンシャルプランナーや保険会社の担当者などに相談することで、客観的なアドバイスを受けることができます。それぞれの年金の特徴を正しく理解し、ご自身に最適な年金を選び、豊かな老後を迎えましょう。
将来設計の重要性
人生百年と言われる現代において、将来設計、特に老後の生活設計の重要性はますます高まっています。平均寿命が延びる一方で、少子高齢化の影響で公的年金制度の維持が難しくなっており、公的年金だけに頼る生活は不安定になりつつあります。かつてのように定年を迎えた後に悠々自適な生活を送ることは難しく、自分自身で老後の生活資金を準備する必要性が今まで以上に大きくなっています。
老後の生活資金を確保するための方法として、まず公的年金制度への理解を深めることが大切です。国民年金や厚生年金などの仕組みや受給資格、受給額などを正しく理解し、将来受け取れる年金額を把握しておく必要があります。その上で、公的年金だけでは不足する部分をどのように補うかを考えなければなりません。
老後資金を準備する方法の一つに、個人年金保険があります。毎月払いのほか、一時払いなどの商品もあります。将来受け取る年金額があらかじめ分かる商品と、運用実績で変わる商品があるため、受取額が必ず確定しているとは限りません。預貯金や投資商品と比べ、それぞれの条件と費用を確認しましょう。
早いうちから準備を始めることも重要です。若い頃から少しずつ積み立てていくことで、将来の負担を軽減することができます。また、時間をかけて運用することで、複利効果によって資産を大きく増やすことも期待できます。将来への漠然とした不安を抱えるのではなく、具体的な計画を立て、行動に移すことで、安心して老後を迎えられるはずです。信頼できる専門家、例えばファイナンシャルプランナーなどに相談し、アドバイスを受けることも有効な手段の一つです。様々な情報を集め、自分自身に合った最適な将来設計を行いましょう。
| 老後準備の重要性 | 対策 | 具体的な方法 |
|---|---|---|
| 人生100年時代、公的年金だけでは不安 | 老後資金を自分で準備 | 公的年金制度への理解を深める |
| 個人年金保険への加入 | ||
| 積立型の金融商品への投資 | ||
| 早めの準備 | 若い頃から積み立て、複利効果活用 | |
| 将来への不安解消 | 専門家への相談 | ファイナンシャルプランナー等 |