
報酬比例部分とは?年金への影響

保険について知りたい
先生、「報酬比例部分」ってよく聞くんですけど、何のことか教えてもらえますか?

保険のアドバイザー
はい。報酬比例部分は、厚生年金の加入期間と、その間の給与や賞与に応じて計算される部分です。老齢基礎年金は、受給資格を満たした人が受け取ります。誰でも同じ額を受け取れるわけではありません。
保険について知りたい
自分が今までにどれだけお給料をもらっていたかで金額が変わるんですか?
保険のアドバイザー
そうです。ただし、給与が高ければ必ず年金額が比例して増えるという単純な話ではありません。加入期間と、時期に応じた標準報酬の記録を使います。2003年3月以前は平均標準報酬月額、同年4月以降は賞与も含む平均標準報酬額で計算します。
報酬比例部分とは。
『報酬比例部分』は、厚生年金の加入期間と過去の報酬に応じて計算される年金額です。老齢厚生年金だけでなく、障害厚生年金や遺族厚生年金の計算にも関係します。2003年3月以前は各月の標準報酬月額、同年4月以降は標準賞与額も含む報酬を使って計算します。老齢基礎年金を受け取るには受給資格期間などの条件があります。
報酬比例部分とは

老後の公的年金は、受給資格を満たした人が受け取る老齢基礎年金と、厚生年金に加入した人の報酬に応じた老齢厚生年金などで構成されます。報酬比例部分は厚生年金の額を計算する基礎です。
報酬比例部分は、厚生年金に加入していた期間と、その間の給与・賞与の記録をもとに計算されます。『お賃金』ではなく、ふだん使う言葉なら『給与』と考えると分かりやすいでしょう。報酬には計算上の上限や再評価もあるため、給与が2倍なら年金も必ず2倍になるわけではありません。
厚生年金の保険料は給与や賞与をもとに計算されます。ただし、本人が払った保険料を本人名義の『報酬比例部分の積立金』として貯め、後でそのまま返す仕組みではありません。日本の公的年金は、現役世代の保険料でその時の受給者を支える仕組みを基本とし、積立金も活用しています。将来の年金額は、加入期間と標準報酬の記録などから計算されます。
老後に受け取る額は、老齢基礎年金と老齢厚生年金のそれぞれの受給条件・加入記録によって決まります。自分の記録や見込額は『ねんきんネット』などで確認し、分からない点は年金事務所に相談しましょう。
| 年金の種類 | 内容 | 金額決定要素 |
|---|---|---|
| 厚生年金 | 受給資格を満たした人の老齢基礎年金と、厚生年金の加入記録に応じた老齢厚生年金 | – |
| 基礎年金 | 受給資格期間などを満たした人が受け取る。納付・免除などの期間で額が異なる | – |
| 報酬比例部分 | 厚生年金の加入期間と、その間の標準報酬の記録に応じて計算
|
|
計算の基礎

老齢基礎年金は受給資格期間を満たした人に支給され、納付・免除などの記録で額が変わります。これとは別に、厚生年金の加入期間と報酬に応じて計算される部分が、報酬比例部分です。ここではその計算の基礎となる記録を見ていきます。
報酬比例部分は、2003年3月以前と4月以降の加入期間を分けて計算します。3月以前は、各月の標準報酬月額をもとにした『平均標準報酬月額』を使います。この期間の計算に、賞与の標準賞与額を一律に加えるわけではありません。標準報酬月額は毎月の給与などを一定の等級に当てはめた額です。
2003年4月以降は、各月の標準報酬月額と標準賞与額を合わせ、加入月数で割った『平均標準報酬額』を使います。これは年間の平均額ではなく、月数で割った額です。過去の報酬は現在の水準に合わせて再評価されます。自分の加入月数や報酬の記録は、ねんきんネットや年金定期便などで確認しましょう。
年金の種類と関連性
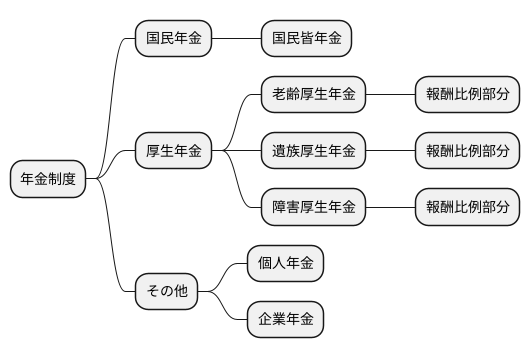
日本の公的年金には国民年金と厚生年金があります。老齢厚生年金のほか、障害厚生年金、遺族厚生年金もあります。受け取れるかどうかや金額は、加入状況とそれぞれの給付条件で決まります。
報酬比例部分は、老齢厚生年金、障害厚生年金、遺族厚生年金の計算の基礎となります。ただし、どの年金も給与と加入期間だけで単純に決まるわけではありません。障害や死亡の時点の加入状況など、それぞれの受給要件があり、計算方法にも違いがあります。
このように、報酬比例部分は、様々な状況で支給される年金に影響を与える重要な要素です。将来どのくらいの年金を受け取ることができるのかを予測するためには、自身の報酬比例部分を把握し、年金制度について理解を深めることが大切です。公的年金に加えて、個人年金や企業年金など、自助努力による老後への備えも重要です。様々な情報を集め、将来設計に役立てていきましょう。
将来設計への活用
将来の暮らし向きを考える上で、報酬に比例する部分の仕組みを理解することはとても大切です。この仕組みによって決まる年金の見込み額を知ることで、老後の生活に必要な費用を予測し、早めに備えを始められます。
例えば、年金の見込み額が足りない場合は、民間の年金保険に加入する、貯蓄や投資で資産を増やすなどの方法を検討することで、将来への不安を軽くすることができます。十分な年金を受け取れる見込みであっても、ゆとりある老後生活を送るためには、今のうちから準備を始めるに越したことはありません。趣味や旅行など、老後にやりたいことをリストアップし、それらにかかる費用を計算してみるのも良いでしょう。
また、国の年金制度は、将来の改正によって変わる可能性があります。制度の変化によって、受給開始年齢や年金額などが変わることも考えられるため、常に最新の情報を確認し、必要に応じて生活設計を見直すことが大切です。制度改正の情報は、新聞やテレビなどの報道に加え、国の機関が発行する資料などで確認できます。
報酬に比例する年金部分は、将来の生活に大きな影響を与えます。老後の生活を安心して送るためにも、日頃から関心を持って情報収集に努め、将来設計に役立てましょう。年金制度の仕組みを理解するだけでなく、他の制度や社会情勢の変化にも目を向け、柔軟に対応できるような準備を整えていくことが重要です。
| テーマ | 内容 | 行動 |
|---|---|---|
| 報酬比例年金 | 将来の年金見込み額に影響 | 仕組みを理解し、見込み額を確認 |
| 年金見込み額の不足対策 | 民間の年金保険、貯蓄、投資 | 不足額を計算し、対策を検討 |
| ゆとりある老後生活 | 趣味、旅行など | やりたいことをリストアップし、費用を計算 |
| 年金制度の改正 | 受給開始年齢、年金額の変更 | 最新情報を常に確認し、生活設計を見直し |
| 情報収集 | 新聞、テレビ、国の機関資料 | 制度の変化や社会情勢に目を向け、柔軟に対応 |
情報収集の重要性

老後の生活資金の多くを占める年金は、複雑な制度であるため、仕組みを理解することが難しいと感じる方も少なくありません。給与や加入期間に応じて金額が決まる部分の計算方法など、複雑な要素が多く、分かりにくい部分もあるでしょう。しかし、ゆとりある老後を送るためには、年金制度についてきちんと理解し、将来設計に役立てることが非常に大切です。
自ら積極的に情報を集めることが、年金理解への第一歩です。独立行政法人である日本年金機構のホームページには、年金制度に関する様々な情報が掲載されています。制度の概要や受給資格、支給額の計算方法など、多岐にわたる情報が分かりやすく解説されています。また、お住まいの地域にある年金事務所では、窓口相談や電話相談などを通して、専門職員から直接詳しい説明を聞くことができます。疑問点を解消し、より正確な情報を得るために、これらの窓口を積極的に活用しましょう。
さらに、各地で定期的に開催されている年金相談会も貴重な情報源です。これらの相談会では、年金制度に精通した専門家が、個別の状況に応じたアドバイスを提供してくれます。複雑な年金制度について、専門家から直接分かりやすく説明を受けられるため、疑問や不安を解消する良い機会となるでしょう。また、セミナーや講演会なども開催されている場合があり、年金制度に関する理解を深めるのに役立ちます。
自身の年金について深く理解することは、将来への不安を軽減し、安心につながります。受給額の見込みや受給開始時期などを把握することで、より具体的な老後設計が可能になります。そのためにも、情報収集と学習を継続的に行い、年金制度に対する理解を深めていくことが大切です。日頃から年金について関心を持ち、最新情報や制度変更にも注意を払うことで、将来の生活設計をより確かなものにすることができるでしょう。
| 情報源 | 内容 | 方法 |
|---|---|---|
| 日本年金機構ホームページ | 制度の概要、受給資格、支給額の計算方法など | ホームページ閲覧 |
| 年金事務所 | 制度の詳しい説明 | 窓口相談、電話相談 |
| 年金相談会 | 個別の状況に応じたアドバイス | 相談会参加 |
| セミナー・講演会 | 年金制度に関する理解を深める | セミナー・講演会参加 |