
市場価格調整:MVAを理解する

保険について知りたい
先生、この『市場価格調整』って、なんだか難しくてよくわからないです。簡単に言うとどういうことでしょうか?

保険のアドバイザー
市場の金利の変化を、主に途中で解約するときの返戻金へ反映する仕組みだよ。満期保険金や毎年の年金が、すべてこの仕組みで変わるわけではないんだ。
保険について知りたい
金利が上がると、途中で解約したときに戻るお金が減るんですか?それって、なんだか損しているみたいで嫌ですね…
保険のアドバイザー
市場金利が下がると、調整によって解約返戻金が増える方向に働くのが一般的だよ。ただし、解約にかかる費用などもあるので、払い込んだ保険料以上になるとは限らないんだ。どの受取額に調整がかかるか、商品ごとの条件を確認しよう。
MVAとは。
保険の用語で『市場価格調整』というものがあります。これは、解約などでお金が戻る時に、その時々の市場の金利によって、運用しているお金の価値が変わることを考えに入れて調整する仕組みです。例えば、解約するときの市場の金利が契約した時よりも上がっている場合は、調整によって戻るお金が減る方向に働きます。反対に、解約するときの市場の金利が契約した時よりも下がっている場合は、調整によって戻るお金が増える方向に働きます。解約控除などもあるため、払込保険料を上回るとは限りません。
市場価格調整とは

市場価格調整 という言葉を聞かれたことはありますか?これは、簡単に言うと、主に保険を途中で解約する時に、 市場金利の変化を解約時の受取額に反映する仕組み のことです。専門用語では 市場価格調整 のことを MVA (エムブイエー)と呼びます。 解約返戻金、つまり途中で契約をやめるときに戻るお金などに適用します。満期保険金や年金のすべてに適用する仕組みではなく、適用する場面は商品によって異なります。
では、 具体的にどのような仕組み なのでしょうか。市場の金利が上がると、調整の対象となる解約返戻金は減る方向に働き、逆に市場の金利が下がると、解約返戻金は増える方向に働きます。一見複雑に思えるかもしれませんが、 保険会社がお客さまから預かったお金をどのように運用しているかを考えると、この仕組みは理にかなっている ことが分かります。保険会社は、お客さまから預かったお金を大切に運用し、将来の給付金の支払いに備えています。この運用は、主に債券などの金融商品を通じて行われています。
債券の価格は、市場の金利と密接に関係しています。 市場の金利が上がると債券の価格は下がり、逆に金利が下がると債券の価格は上がる のです。つまり、保険会社が保有する資産の価値は、市場の金利によって変動します。途中で解約する際に生じる運用資産の価値の変動を、 市場価格調整を通してその影響を返戻金に反映させている のです。
この仕組みは、一部の貯蓄性のある生命保険や年金保険に適用 されます。これらの商品は、長期間にわたってお客さまに保障を提供するため、将来の支払いに備えて適切な資産運用を行う必要があります。 市場価格調整は、お客さまに安定した保障を提供し続けるために必要な、重要な仕組み なのです。調整対象の解約返戻金などが市場金利によって変動する可能性があるということは、しっかりと理解しておくべき重要な点です。
| 用語 | 説明 |
|---|---|
| 市場価格調整 (MVA) | 主に解約返戻金等に、市場金利による運用資産の価値変動を反映する仕組み |
| 解約返戻金 | 契約解約時戻ってくるお金 |
| 満期保険金等 | 市場価格調整の対象になるかは商品で確認。すべてに適用するわけではない。 |
| 市場金利の影響 | 金利上昇→調整対象の返戻金が減る方向 金利低下→調整対象の返戻金が増える方向 |
| 保険会社の運用 | 債券などの金融商品で運用 金利上昇→債券価格下落 金利低下→債券価格上昇 |
| 適用商品 | 一部の貯蓄性のある生命保険・年金保険等 |
金利上昇時の影響
ここでは、市場の金利が上がった場合を考えます。この金利上昇は、私たちの暮らし、特に保険に加入している方々に、少なからず影響を及ぼします。今回は、金利が上がった際に、保険にどのような影響が生じるのか、詳しく見ていきましょう。
まず金利が上がると、債券の値段は下がります。債券とは、国や企業がお金を借りるために発行する証券のことです。新しく発行される債券は、高い金利でより多くの利息を受け取ることができるので、以前の低い金利で発行された債券は、魅力が薄れてしまい、値段が下がるのです。
保険会社は、皆様からお預かりした保険料を大切に運用し、将来の保険金のお支払いに備えています。この運用では、債券が重要な役割を担っています。ですから、金利が上がって債券の値段が下がると、保険会社の運用資産全体の価値も下がってしまいます。
この影響は、保険契約者にも及びます。例えば、 解約返戻金 。これは、保険を途中で解約した場合に戻ってくるお金のことですが、市場価格調整がある契約では、金利上昇の影響を反映して、この解約返戻金の額も減ってしまうことがあります。
将来受け取る年金額などが、あらかじめ決まっている商品もあります。実際には金利が上がってしまった場合でも、市場価格調整を理由に、その年金額が一律に減るわけではありません。解約返戻金への調整と、契約で定めた保険金や年金の支払いは区別して確認しましょう。
このように、金利上昇は保険会社の運用に影響を与え、ひいては保険契約者に影響を与えることがあります。保険会社は、将来の保険金支払いを確実に行うため、様々な調整を行っています。保険に加入している方は、金利の動きにも気を配り、ご自身の保険についてしっかりと理解しておくことが大切です。
| 項目 | 金利上昇の影響 |
|---|---|
| 債券価格 | 下落 |
| 保険会社の運用資産 | 価値下落 |
| 解約返戻金 | 市場価格調整がある契約では減少する方向に働く |
| 予定利率型保険 | 約束された保険金・年金が市場価格調整だけで一律に減るわけではない |
金利下落時の影響
ここでは、市場の金利が下がった場合を考えます。 これは私たちの生活や企業活動に様々な形で影響を与えますが、保険会社にとっても大きな変化をもたらします。金利が下がると、保険会社が保有している債券の値段が上がります。なぜなら、既に発行されている債券は、発行された時点での金利が適用されたままなので、今よりも高い金利で運用されていることになります。金利が下がった市場では、この高い金利で運用されている債券は魅力的に映り、多くの投資家が買いたがるため、債券の値段が上がるのです。
保険会社は、集めた保険料を債券などの資産で運用しています。 そのため、金利が下がって債券価格が上がると、保険会社の保有資産の価値も上昇します。市場価格調整がある商品では、この価値変動を解約返戻金に反映します。すべての保険の返戻金が同じ仕組みで変わるわけではありません。金利が下がって資産価値が上がれば、解約返戻金の額も増える可能性があります。
また、将来受け取る年金と、解約返戻金への市場価格調整は分けて考える必要があります。金利が下がり債券の価格が上がったからといって、毎年の年金額が自動的に増えるわけではありません。既に保有する債券の評価額が上がる一方、新しく運用する資金の利回りが低下することもあります。年金額の保証や見直しの条件は、商品の説明書で確認しましょう。
このように、金利が下がると、保有する債券の価格は上がり、市場価格調整の対象となる解約返戻金は増える方向に働きます。ただし、解約控除や為替の影響等もあるので、受取額が払込額を上回るとは限りません。また、 金利の変動は常に予測が難しく、将来どうなるかは誰にも分かりません。 金利が上がった場合の影響なども考慮しながら、保険を選ぶことが大切です。
| 金利の変動 | 債券価格 | 保険会社の資産 | 保険契約者への影響 |
|---|---|---|---|
| ↓ 下落 | ↑ 上昇 | ↑ 上昇 | 市場価格調整がある返戻金は増える方向。年金給付金が自動的に増えるわけではない。 |
加入者へのメリット・デメリット

市場価格調整(MVA)がある保険には、加入者にとって利点と難点があります。MVAは年金商品の名前ではなく、主に解約返戻金を調整する仕組みです。一般に、市場金利が下がると解約時の受取額が増える方向に働きます。一方、市場金利が上がると減る方向に働きます。市場金利の変化が受取額に反映されるため、解約時期を考える際には調整後の金額を確認しましょう。
次に、難点について説明します。MVAは市場金利に連動するため、 契約を途中でやめた場合、当初予定していたよりも受け取るお金が少なくなる可能性があります。 特に、金利が上がった時に解約すると、この影響が大きく出ることがあります。また、途中で解約するときの受取額が確定していないため、将来の生活設計を立てにくいと感じる人もいるかもしれません。
MVAがある保険に加入するかどうかを決めるには、 これらの利点と難点をよく理解し、自分自身の状況や将来設計に合っているかを慎重に検討することが大切です。 特に、 将来どれくらいお金が必要になるのか、どれくらいの期間お金を受け取りたいのか、どの程度の損失なら許容できるのか をじっくり考える必要があります。また、市場金利がどのように変化するかを予測することは難しいため、 金利変動によるリスクを理解しておくことも重要です。 金利低下による調整が受取額を押し上げる場合もありますが、中途解約では払込保険料を下回ることもあります。そのため、安易に加入するのではなく、 専門家によく相談し、自分にとって最適な選択かどうかを判断することが必要です。
| 項目 | 内容 |
|---|---|
| 利点 |
|
| 難点 |
|
| 検討事項 |
|
長期的な視点の重要性

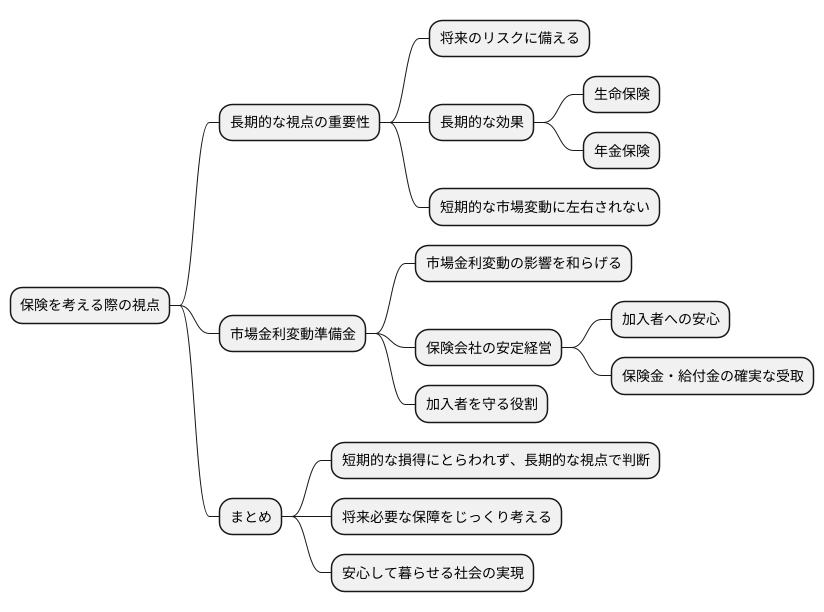
保険を考える際には、目先の損得にとらわれず、長い目で見る視点が大切です。保険は、将来のリスクに備えるための商品であり、その効果は長い期間にわたって発揮されます。例えば、生命保険や年金保険などは、数十年という単位で加入するものです。そのため、短期的な市場の変動に一喜一憂するのではなく、長期的な視点で加入のメリットを評価する必要があります。
市場価格調整は、保険会社が保有する資産の価値の変化を、契約条件に従って解約返戻金などに反映する仕組みです。「市場金利変動準備金」という準備金を契約者のために積み立てる仕組みではありません。加入者を守るには、保障内容だけでなく、中途解約時の受取額と費用を理解することも重要です。
加入者も、短期的な価値の変動に過度に反応する必要はありません。むしろ、将来の安心を確保するという保険本来の目的に立ち返って、長期的な視点で考えることが重要です。保険は、将来の不確実性から私たちを守ってくれる大切なものです。短期的な損得にとらわれず、長期的な視点でその価値を理解することで、より安心して暮らせる社会を実現できるのではないでしょうか。保険を選ぶ際には、目先の情報だけでなく、将来の自分にとって本当に必要な保障は何かをじっくりと考え、長期的な視点で判断することが重要です。
他の調整方法との違い
市場価格調整(MVA)と、保険料の計算に使う予定利率や予定死亡率の見直しは、役割が異なります。MVAは主に解約返戻金等への調整で、予定利率や予定死亡率は保険料を計算する基礎です。
予定利率は、将来の運用による収益を見込んで保険料を計算する際の基礎となる利率です。新しく販売する商品などでは見直すことがありますが、既存の定額保険の約束を毎回書き換える仕組みではありません。利率を見直す商品では、契約で定めた時期と方法を確認します。
予定死亡率は、年齢や性別などに応じて死亡する割合を見込んだ、保険料計算の基礎です。統計が見直されたからといって、既存の定額保険の保険料や保険金が一律に変更されるわけではありません。
MVAは、解約等の計算時点における所定の市場金利を、返戻金等に反映します。金利が動くたびに保険料や保障額が自動的に書き換わる仕組みではありません。予定利率や予定死亡率の見直しとは、対象とする金額や適用する場面が異なります。
このように、MVAは解約時の受取額に市場金利の変動を反映する調整方法です。保険料を市場の実勢に合わせて随時変更するものではありません。解約返戻金と、契約で定めた保険金・年金、保険料を分けて理解することが大切です。
| 調整方法 | 仕組み | 頻度 | メリット | デメリット |
|---|---|---|---|---|
| 市場価値調整 (MVA) | 主に解約返戻金等へ市場金利による資産価値の変化を反映 | 解約等の計算時点の所定の金利で計算 | 金利低下時は返戻金を増やす方向に調整 | 金利上昇時等に返戻金が減り、払込額を下回ることがある |
| 予定利率の変更 | 運用収益の見込みを使う保険料計算の基礎。見直しと既契約の条件は区別。 | 新商品等で見直し。既契約への適用は契約条件による。 | – | 市場環境の変化に素早く対応できない場合がある |
| 死亡率の変更 | 死亡する割合の見込みを使う保険料計算の基礎。既契約を一律に変更するものではない。 | 統計や新商品等で見直し。既契約の約束とは区別。 | – | 市場環境の変化に素早く対応できない場合がある |