
ソルベンシー比率とは?2026年導入の新規制と見方

保険について知りたい
先生、「ソルベンシー・マージン比率」って、よく聞くんですけど、何のことかよくわからないんです。簡単に教えてもらえますか?

保険のアドバイザー
そうですね。「ソルベンシー・マージン比率」は、かんたんに言うと、保険会社が、もしもの時にちゃんと保険金を払えるかどうかの、安全性をはかるためのものなんだ。たとえば、大地震が起きたり、たくさんの人が一度に病気になったりした時でも、保険会社が困らないように、お金の余裕があるかをみるんだよ。
保険について知りたい
なるほど。お金の余裕があるかってことですね。でも、具体的にはどうやってみるんですか?
保険のアドバイザー
保険会社が公表する比率を見るんだ。2026年3月期からは、資産と負債を現在の価値で評価する新しい基準が始まり、監督上の目安は100%になったよ。以前の基準では200%が目安だったので、どちらの基準の数字かを確認する必要があるんだ。
ソルベンシー・マージンとは。
ソルベンシー比率は、大きな災害や市場の急変など、通常の予想を超える危険が起きたときの支払余力を表します。2026年3月期からは「経済価値ベースのソルベンシー規制」が始まり、監督上の目安は100%です。以前のソルベンシー・マージン比率では200%が目安でした。計算方法が変わったため、数字を比べるときは基準も確認しましょう。
ソルベンシー・マージン比率とは
保険会社を選ぶ際、健全な経営状態であるかは重要な判断基準となります。それを知るための手がかりの一つが、ソルベンシー・マージン比率です。この比率は、簡単に言うと保険会社の支払い余力を示すものです。大規模な災害や多数の事故など、不測の事態が起こった際に、契約者への支払いをきちんと行えるかどうかの目安となるのです。
保険会社は、様々な事態に備えて、常に十分な資産を保有していなければなりません。地震や台風といった大規模な自然災害はもちろん、感染症の流行や大きな事故の多発など、社会情勢の変化によって、多くの保険金支払いが発生する可能性もあるからです。ソルベンシー・マージン比率は、そのような不測の事態に備えた会社の財務の健全性を示す重要な指標なのです。
2026年3月期からの新しい比率は、資産と負債を現在の価値で評価し、保険会社が持つ資本を、保険や市場変動などの危険量で割って求めます。以前の比率とは計算方法が違うため、100%と200%をそのまま比べることはできません。
比率が高いほど危険に対する余裕が大きいことを示しますが、その会社が必ず安全という意味ではありません。どの基準で計算した比率かを確かめ、利益、資本、格付け、商品やサービスなども合わせて見ましょう。
| 項目 | 説明 |
|---|---|
| ソルベンシー・マージン比率 | 保険会社の支払い余力を示す比率。大規模災害や多数の事故など、不測の事態が起こった際に、契約者への支払いをきちんと行えるかどうかの目安。 |
| 比率の算出方法 | 新基準では、経済価値で見た資本を危険量で割る。旧基準とは計算方法が異なる |
| 比率の意味 | 高いほど危険に対する余裕が大きい目安。ただし、比率だけで安全性を断定できない |
| 保険会社選びにおける重要性 | 新基準か旧基準かを確認し、利益、資本、格付け、情報開示なども合わせて比較する |
比率の重要性
保険会社を選ぶ際、あるいは投資先として検討する際に、その会社の財務の健全性は大変重要です。財務の健全性を示す指標の一つとして、ソルベンシー・マージン比率というものがあります。この比率は、いわば保険会社の体力、つまりどれだけの衝撃に耐えられるかを示すバロメーターのようなものです。
この比率が示すのは、将来の不確実性に対する備えの度合いです。保険会社は、将来発生するかもしれない様々なリスク、例えば大きな災害や景気の変動といった不測の事態に備えて、常に十分な資産を保有していなければなりません。ソルベンシー・マージン比率は、保有している資産が、将来予測されるリスクに対して十分かどうかを測るための重要な指標なのです。
契約者にとっては、保険会社が予想外の損失にどの程度耐えられるかを見る手がかりになります。ただし、比率が高くても保険金の支払いが必ず保証されるわけではありません。
投資家にとっても財務の余裕を見る材料になりますが、高い比率が投資収益を保証するわけではありません。収益力や資産の内容なども確認する必要があります。
さらに、監督当局にとっても、保険市場全体の安定性を監視する上で、ソルベンシー・マージン比率は欠かせない情報です。個々の保険会社の財務状況を把握することで、市場全体のリスクを管理し、金融システムの安定を維持することに役立ちます。このように、ソルベンシー・マージン比率は、保険会社、契約者、投資家、そして監督当局まで、様々な立場の人々にとって重要な意味を持つ指標と言えるでしょう。
| ソルベンシー・マージン比率 | 関係者 | 意味 |
|---|---|---|
| 高い | 保険契約者 | 予想外の損失に対する支払余力を見る手がかり。保険金の支払いを保証する数字ではない |
| 高い | 投資家 | 財務の余裕を見る材料の一つ。投資収益を保証する数字ではない |
| 監督上の基準未満 | 監督当局 | 回復計画や改善策を求めるなど、早期の監督措置を判断する材料 |
| 全般 | 保険会社 | 財務の健全性指標、将来の不確実性に対する備えの度合い |
行政監督における役割
保険会社の財務の健全性を保ち、契約者などを守るため、国は保険会社を監督する役割を担っています。この監督において、保険会社の支払余力を示す指標であるソルベンシー・マージン比率は重要な役割を担っています。
2026年3月期からの経済価値ベースのソルベンシー比率では、100%が監督上の基準です。100%を下回ると、金融庁が比率の回復に向けた計画や対応を求めることがあります。旧基準の200%は、資産が負債の2倍あるという意味ではありません。
新基準では、比率が100%未満になると早期是正措置の対象になり得ます。比率が70%以上100%未満の場合は、原則として1年以内に100%以上へ回復する計画が求められます。70%未満になると、より早い回復と厳しい対応が求められます。
比率が低いほど監督措置は厳しくなります。ただし、基準を少し下回っただけで直ちに保険会社が破綻するという意味ではありません。金融庁は比率と会社の状況を見て、改善命令や業務制限などを判断します。
| 項目 | 内容 |
|---|---|
| ソルベンシー・マージン比率の役割 | 新基準では100%が監督上の目安。旧基準では200%だったため、基準の種類を確認する |
| 監督官庁 | 金融庁 |
| 監督の内容 | 新基準が100%を下回ると、比率の回復に向けた計画や改善策などを求める場合がある |
| 新基準が100%未満の場合の対応 | 70%以上100%未満では原則1年以内に100%以上への回復を求める。70%未満では、より早い回復や厳しい監督措置の対象になり得る |
比率の限界
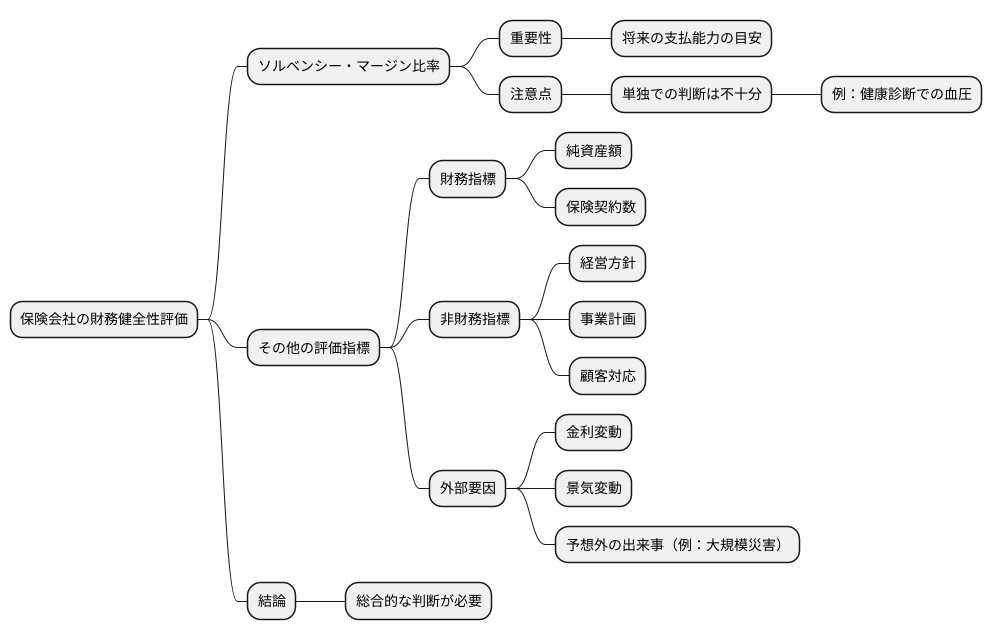
保険会社の財務の健全性を測る指標として、ソルベンシー・マージン比率は確かに重要です。これは、保険会社が将来の支払いに対応できるかどうかの目安となるからです。しかし、この比率だけで全てを判断できるほど単純ではありません。例えるなら、健康診断で血圧だけを見て健康状態を判断するようなものです。確かに血圧は重要な指標ですが、コレステロール値や血糖値など、他の数値も合わせて見なければ本当の健康状態はわかりません。
2026年3月期からの新基準は、資産と負債を現在の価値で評価し、市場や保険引受けなどの危険を以前より幅広く反映します。それでも、将来の損失を完全に予測できるわけではなく、比率だけで会社の全体像は分かりません。
保険会社を比べるときは、新基準か旧基準かを確認したうえで、利益の推移、資本の厚さ、格付け、情報開示、保険金支払いの体制なども合わせて見ましょう。数字の高さだけで安全性を断定しないことが大切です。
他の指標との関係
保険会社の健全性を見るときは、ソルベンシー比率のほか、利益や資本の推移、格付け、資産運用の内容なども確認します。複数の情報を合わせると、一つの数字だけを見るより会社の状態をつかみやすくなります。
実質純資産額は、時価で見た資産から負債を差し引いた金額を基に、保険会社の財務状態を確認するための指標です。ソルベンシー比率とは計算の目的が異なるため、どちらか一方だけで判断しません。
保有契約高は契約の規模を示しますが、金額が大きいだけで危険が大きい、または会社が安全だとは判断できません。商品の種類や責任準備金、収益の状況も合わせて確認します。
保険会社が公開する決算資料や統合報告書では、比率だけでなく、利益、資本、格付け、資産構成なども確認できます。同じ年度、同じ基準の数字で比べましょう。
| 指標 | 説明 | ソルベンシー・マージン比率との関係 |
|---|---|---|
| ソルベンシー・マージン比率 | 通常の予想を超える危険に対して、保険会社にどの程度の支払余力があるかを示す | – |
| 実質純資産額 | 時価で見た資産と負債などから財務状態を確認するための指標 | ソルベンシー比率とは目的と計算方法が違うため、両方の推移を確認する |
| 保有契約高 | 契約の規模を示す指標 | 契約高だけでは健全性を判断できない。責任準備金、商品の種類、収益なども合わせて確認する |
消費者へのアドバイス

保険を選ぶということは、将来への備えをしっかり行う上でとても大切なことです。保険会社を選ぶ際には、支払能力を示すソルベンシー・マージン比率という数字をよく耳にするかもしれません。これは確かに重要な指標の一つですが、それだけで判断してしまうのは早計です。ちょうど、家の土台がしっかりしているかを見るだけでは、住み心地が良い家かどうかは分からないのと同じです。
まず、保険会社が提供している保険の内容をよく確認する必要があります。保障の範囲や保険料、特約の有無など、自分に合った保障内容かどうかをじっくり検討しましょう。例えば、火災保険を選ぶ際、建物だけでなく家財道具も保障の対象に含めたい場合、補償範囲が広い保険を選ぶ必要があります。また、同じような保障内容でも、保険会社によって保険料が異なる場合もあります。複数の保険会社の商品を比較し、自分に合った保険料の保険を選ぶことが大切です。
次に、保険会社のサービスの質も重要なポイントです。事故や病気になった際に、迅速かつ丁寧な対応をしてくれる会社を選びたいものです。保険金請求の手続きが分かりやすいか、相談窓口の対応が良いかなども確認しておきましょう。いざという時に頼りになる保険会社かどうかを見極めることが重要です。
さらに、保険会社の経営状態が安定しているかどうかも確認しましょう。長期にわたる契約となる保険だからこそ、安心して任せられる会社を選ぶ必要があります。経営状況に関する情報は、各保険会社のホームページや金融庁のウェブサイトなどで確認できます。これらの情報を参考に、信頼できる保険会社を選びましょう。
最後に、保険選びで迷った時は、保険相談窓口などを利用するのも良いでしょう。専門家が親身になって相談に乗ってくれます。様々な情報を集め、じっくりと時間をかけて、自分に最適な保険会社を選びましょう。
| 項目 | 詳細 |
|---|---|
| 保険商品内容 | 保障範囲、保険料、特約の有無など、自分に合った保障内容であるかを確認。例:火災保険で家財も保障対象に含めるか、保険料の比較など。 |
| 保険会社サービスの質 | 迅速で丁寧な対応、保険金請求手続きの分かりやすさ、相談窓口の対応の良さなどを確認。いざという時に頼りになるかを見極める。 |
| 保険会社経営状態 | 長期契約のため、経営の安定性は重要。各保険会社のホームページや金融庁ウェブサイトで情報を取得。 |
| 保険相談窓口の利用 | 保険選びに迷った際に、専門家による相談も有効。 |