
保険会社の早期是正措置:契約者保護の仕組み

保険について知りたい
先生、「早期是正措置」って、保険会社が危なくなった時に何かするんですよね?

保険のアドバイザー
そうだね。簡単に言うと、保険会社のお金が足りなくなって、契約者にお金が払えなくなるかもしれない時に、国が会社に『しっかりしろ!』と命令する仕組みだよ。
保険について知りたい
お金が足りなくなる基準とかあるんですか?
保険のアドバイザー
あるよ。2026年3月31日からは「経済価値ベースのソルベンシー比率」という、保険会社の支払余力を示す数字が基準になっているんだ。100%を下回ると段階的な措置の対象になり、70%、35%を境に措置が強くなる仕組みだよ。
早期是正措置とは。
保険会社の財務状況が悪化したとき、金融庁が経営改善を求める仕組みを「早期是正措置」といいます。2026年3月31日からは、経済価値ベースのソルベンシー比率を基準に判断します。この比率は、保険会社が抱えるリスクに対して、どのくらい支払余力を持っているかを示します。
比率が70%以上100%未満は第一区分、35%以上70%未満は第二区分、35%未満は第三区分です。区分に応じて、経営改善計画の提出、支払能力を高めるための措置、業務の全部または一部の停止などが命じられます。
これらの措置は、問題が深刻になる前に保険会社の経営改善を促し、契約者を守ることが目的です。200%、100%、0%を境にしていた旧制度や、実質資産負債差額による旧基準は、現在の基準ではありません。
はじめに
私たちが安心して暮らせるよう、様々な危険から守ってくれるのが保険会社です。火事や病気、事故など、予期せぬ出来事で財産や健康が損なわれた際に、保険金を受け取ることで経済的な負担を軽減し、生活の安定を維持することができます。しかし、保険会社自身の経営状態が悪化した場合、加入者への保障が十分にできなくなるかもしれません。このような事態を防ぎ、加入者を保護するために「早期是正措置」という制度が設けられています。
この制度は、保険会社の財務状況が悪化する前に、早めの段階で適切な対応策を実施することで、経営の悪化を防ぎ、最悪の事態を回避することを目的としています。例えるなら、健康診断のようなものです。定期的な健康診断を受けることで、病気を早期に発見し、適切な治療を行うことで重症化を防ぐことができます。早期是正措置も同様に、保険会社の経営状態を定期的にチェックし、問題があれば早期に発見し、適切な措置を講じることで、経営の健全性を維持することを目指しています。
具体的には、保険会社の財務状況が悪化し始めると、監督官庁である金融庁は、保険会社に対して業務改善計画の提出を求めたり、業務の一部停止を命令したりするなどの措置を段階的に講じます。これらの措置により、保険会社は経営の健全化を図り、加入者への保障を維持することが期待されます。早期是正措置は、保険会社が経営困難に陥る前に対応することで、破綻による影響を最小限に抑え、加入者の保護を図るための重要な安全装置と言えるでしょう。
この制度のおかげで、私たちは安心して保険に加入し、万が一の際に必要な保障を受け取ることができます。安心して将来設計を描き、日々の生活を送ることができるのも、こうした制度が私たちの生活を支えているからと言えるでしょう。

ソルベンシー・マージン比率とは

2026年3月31日から、保険会社の健全性を示す規制上の基準は、経済価値ベースのソルベンシー比率になりました。資産と負債を現在の経済状況に合わせて評価し、保険会社が抱えるリスクに対して十分な支払余力があるかを示します。
簡単に言うと、金利の変動や大規模災害など、通常の予想を超える出来事が起きても保険金を支払える体力があるかを見る数字です。100%が規制上の大切な目安ですが、比率が高いだけで会社の安全性をすべて判断できるわけではありません。
計算では、保有する資産と負債を経済価値で評価し、保険リスク、市場リスク、信用リスクなどを反映します。経済価値とは、資産や負債を現在の市場環境に合わせて評価する考え方です。
計算は複雑ですが、契約者が確認したいのは、比率が100%を上回っているか、以前より大きく下がっていないかという点です。100%を下回ると早期是正措置の対象になります。各社が公表する健全性の資料で最新の数値を確認しましょう。
ですから、保険会社を選ぶ際には、各社のソルベンシー・マージン比率を確認することをお勧めします。各社のホームページや、監督官庁のホームページなどで公開されていますので、一度確認してみることで、より安心して保険選びができるでしょう。
| 指標名 | 概要 | 計算要素 | 重要性 | 情報入手先 |
|---|---|---|---|---|
| 経済価値ベースのソルベンシー比率 | 保険会社が抱えるリスクに対して、経済価値で見た支払余力がどのくらいあるかを示す比率。 |
|
|
|
早期是正措置の内容
財務状況が悪化した保険会社には、早期是正措置という段階的な対応が取られます。2026年3月31日からは、経済価値ベースのソルベンシー比率を基準に判断します。
比率が70%以上100%未満になると第一区分です。金融庁は、経営の健全性を確保するための計画を提出し、実行するよう命じることができます。
比率が35%以上70%未満になると第二区分です。配当の制限、資産運用方針の変更、増資など、支払能力を高めるための措置が命じられる場合があります。
比率が35%未満になると第三区分です。業務の全部または一部の停止を命じられる場合があります。ただし、実際の命令内容は会社の状況を踏まえて決められます。
| 区分 | ソルベンシー・マージン比率 | 措置 | 内容例 |
|---|---|---|---|
| 正常 | 100%以上 | – | – |
| 第一区分 | 70%以上100%未満 | 業務改善命令 | 不必要な支出の抑制、収益性向上のための新商品開発 |
| 第二区分 | 35%以上70%未満 | 保険金支払能力充実のための命令 | 増資、資産売却 |
| 第三区分 | 35%未満 | 業務の一部または全部の停止命令 | 業務の全部または一部の停止など |
2026年3月から変わった点

旧制度では、ソルベンシー・マージン比率が200%を下回ると早期是正措置の対象となり、実質資産負債差額による区分も使われていました。2026年3月31日からは、経済価値ベースのソルベンシー比率を使う新しい制度へ移りました。
新制度では、資産と負債を現在の経済状況に合わせて評価します。金利の変化が長期の保険契約に与える影響などを、旧制度よりも細かく反映する考え方です。
古い資料には200%という目安や実質資産負債差額が出てきますが、現在の早期是正措置の区分とは異なります。保険会社を比べるときは、2026年3月期以降に公表された経済価値ベースのソルベンシー比率を確認してください。
| 指標 | 説明 | 早期是正措置との関連 |
|---|---|---|
| 経済価値ベースのソルベンシー比率 | 保険会社の支払能力を示す指標。将来の収益やリスクを考慮。 | 一定水準を下回ると早期是正措置の対象。 |
| 新制度への移行 | 2026年3月31日から経済価値ベースの規制を適用。 | 旧制度の200%基準や実質資産負債差額の区分とは異なる。 |
契約者保護の重要性
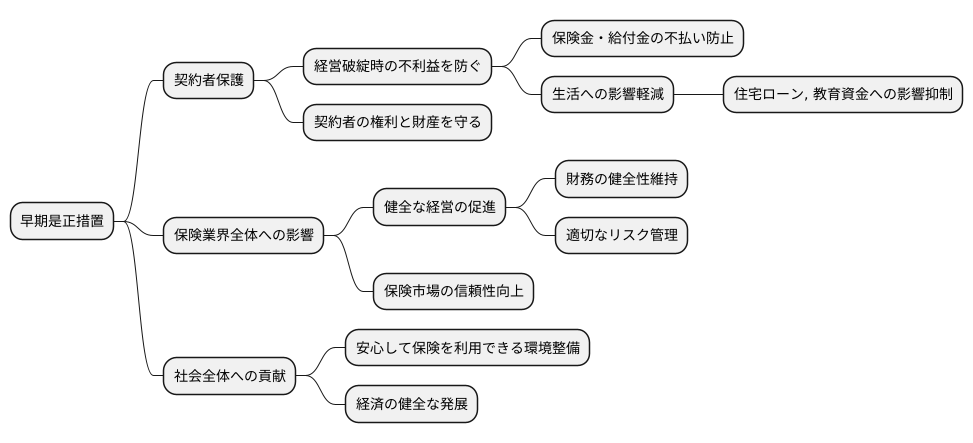
保険契約は、将来のリスクに備えるための大切な約束であり、契約者を守る仕組みが不可欠です。契約者保護の中核を担うのが早期是正措置です。この制度は、保険会社が経営難に陥る前に、適切な対策を講じることで、契約者の不利益を未然に防ぐことを目的としています。
保険会社が万が一経営破綻してしまうと、契約者は保険金や給付金を受け取ることができなくなるなど、生活に大きな影響が出かねません。住宅ローンや教育資金など、将来の計画が崩れてしまう可能性もあります。早期是正措置は、このような事態を避けるための安全網と言えるでしょう。具体的には、保険会社の財務状況が悪化した場合、監督官庁は事業の改善や縮小、更には業務停止などを命じることができます。問題が深刻化する前に対応することで、契約者の権利と財産を守ることができるのです。
早期是正措置は、契約者にとってだけでなく、保険業界全体にとっても重要な意味を持ちます。保険会社は、早期是正措置を念頭に置くことで、健全な経営を心がけるようになります。財務の健全性を維持し、適切なリスク管理を行うことで、経営の安定化を図るインセンティブが働くのです。これは、保険市場全体の信頼性向上にもつながります。
安心して保険を利用できる環境を整備することは、社会全体の安定にも貢献します。人々は、将来への不安を軽減し、安心して生活を送ったり、事業を始めたりすることができます。早期是正措置は、契約者保護という重要な役割を果たすと同時に、経済の健全な発展を支える礎となっていると言えるでしょう。
まとめ
保険会社は、私たちの生活における様々なリスクに備えるため、なくてはならない役割を果たしています。病気や事故、災害など、予期せぬ出来事から私たちを守ってくれる保険は、安心して暮らすための大切な支えです。しかし、保険会社自身の経営が不安定になると、契約者への保障が十分に提供できなくなる可能性があります。そのような事態を防ぎ、保険制度全体の信頼性を守るために設けられたのが早期是正措置です。
早期是正措置は、保険会社の財務状況が悪化した際に、金融庁が早い段階で経営改善を求める制度です。2026年3月31日からは経済価値ベースのソルベンシー比率を使い、100%、70%、35%を目安に措置が段階的に強くなります。
早期是正措置は段階的に進められます。まず、比較的軽微な是正措置から始まり、状況が悪化するにつれて、より強い措置がとられるようになります。これは、保険会社の経営状況の悪化を早期に食い止め、契約者への影響を最小限に抑えるためです。もし、最終段階に至っても状況が改善されない場合、監督官庁は保険会社の業務停止や免許取消といった厳しい措置を講じることもあります。
このように、早期是正措置は、保険契約者を守るための安全網として重要な役割を果たしています。私たち契約者は、この制度の存在を理解し、加入している保険会社の経営状況に関心を持つことが大切です。保険会社が健全な経営を続けているかどうかを確認することは、自身の保障を守ることに繋がるのです。また、保険会社が公表している経営状況に関する情報にも目を向け、保険会社選びの参考にすると良いでしょう。健全な保険市場を維持するためには、私たち契約者一人ひとりの意識と行動が不可欠です。
| 項目 | 内容 |
|---|---|
| 早期是正措置の目的 | 保険会社の財務状況悪化時の早期介入・是正措置により、契約者への保障の安定供給と保険制度全体の信頼性確保を目的とする。 |
| 早期是正措置の内容 | 経済価値ベースのソルベンシー比率を用い、区分に応じて経営改善計画や支払能力を高める措置などを命じる。 |
| 早期是正措置の段階 | 軽微な措置から始まり、状況悪化に応じて段階的に強い措置に移行。最終的には業務停止や免許取消の可能性もある。 |
| 契約者の役割 | 早期是正措置制度の理解、加入保険会社の経営状況への関心、公表情報の確認を通じ、自身の保障と健全な保険市場の維持に貢献する。 |