
経常利益:会社の普段の事業の収支を見る

保険について知りたい
先生、経常利益がよくわからないです。営業利益とどう違うんですか?

保険のアドバイザー
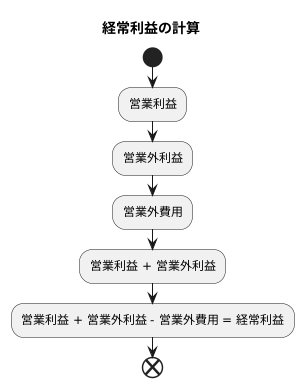
一般の会社では、経常利益は営業利益に営業外収益を足し、営業外費用を引いて計算するよ。土地を一時的に売って得た利益は通常、特別利益として別に扱う。生命保険会社の場合は、経常収益から経常費用を引いた額として表示されるんだ。
保険について知りたい
なるほど。じゃあ、本業以外で損をした場合はどうなるんですか?
保険のアドバイザー
借入金の利息など、普段の事業に伴う費用も計算に入るよ。ただし、保険会社の決算は一般の会社と表示の仕方が違うので、経常収益と経常費用の内訳を見よう。
経常利益とは。
経常利益は、会社の通常の事業活動による収益から費用を引いた利益です。一般の会社では『営業利益+営業外収益-営業外費用』で求めます。一方、生命保険会社の決算では『経常収益-経常費用』として表示します。土地や建物の一時的な売却益などは、通常は特別利益として別に示されます。
経常利益とは

経常利益は、会社の通常の事業活動から生じた利益を見る指標です。一般の会社では営業利益に営業外収益を加え、営業外費用を引きます。生命保険会社では、保険料や資産運用による収益などから、保険金の支払いや事業費などを引いた経常利益が示されます。
一般の会社の損益計算書では、営業利益に受取利息や配当金などの営業外収益を足し、支払利息などの営業外費用を引いて経常利益を計算します。土地や建物の一時的な売却益は、通常は特別利益として経常利益とは別に示されます。生命保険会社の損益計算書は、経常収益と経常費用に分けて表示する点にも注意しましょう。
経常利益は、普段の事業活動の収支を知る手がかりです。ただし、これだけで会社の将来性や安全性が分かるわけではありません。利益の内訳と推移を、ほかの決算資料と合わせて確認しましょう。
経常利益の推移は会社の業績を調べる材料になります。ただし、一年の数字だけで経営の安定性や返済能力を決めることはできません。保険会社なら、保険料収入、保険金の支払い、資産運用の状況なども確認します。
営業利益との違い
会社のお金儲けの力を示す数字に、営業利益と経常利益というものがあります。どちらも大切ですが、何を表しているかが違います。
営業利益は、会社の本業での儲けを表す数字です。たとえば、お店を営んでいる会社であれば、商品の売り上げから、仕入れ値や人件費、家賃などの費用を引いたものが営業利益になります。つまり、本業でどれだけしっかりと稼いでいるかを見るための数字です。
一般の会社では、営業利益に受取利息などの営業外収益を足し、支払利息などの営業外費用を引いて経常利益を求めます。土地や建物の一時的な売却益は通常、特別利益として別に扱います。
例えば、会社が銀行から借りたお金の利息は、一般の会社では営業外費用となることがあります。一方、遊休地の一時的な売却益は通常、特別利益として示します。両者を同じ『営業外』に入れないよう注意しましょう。
経常利益は通常の事業活動の収支を知る一つの指標です。金額が大きいだけで、会社の安定性や将来性を保証するものではありません。利益の中身も合わせて見ましょう。
| 項目 | 意味 | 計算方法 | 目的 |
|---|---|---|---|
| 営業利益 | 会社の本業での儲け | 売上 – (仕入れ値 + 人件費 + 家賃 + その他の本業にかかる費用) | 本業での収益力を測る |
| 経常利益 | 通常の事業活動による利益。特別損益は含めない | 営業利益 + 営業外収益 – 営業外費用 | 通常の事業活動による利益の推移を見る |
| 営業外収益 | 受取利息・配当金など。固定資産の一時的な売却益は通常含めない | – | 経常利益の計算要素 |
| 営業外費用 | 本業以外での支出 (例: 借入金の利息) | – | 経常利益の計算要素 |
営業外収益の具体例
一般の会社では、本業による営業利益に加えて、受取利息や配当金などの営業外収益を経常利益の計算に含めます。ただし、保険会社の決算は表示の仕方が異なり、資産運用収益などが経常収益に含まれます。
有価証券の売却益は、会社の事業や保有目的、会計処理によって表示が異なります。生命保険会社では資産運用収益に含まれるものもあります。どの区分で計上されているか、決算書の内訳で確認しましょう。
保有する株式などから受け取る配当金は、一般の会社では営業外収益となることがあります。生命保険会社では、資産運用収益の一部として経常収益に含まれます。
預金の利息も、一般の会社では営業外収益となることがあります。生命保険会社では、資産運用による収益の一部として扱われます。金額は預金額だけでなく金利や期間によって変わります。
外国通貨を使う取引では、為替の変動による損益が生じる場合があります。決算書のどこに示されるかは、取引内容や会計処理によって異なります。
このように、通常の事業活動に関係する収益にはいくつかの種類があります。保険会社の業績を読むときは、保険料等収入と資産運用収益などを分けて確認しましょう。
| 収益の例 | 説明 |
|---|---|
| 有価証券売却益(計上区分を要確認) | 生命保険会社では資産運用収益に含まれる例がある。一般の会社では取引内容などで区分が異なる。 |
| 配当金 | 他の会社に出資している場合に、出資先企業の利益の一部として受け取る収益。 |
| 利息 | 預金額や金利、期間などによって変わる。 |
| 為替差益 | 会社が海外取引を行う際に、円以外の通貨の変動(円高・円安)によって発生する利益。 |
営業外費用の具体例
営業外費用は、一般の会社で本業の営業費用とは別に、通常の事業活動に伴って生じる費用です。臨時の災害損失などの特別損失とは区別します。生命保険会社の決算では、支払利息などを含む経常費用の内訳を確認しましょう。
まず、事業を拡大したり、一時的な資金繰りを円滑にするために、銀行などからお金を借り入れることがあります。この時、借りたお金に対して利息を支払いますが、この利息の支払いは営業外費用となります。会社の規模が大きくなるにつれて、資金調達のために借入が必要となる場面も増え、利息の支払いも増加する傾向があります。
有価証券の売却損や評価損の表示区分は、保有目的や会計処理によって異なります。生命保険会社では、資産運用費用に含まれるものもあります。全てを一律に営業外費用とは呼べません。
為替差損も、取引内容や会計処理によって区分が異なります。例えば輸入品の仕入れ値が上がった場合、その費用は本業の原価に関係することもあります。為替の損失を全て営業外費用と決めないようにしましょう。
これらの営業外費用は、会社の利益を直接的に減少させるため、経営者はこれらの費用を適切に管理し、発生を最小限に抑える努力をする必要があります。それぞれの費用の発生状況を把握し、将来の経営計画に役立てることが重要です。
| 営業外費用の種類 | 内容 | 具体例 |
|---|---|---|
| 利息の支払い | 事業拡大や資金繰りのために銀行などからお金を借り入れた際に発生する利息 | 借入金の利息 |
| 有価証券の損失(計上区分を要確認) | 保有目的や会計処理によって、経常費用または特別損失などに区分される。 | 有価証券の売却損・評価損など(区分は決算書で確認) |
| 為替差損 | 取引内容や会計処理によって表示区分が異なる。 | 外貨建て取引に伴う為替差損など(区分は決算書で確認) |
経常利益の重要性
経常利益は、通常の事業活動による収益と費用の差を示します。生命保険会社では、保険料や資産運用による経常収益から、保険金の支払いや責任準備金の繰入れ、事業費などの経常費用を引いて求めます。土地や建物の一時的な売却益は通常、特別利益として別に示されます。
災害による臨時の損失や固定資産の一時的な売却益などは、通常、経常利益とは別の特別損益に示されます。ただし経常利益だけで『本当の収益力』を言い切ることはできません。保険会社では、利益の内訳や複数年の推移も見ましょう。
経常利益の増減は業績を見る手がかりです。ただし、増えたから将来も成長する、減ったから経営に問題があると決めつけることはできません。保険料や資産運用の状況など、変化の理由を確認します。
経常利益率も、会社の状況を比べる材料の一つです。ただし、業種や会計上の表示が違う会社を単純に比較できません。融資の判断も経常利益だけで決まるわけではなく、資産や負債、資金繰りなどと合わせて見られます。
| 経常利益の重要性 | 内容 |
|---|---|
| 会社の全体的な稼ぐ力 | 保険会社では、経常収益から経常費用を引いて求める。特別損益は通常含めない。 |
| 本来の儲ける力の把握 | 臨時の損益と分けて通常の事業活動を見る手がかりになる。ただし利益の内訳も確認する。 |
| 安定性と成長力の判断 | 複数年の推移を確認できるが、将来の成長を保証するものではない。 |
| 投資判断の材料 | 投資家は、経常利益の推移を将来の成長性を判断する材料として利用します。 |
| 経営の巧みさの判断 | 同業の比較には役立つが、利益の内訳や会計処理の違いに注意する。 |
| 融資への影響 | 融資判断の材料の一つ。資産・負債や資金繰りも確認される。 |
まとめ
経常利益は、普段の事業活動による収益から費用を引いた利益です。一般の会社では営業利益に営業外収益を足し、営業外費用を引きます。生命保険会社では経常収益から経常費用を引いた額として示されます。
一般の会社なら、受取利息などは営業外収益となる場合があります。一方、店で使っていたオーブンなどの固定資産を一時的に売った利益や、臨時の災害損失は通常、特別損益として別に示されます。これらを経常利益に一律に含める説明は正確ではありません。
利益の推移は会社の変化を見る材料です。ただし、利益の増減だけで将来性や経営上の問題を決められません。何によって増減したかも確認しましょう。
安定した経常利益は参考になりますが、それだけで不測の事態に耐えられるとは言えません。資産・負債や保険金支払いへの備えも合わせて確認します。
経常利益を見るときは、計算の内訳と複数年の推移を確認しましょう。保険会社については、保険料等収入、資産運用、保険金の支払いなども併せて見ると、業績をより正確に理解できます。