
新契約件数・新契約高・年換算保険料:保険会社の成長を見る指標

保険について知りたい
先生、新規契約率についてよくわからないです。教えていただけますか?

保険のアドバイザー
保険会社の新しい契約の状況を見るときは、「新契約件数」「新契約高」「年換算保険料」などを確認します。「年初の顧客数に対する新規顧客の割合」を一律に新規契約率と呼ぶ、業界共通の公式指標があるわけではありません。
保険について知りたい
なるほど。100人に10人増えたから10%ですね。ということは、この割合が高ければ高いほど、その保険会社は人気が高いということでしょうか?
保険のアドバイザー
新しい契約が増えていても、それだけで保険会社の人気や経営の良し悪しは判断できません。解約や失効、保有契約、収益、健全性なども合わせて見る必要があります。
新規契約率とは。
保険会社が公表する新契約の実績には、新契約件数、新契約高、年換算保険料などがあります。新契約件数は新しく成立した契約の数、新契約高は死亡保障額などの合計、年換算保険料は契約から得られる保険料を1年分に換算した金額です。商品によって意味が違うため、一つの数字だけで比べないことが大切です。
新しい契約の実績を示す主な指標
生命保険会社の公表資料では、新しい契約の実績を「新契約件数」「新契約高」「年換算保険料」などで示します。会社独自の資料で割合を示すことはありますが、「新規契約者数を年初の既存契約者数で割る」という計算が、すべての会社に共通する公式指標ではありません。
例えば、新契約件数が10万件なら、その期間に新しく成立した契約が10万件あったことを示します。新契約高は保障額の規模、年換算保険料は保険料収入につながる契約規模を見るための数字です。それぞれ単位と意味が異なります。
新契約の実績は、保険会社の販売状況や成長を見る手掛かりになります。ただし、商品構成によって新契約高と年換算保険料の動きは異なります。医療保険やがん保険など、死亡保障額だけでは実績を比べにくい商品では、年換算保険料も確認します。
新契約の実績が前年より減っていても、それだけで商品や経営に問題があるとは言い切れません。市場環境、販売方針、商品の入れ替えなどでも数字は変わります。保有契約、解約・失効、収支、ソルベンシー・マージン比率なども合わせて判断しましょう。
| 指標名 | 定義 | 計算式 | 意義 | 高い場合 | 低い場合 |
|---|---|---|---|---|---|
| 新契約件数・新契約高・年換算保険料 | 新しく成立した契約の件数、保障額の規模、保険料を1年分に換算した金額 | 指標ごとに単位と集計方法が異なる。公表資料の定義を確認する。 | 販売状況や成長を見る手掛かり。保有契約や解約、収支、健全性も合わせて見る。 | 営業活動がうまくいっている。将来の保険料収入増加や事業拡大の可能性。 | 新たな顧客獲得に課題。商品・サービス・営業戦略の見直しが必要。 |
| 例 | 年初契約者数:1000人 新規契約者数:100人 |
(100 ÷ 1000) × 100% = 10% |
保険契約の登場人物
保険契約には、それぞれ違った役割を担う人たちが関わってきます。その繋がりを理解することは、保険を正しく活用するためにとても大切です。まず、保険に加入し、保険料を支払う約束をする人を契約者といいます。契約者は、保険の内容を決める権利や、契約内容を変更する権利など、様々な権利を持ちます。家計を支える人が家族のために生命保険に加入する場合、その家計を支える人が契約者となることが多いでしょう。
次に、被保険者について説明します。被保険者とは、保険の対象となる人のことです。生命保険や医療保険の場合、病気や怪我など、万が一のことが起きた際に、保険金が支払われる対象となる人です。自動車保険の場合は、事故を起こした際に補償の対象となる車のことです。契約者自身を被保険者とすることもできますし、配偶者や子供などを被保険者とすることも可能です。
そして、実際に保険金を受け取る人を受取人といいます。被保険者に万が一のことが起きた場合、この受取人に保険金が支払われます。受取人は、契約者が指定することができます。例えば、生命保険の場合、契約者が自身を被保険者とし、配偶者を受取人に指定することが一般的です。
最後に、保険を提供する会社、つまり契約者と保険契約を結ぶ会社のことを保険者といいます。保険者は、契約者から集めた保険料を元に、被保険者に万が一のことが起きた際に保険金を支払います。また、保険に関する様々なサービスを提供する役割も担っています。これらの登場人物は、それぞれ異なる立場と権利を持ち、保険契約において重要な役割を果たしています。それぞれの役割を理解することで、自分に合った保険を選び、適切に活用することに繋がります。
| 役割 | 説明 | 例 |
|---|---|---|
| 契約者 | 保険に加入し、保険料を支払う人。保険の内容を決める権利や変更する権利を持つ。 | 家計を支える人が家族のために生命保険に加入する場合は、家計を支える人が契約者となる。 |
| 被保険者 | 保険の対象となる人または物。万が一のことが起きた際に、保険金が支払われる対象。 | 生命保険や医療保険では本人、配偶者、子供など。自動車保険では車。 |
| 受取人 | 実際に保険金を受け取る人。契約者が指定する。 | 生命保険で契約者が被保険者である場合、配偶者を受取人に指定することが一般的。 |
| 保険者 | 保険を提供する会社。契約者と保険契約を結ぶ会社。 | 保険会社(例:○○生命など) |
契約者と被保険者の関係
保険契約には、契約者と被保険者という二つの重要な役割があります。多くの場合、例えば自分自身のために自動車保険や生命保険に加入する際には、自分自身が契約者であり、同時に被保険者でもあります。つまり、保険料を支払う人と、保険の保障を受ける人が同一人物ということになります。
しかし、契約者と被保険者が異なる場合もあります。典型的な例としては、親が子供のために加入する「こども保険」が挙げられます。この場合、保険料を支払う契約者は親であり、病気や怪我をした際に保険金を受け取る被保険者は子供となります。また、会社が従業員のために福利厚生として団体保険に加入する場合も、契約者は会社、被保険者は従業員となり、両者は別々の人物となります。
契約者と被保険者が異なる場合、いくつかの注意点があります。まず、保険の種類によっては、被保険者となる人の同意が必要となる場合があります。例えば、こども保険に加入する場合、子供がある程度の年齢に達していると、契約時に子供の同意が必要となることがあります。また、生命保険の場合、被保険者となる人の健康状態によって保険料が変わったり、加入自体ができない場合もあります。そのため、契約前に被保険者となる人の健康状態を正しく伝えることが重要です。
保険金や給付金を受け取るのは、契約で指定された受取人です。契約者が受取人と同じ場合もありますが、必ず契約者が受け取るわけではありません。契約者、被保険者、受取人が誰になっているかを保険証券で確認しましょう。
| 項目 | 説明 | 例 |
|---|---|---|
| 契約者 | 保険料を支払い、契約の締結や変更を行う。保険金を受け取るのは契約で指定された受取人。 | 自分自身、親、会社 |
| 被保険者 | 保険の保障を受ける人。病気や怪我をした際に保険金が支払われる対象となる人。 | 自分自身、子供、従業員 |
| 契約者と被保険者が同一 | 契約者と被保険者が同じ人物。 | 自身で自動車保険に加入 |
| 契約者と被保険者が異なる | 契約者と被保険者が異なる人物。 | 親が子供のためにこども保険に加入、会社が従業員のために団体保険に加入 |
| 注意点 | 被保険者の同意や健康状態の告知が必要な場合がある。保険金は指定された受取人が受け取る。 | 子供の同意、健康状態の告知、保険金の管理 |
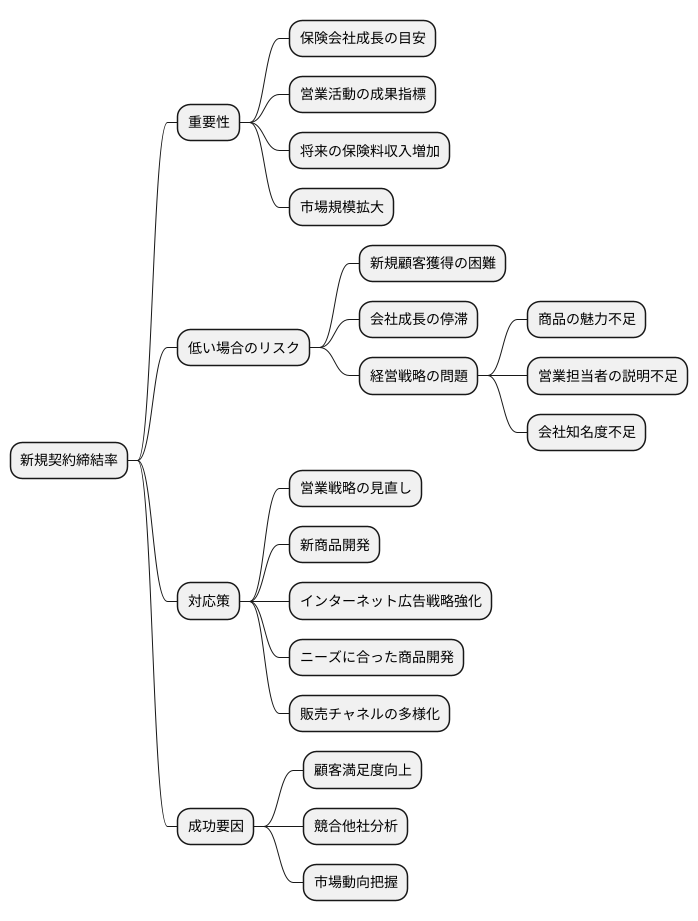
新規契約率の重要性
新契約件数、新契約高、年換算保険料は、保険会社の販売状況を見るための手掛かりです。ただし、一つの数字が高いだけで会社の成長性や人気が決まるわけではありません。前年との比較に加え、保有契約や解約・失効、収支、健全性も確認します。
逆に、新しい契約を結ぶ割合が低い場合は、新しいお客さんを得ることに苦労していることを示し、会社の成長が遅くなっている可能性を示唆します。十分な数のお客さんを集められていないということは、会社の経営戦略に問題があるかもしれません。例えば、商品の魅力が足りない、営業担当者の説明が不十分、あるいは会社の知名度が低いなどの理由が考えられます。
そのため、保険会社はこの割合を常に注意深く見守る必要があります。そして、必要に応じて、営業戦略を改めて考え直したり、時代に合った新しい商品を開発したりするなど、改善策を実行していく必要があります。例えば、インターネットを活用した広告戦略を強化したり、顧客のニーズに合わせた保険商品の開発、販売チャネルの多様化などを検討する必要があります。
多くの会社が競い合っている保険業界において、新しい契約を結ぶ割合は、会社が長く安定して成長していくために欠かせない要素と言えるでしょう。この割合を向上させるためには、顧客満足度を高めるための取り組み、競合他社の分析、市場動向の把握など、継続的な努力が求められます。お客さんの声を真摯に受け止め、より良い商品やサービスを提供することで、会社は信頼を獲得し、持続的な成長を実現できるでしょう。
まとめ
保険会社の状態を見るときは、新契約件数、新契約高、年換算保険料などを確認します。新契約件数は契約の数、新契約高は保障額の規模、年換算保険料は保険料を1年分に換算した金額です。どれも販売状況を示す数字ですが、会社の良し悪しを一つだけで決めることはできません。
保険契約には、様々な役割の人が関わってきます。まず、契約者は保険会社と契約を結ぶ人で、保険料を支払う義務があります。次に、被保険者は、保険の対象となる人です。例えば、病気や怪我をした際に保険金を受け取ることができる人です。そして、受取人は、被保険者に何かあった際に保険金を受け取る人です。最後に、保険者は、保険を提供する会社のことです。
多くの場合、契約者と被保険者は同じ人物です。例えば、自分が自分のための生命保険に加入する場合、自分は契約者であり、同時に被保険者でもあります。しかし、子供の保険のように、契約者と被保険者が異なる場合もあります。この場合、親が契約者となり、子供は被保険者となります。親は保険料を支払い、子供が病気や怪我をした場合に保険金を受け取ることになります。
このように、保険契約には様々な役割の人が関わっており、それぞれ異なる権利と義務を負っています。新規契約率を理解し、それぞれの役割を把握することは、自分に合った保険を選ぶ上で非常に重要です。保険は、将来の不安を和らげるための大切な備えです。それぞれの役割と新規契約率の意味を理解することで、より良い保険選びができるようになります。
| 役割 | 説明 | 義務 | 権利 |
|---|---|---|---|
| 契約者 | 保険会社と契約を結ぶ人 | 保険料の支払い | 保険契約の締結・変更・解約 |
| 被保険者 | 保険の対象となる人 | – | 保険金請求(場合によっては契約者を通じて) |
| 受取人 | 被保険者に何かあった際に保険金を受け取る人 | – | 保険金の受取 |
| 保険者(保険会社) | 保険を提供する会社 | 保険金支払い、契約内容の履行 | 保険料の受領 |
新契約の主な指標:新契約件数、新契約高、年換算保険料。指標ごとに意味と単位が違うため、公表資料の定義を確認し、保有契約や解約、収支、健全性も合わせて見る。