
逆ざやの基礎知識

保険について知りたい
先生、『逆ざや』ってよく聞くんですけど、難しくてよくわからないんです。簡単に教えてもらえますか?

保険のアドバイザー
そうだね。逆ざやとは、保険会社が保険料の計算で見込んでいた運用利回りより、実際の利回りが低くなることだよ。例えば、年3%で運用できると見込んでいたのに、実際は年1%だった、という場合だね。預金のように加入者のお金に年3%の利息をつける約束とは違うんだ。
保険について知りたい
なるほど。じゃあ、もし見込んでいた以上の運用成果が出たらどうなるんですか?
保険のアドバイザー
実際の運用利回りが予定利率を上回ると、利ざやが生まれるね。配当のある契約では、会社の決算などに応じて配当金を受け取れることもあるよ。ただし、利益が出れば必ず配当されるわけではなく、配当のない契約もあるんだ。
逆ざやとは。
生命保険会社でいう逆ざやとは、実際の運用利回りが、保険料の計算に使った予定利率を下回る状態です。予定利率は、将来の運用を見込んで保険料を計算するための利率で、預金の利息とは違います。運用で利益が出ていても、見込みを下回れば逆ざやになります。反対に、実際の利回りが予定利率を上回ると利ざやが生まれます。
保険会社は、加入者から集めた保険料を運用して利益を得ています。配当のある契約では、予定と実際の差から生まれた剰余を、決算などに応じて配当金として還元します。配当額は保証されておらず、配当のない契約もあります。しかし、運用がうまくいかず、予定の利率を下回ってしまった場合は、その損失は保険会社が負担します。
逆ざやとは
保険会社は、加入者から集めた保険料を運用し、将来の保険金支払いに備えています。保険料の計算に使う予定利率に基づく運用収益と、実際の運用収益との差を利差といいます。実際の運用成果が見込みを上回れば、利差益、いわゆる利ざやが生まれます。
反対に、実際の運用利回りが予定利率を下回る状態が逆ざやです。過去には、高い予定利率で結んだ契約が続く一方、市場金利が低下したことが、保険会社の収益を圧迫しました。運用自体では利益が出ていても、保険料の計算で見込んだ成果に届かなければ、利差の面では損失になります。
具体的に説明すると、加入者が毎月支払う保険料の一部は、将来の保険金支払いのための積み立てに充てられます。この積み立てられたお金は、保険会社によって株式や債券などの金融商品に投資され、運用されます。実際の運用利回りが予定利率を上回れば、予定した運用収益との差が利益になります。これが「利ざや」です。
市場金利の低下や運用成績の悪化によって、実際の利回りが予定利率を下回ると、予定していた運用収益を確保できません。ただし、逆ざやがあるからといって、会社全体が必ず赤字になるわけではありません。保険金支払額や事業費の見込みと実績の差など、他の収支も合わせて経営状態を見る必要があります。
逆ざやが続くと、保険会社の経営は圧迫され、新しい商品の開発やサービスの向上に支障をきたす可能性があります。また、最悪の場合、経営の悪化につながる可能性も否定できません。そのため、各保険会社は、様々な資産への分散投資や、コスト削減など、逆ざや対策に積極的に取り組んでいます。
| 項目 | 説明 |
|---|---|
| 利ざや | 実際の運用利回りが予定利率を上回る状態。予定運用収益との差が利差益になる。 |
| 逆ざや | 実際の運用利回りが予定利率を下回る状態。利差の損失であり、会社全体の赤字とは限らない。 |
| 発生要因 | 超低金利政策、市場の不安定な動きなど |
| 保険会社への影響 | 経営状態の悪化、新商品開発やサービス向上の支障 |
| 保険会社の対策 | 資産の分散投資、コスト削減など |
発生の背景
保険業界でいう逆ざやは、実際の運用利回りが予定利率を下回る状態です。保険金や事業費の総額を運用益と比べたものではありません。この状態が続けば、保険会社の経営は悪化し、最悪の場合、契約者への保険金支払いに支障をきたす可能性も懸念されます。
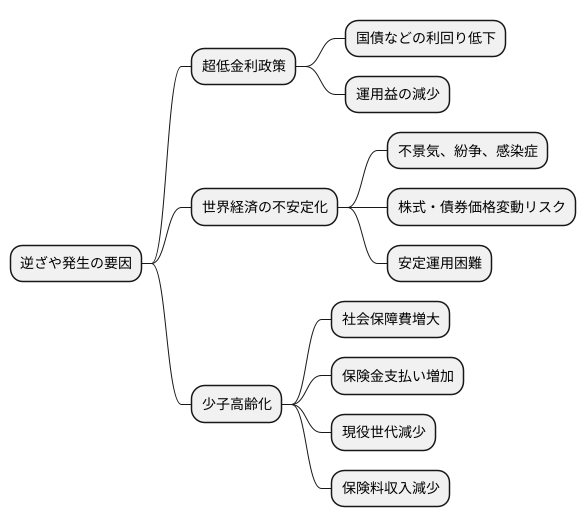
逆ざやの背景の一つに、市場金利の低下があります。高い金利を前提に結んだ長期契約が残っていると、その後に金利が下がり、新しく買う債券などの利回りが低くなっても、契約で見込んだ運用収益を確保する必要があります。このような契約時点と運用環境の違いが、収益を圧迫します。
世界経済の不安定さも大きな要因です。世界的な不景気や紛争、感染症の流行など、予測不能な出来事が市場を揺るがし、保険会社の運用成績に悪影響を与えています。株式や債券の価格変動リスクが高まり、安定した運用が難しくなっているのです。
保険金の支払額が見込みより多くなることや、事業費が増えることも、会社の収支に影響します。ただし、これらは運用成果と予定利率の差である逆ざやとは別の問題です。公的な医療費や社会保障費の増加が、そのまま生命保険会社の逆ざやを意味するわけではありません。
このように、逆ざやを考えるときは、予定利率と実際の運用利回りを比べることが基本です。会社全体の経営を判断するには、保険金支払い、事業費、保有する資産なども合わせて確認する必要があります。
保険会社への影響
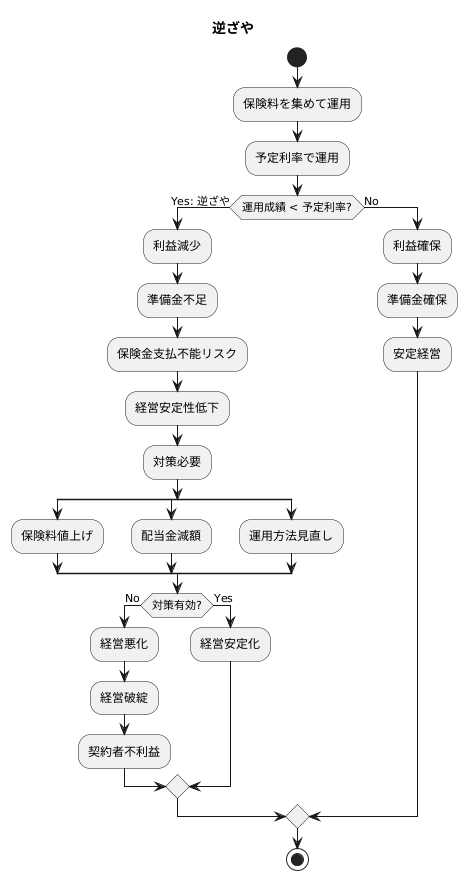
保険会社は、集めた保険料を運用することで利益を得て、将来の保険金支払いに備えています。この運用において、予定していた利率よりも低い運用成績が続く状態を「逆ざや」といいます。逆ざやは、保険会社の経営に大きな影を落とす可能性があります。
まず、保険会社は、契約で定めた保険金を支払う義務があります。予定利率は、そのための保険料を計算する際に使った運用の見込みです。しかし、逆ざやの状態では、 予定していた利益を確保することが難しくなります 。これは、将来の保険金支払いに備えて積み立てておくべき準備金の不足につながる可能性があります。準備金が不足すれば、約束した保険金を支払えなくなるリスクが高まり、経営の安定性を脅かすことになります。
このような状況を避けるため、保険会社は様々な対策を講じる必要が出てきます。例えば、 新しく販売する商品の保険料や予定利率を見直す方法があります。ただし、逆ざやが生じたからといって、既存契約の保険料が自動的に上がるわけではありません。また、契約者への 配当金の額を減らす ことで、支出を抑えるという方法も考えられます。さらに、 運用方法を見直し、より高い利回り を目指していく必要もあります。
しかし、これらの対策がうまくいかず、逆ざやの状態が長く続くと、 保険会社の経営は悪化の一途をたどり、最悪の場合、経営破綻 に至る可能性も否定できません。破綻した場合には契約を引き継ぐための保護制度がありますが、保険金額が減るなど、契約条件が変更されることがあります。保険金が一律にすべて受け取れなくなるわけではありません。そのため、保険会社は、常に経営状況を適切に管理し、逆ざやに陥らないよう、健全な経営を維持していくことが非常に重要です。
契約者への影響
保険契約を結んでいる皆様にとって、保険会社の経営状態、特に「逆ざや」と呼ばれる状態は、皆様の暮らしに大きな影響を与える可能性があるため、注意が必要です。 逆ざやとは、実際の運用利回りが、保険料の計算で使った予定利率を下回る状態のことです。この状態が続くと、保険会社の経営が不安定になる可能性があります。
まず、逆ざやが続くと、新しく契約する商品の保険料や予定利率が見直されることがあります。ただし、すでに加入している契約の保険料が、逆ざやだけを理由に自動的に上がるわけではありません。更新型の保険では、更新時の年齢や保険料率に応じて保険料が再計算されます。既存契約と新規契約、更新の扱いを分けて考えましょう。
次に、契約者の皆様の中には、加入している保険の種類によっては、配当金を受け取っている方もいるでしょう。しかし、逆ざやの影響で、この配当金の額が減ってしまう可能性があります。受け取れる金額が少なくなることは、家計のやりくりに影響を与える可能性があります。
さらに、経営が悪化し、保険会社が破綻する可能性もあります。生命保険には、契約の引き継ぎなどを支える保護制度があります。補償対象契約では原則として、将来の支払いに備えた責任準備金などの90%までが補償されますが、高い予定利率の契約などには例外があります。保険金そのものの90%を保証する制度ではなく、引き継ぎに伴って保険金額が減ることもあります。
このように、逆ざやは契約者である皆様に様々な影響を及ぼす可能性があります。そのため、ご自身が加入している保険会社の経営状態、特に逆ざやが発生する可能性について、常に気を配ることが重要です。 会社の財務状況などを公表している資料を確認したり、担当者に問い合わせたりすることで、会社の状況を把握することができます。また、複数の保険会社の商品を比較検討することも、リスクを分散する上で有効な手段です。将来の生活を守るためにも、保険会社の経営状態に継続的な関心を持ち、適切な対応を心がけてください。
| 逆ざやによる影響 | 説明 |
|---|---|
| 新規契約・更新時の保険料の見直し | 新規商品の保険料や、更新時の保険料率が見直されることがある。既存契約が逆ざやだけで自動的に値上がりするわけではない。 |
| 配当金の減少 | 配当金を受け取っている場合、その額が減ってしまう可能性があります。家計のやりくりに影響が出ます。 |
| 破綻時の契約条件の変更 | 契約の引き継ぎなどを支える保護制度はあるが、保険金額の減額などが行われる可能性がある。 |
今後の見通し
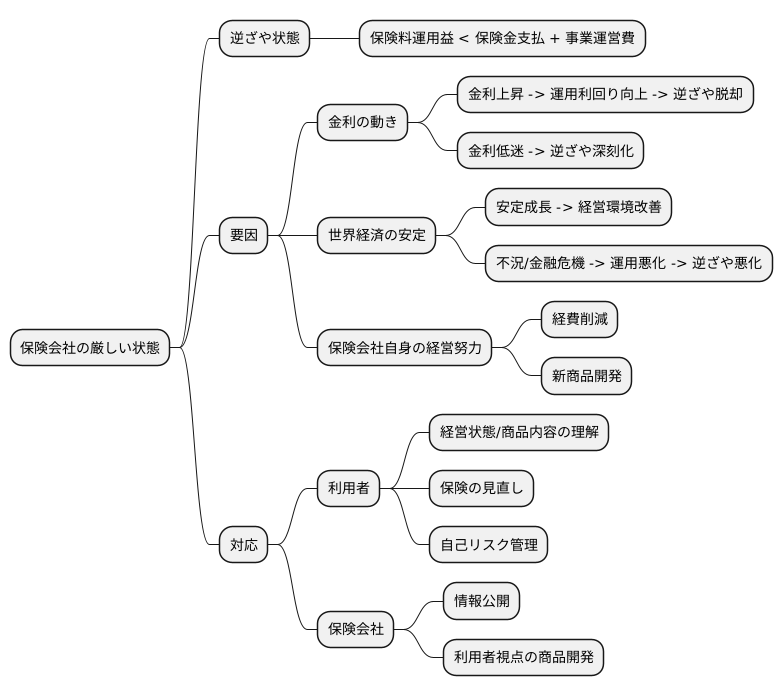
今後の経済や市場の動き次第で、 保険会社にとって厳しい状態が長く続く可能性 があります。どういうことかと言いますと、保険会社は集めた保険料を運用して利益を得ていますが、実際の運用利回りが、保険料の計算で見込んだ予定利率を下回る状態、いわゆる「逆ざや」の状態が続くかもしれないということです。
この状態が続くかどうかは、いくつかの要因が複雑に絡み合っています。まず 金利の動き です。金利が上がると、新しく購入する債券などの利回りは高くなりますが、保有資産全体の運用利回りがすぐに上がるとは限りません。契約時の予定利率や、資産の構成によって影響は異なります。逆に金利が低い状態が続くと、逆ざやは深刻化します。次に 世界経済の安定 です。世界経済が安定成長を続ければ、企業業績の改善や雇用の増加などを通じて、保険会社の経営環境も改善します。しかし、世界的な不況や金融危機などが発生すると、保険会社の運用成績が悪化し、逆ざや問題を悪化させる可能性があります。最後に 保険会社自身の経営努力 です。経費削減や、新たな保険商品の開発など、各社の経営努力も、今後の見通しに大きく影響します。
保険を利用する私たちとしては、加入している保険会社の経営状態や、保険商品の内容をよく理解しておくことが大切です。将来も安心して保険を利用できるように、自分に合った保険を選び、必要に応じて保険を見直すなど、自分自身でリスク管理を行うことが重要になります。保険会社側も、経営状況などの情報を分かりやすく公開したり、利用者の立場に立った商品開発を行うなど、信頼を保つための努力が求められます。
備えの重要性
人生には、思いもよらない出来事が起こる可能性があります。病気やけが、事故、災害など、これらの出来事は、私たちの生活に大きな影響を与えることがあります。このような不測の事態に備えることは、私たちの生活を守る上で非常に大切です。
備えの一つとして、保険への加入が挙げられます。保険は、事故や病気、災害などで経済的な負担が生じた際に、経済的な支えとなるものです。例えば、医療保険に加入していれば、病気やけがで入院や手術が必要になった場合、高額な医療費の負担を軽減することができます。また、生命保険に加入していれば、万が一、死亡した場合、残された家族の生活を守るための資金を確保することができます。
自分に合った保険を選ぶためには、様々な保険会社の商品を比較検討することが大切です。保障内容、保険料、支払方法など、それぞれの保険の特徴を理解し、自分のニーズに合った保険を選ぶようにしましょう。また、保険の専門家に相談することも有効な手段です。専門家は、私たちの状況や希望に合わせた適切な保険選びをサポートしてくれます。
保険料の支払いが家計に負担をかけることのないよう、無理のない範囲で加入することも重要です。保険料の負担が大きすぎると、保険料の支払いが困難になり、保険を解約せざるを得なくなる可能性があります。将来の安心を守るためには、継続して保険料を支払える範囲で、必要な保障内容を確保することが重要です。
経済や金融に関する知識を深め、社会情勢の変化を理解することも、将来への備えとして重要です。社会の変化によって、私たちの生活を取り巻くリスクも変化していきます。社会情勢の変化を常に把握し、適切な備えを心がけることで、将来の安心をより確かなものにすることができるでしょう。
| 備えの重要性 | 保険の役割 | 保険選びのポイント | 保険料の支払い | 将来への備え |
|---|---|---|---|---|
| 人生には病気、けが、事故、災害など、思いもよらない出来事が起こる可能性があり、これらに備えることは大切 | 事故や病気、災害などで経済的な負担が生じた際に、経済的な支えとなる | 様々な保険会社の商品を比較検討し、保障内容、保険料、支払方法など、それぞれの保険の特徴を理解し、自分のニーズに合った保険を選ぶ。保険の専門家に相談することも有効。 | 保険料の支払いが家計に負担をかけることのないよう、無理のない範囲で加入する。継続して保険料を支払える範囲で、必要な保障内容を確保することが重要。 | 経済や金融に関する知識を深め、社会情勢の変化を理解する。社会の変化によって、私たちの生活を取り巻くリスクも変化していくため、常に把握し、適切な備えを心がける。 |
| 例:医療保険 – 病気やけがで入院や手術が必要になった場合、高額な医療費の負担を軽減 | 例:生命保険 – 万が一、死亡した場合、残された家族の生活を守るための資金を確保 |