
特定疾病保障特約:安心を備える

保険について知りたい
『特定疾病保障特約』って、がんとか心筋梗塞、脳卒中になったらお金がもらえるんですよね?

保険のアドバイザー
そうだね。ただし、病名だけで必ずもらえるわけではないよ。がん、急性心筋梗塞、脳卒中について、契約で決められた条件を満たしたときに支払われるんだ。一度支払われると特約が終わる商品もあるから、回数も確認しよう。
保険について知りたい
へえ、そうなんですね。じゃあ、もしがんで亡くなったら、この特約のお金はもらえないんですか?
保険のアドバイザー
そこは契約によって違うんだ。特約の中に死亡時の保障がある商品もあるけれど、病気になったときの保険金と死亡時の保険金の両方を受け取れるとは限らないよ。主契約の死亡保険金との関係も、契約内容を見て確認しよう。
特定疾病保障特約とは。
特定疾病保障特約は、生命保険に追加して、がん、急性心筋梗塞、脳卒中に備える保障です。ただし、病名が付くだけで支払われるわけではありません。対象となるがんの範囲や、急性心筋梗塞・脳卒中で必要な状態などは、契約ごとに決められています。所定の保険金が一度支払われると特約が終わる商品もあります。また、死亡時の保障が付く場合でも、特定疾病の保険金と死亡時の保険金を両方受け取れるとは限りません。主契約の死亡保険金も含め、何がいつ支払われるかを約款で確認しましょう。
特定疾病保障特約とは
特定疾病保障特約は、生命保険に付け加える保障です。主に、がん、急性心筋梗塞、脳卒中という三大疾病に備えます。治療や仕事を休むことで家計に負担がかかる場合に、契約で決められた保険金を役立てられます。ただし、対象となる病気や支払条件は商品によって異なります。
保険金を治療費や生活費に充てられる場合があります。ただし、加入すれば費用の心配がなくなるわけではありません。また、特約の保険金と主契約の死亡保険金が必ず別々に支払われるとも限りません。支払条件と、保険金を受け取った後の保障を確認しましょう。
保険金の額、支払い方、支払回数は商品ごとに異なります。三大疾病以外の病気や入院・手術も保障したい場合は、別の特約や医療保険が必要になることがあります。名称だけで保障範囲を判断せず、契約する商品の約款で確かめましょう。
ご自身の状況や経済的なニーズに合わせて、最適な保障内容を選ぶことが大切です。そのためには、各保険会社の商品内容や保障範囲、保険料などを比較検討し、十分に理解した上で加入を検討することが重要です。将来への不安を少しでも軽減し、安心して暮らせるよう、特定疾病保障特約の活用を検討してみてはいかがでしょうか。
| 項目 | 内容 |
|---|---|
| 名称 | 特定疾病保障特約 |
| 種類 | 生命保険の特約 |
| 保障対象 | 主にがん、急性心筋梗塞、脳卒中。対象となる病気 の範囲と支払条件は商品ごとに異なる。 |
| メリット | 受け取った保険金を治療費や生活費 に充て られる場合がある。主契約との支払関係は要確認。 |
| 保険金支払方法 | 保険金額、支払回数、受取方法は契約内容による。 |
| 注意点 | 保障内容、保険料は会社・商品により異なる 比較検討が重要 |
保障内容の確認

病気やケガで入院したり手術を受けたりすると、医療費の負担は大きくなってしまいます。このような事態に備えて、様々な種類の保険商品が提供されています。その中でも、特定の病気になった場合に保険金が支払われる「特定疾病保障特約」は、注目を集めている保障の一つです。
この特約は、がん、急性心筋梗塞、脳卒中といった、命に関わる可能性のある大きな病気を保障の対象としています。これらの病気になった場合、治療費だけでなく、生活費の負担も大きくなります。この特約に加入することで、経済的な不安を軽減することができます。
しかし、特定疾病保障特約の内容は、保険会社や商品によって大きく異なります。保障の対象となる病気の種類や範囲、保険金の支払い条件などは、それぞれ設定されているため、注意が必要です。例えば、がんの場合、全てのがんが保障の対象となるわけではありません。上皮内がんのように、比較的初期のがんは保障の対象外となるケースもあります。また、がんの種類によっては、保険金の支払額が異なる場合もあります。
急性心筋梗塞や脳卒中についても、特定の症状や状態を満たした場合にのみ保険金が支払われます。例えば、脳卒中では、麻痺などの後遺症が残った場合にのみ保険金が支払われるといった条件が設定されていることがあります。
そのため、特定疾病保障特約に加入する際は、契約前に保障内容をしっかりと確認することが非常に重要です。各疾病の定義や保障範囲、保険金の支払い条件などを事前に確認し、自分の求める保障内容と合致しているかを確認しましょう。パンフレットや約款をよく読み、不明な点があれば、保険会社や代理店に問い合わせて、詳しい説明を受けるようにしてください。自分のニーズに合った保障を選ぶことで、いざという時に安心を得ることができます。
| 特約名 | 保障対象 | メリット | 注意点 |
|---|---|---|---|
| 特定疾病保障特約 | がん、急性心筋梗塞、脳卒中など | 治療費や生活費の負担軽減 |
|
保険金の受取
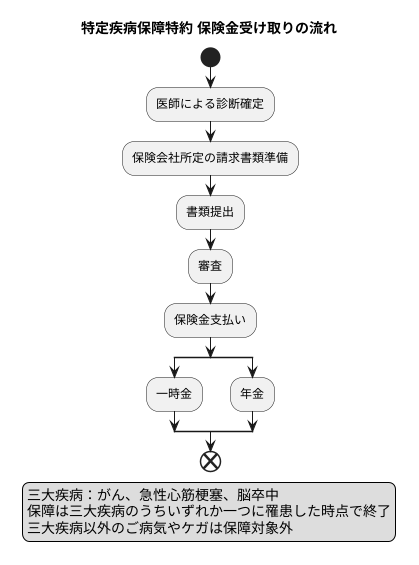
特定疾病保障特約の保険金は、がん、急性心筋梗塞、脳卒中について、契約で定められた条件を満たしたときに請求できます。病名が付いただけで必ず支払われるわけではありません。特に急性心筋梗塞と脳卒中は、所定の状態や手術などが条件になる商品があります。
保険金を請求するときは、まず加入先の保険会社に連絡しましょう。必要な書類は、病気や請求内容、保険会社によって異なります。保険会社の案内に沿って、請求書や診断書などを用意してください。本人確認書類が必要かどうかも、請求する人に合わせて確認しましょう。
必要書類を提出すると、保険会社が契約で決められた支払条件に当てはまるか確認します。保険金を一時金で受け取る商品が一般的ですが、受取方法を自由に選べるとは限りません。金額や支払い方は、ご自身の契約内容で確かめてください。
特定疾病の保険金が一度支払われると、その特約が終わる商品があります。その場合、後で別の病気になっても同じ特約からは受け取れません。ただし、病気と診断された時点で必ず保障が終わるわけではなく、複数回の支払いに対応する商品もあります。対象の病気、支払回数、保障が終わる条件を契約前に確認しましょう。
主契約との関係

特定疾病保障特約は、主契約となる生命保険に付ける保障で、特約だけを単独で契約するものではありません。ただし、付けられる主契約が必ず死亡保険とは限りません。加入を考えるときは、今の保険に付けられるか、主契約が終わった場合に特約がどうなるかを確認しましょう。
特約を付けると、その分の保険料がかかります。主契約の保険料と合わせて払う形が一般的ですが、金額は年齢、保障額、契約内容などによって異なります。男女のどちらが高いかも商品によって違うため、加入前に見積もりで確かめましょう。毎月の負担が無理のない金額かも大切です。
亡くなったときに支払われる保険金は、主契約と特約の内容によって違います。特約に死亡時の保障がある場合も、特定疾病の保険金を受け取った後は特約が終了し、特約の死亡保険金を受け取れない商品があります。主契約の死亡保険金と特約の保険金が必ず両方支払われる、と考えずに、保険証券と約款で確かめましょう。
| 項目 | 内容 | 補足 |
|---|---|---|
| 特定疾病保障特約 | 生命保険の主契約に付ける追加の保障 | 特約だけでの加入はできない。付けられる主契約は商品による。 |
| 保険料 | 特約分の保険料がかかる。主契約と合わせて払う形が一般的。 | 保険料は年齢、保障額、契約内容などにより異なる。 |
| 保障内容 | 特定疾病の保険金と死亡時の保険金の支払関係は契約内容による。両方必ず受け取れるとは限らない。 | 主契約と特約の支払条件を確認 |
検討時の注意点

病気になった時にお金がもらえる特約を検討する際の大切な点をいくつかお伝えします。まず、自分の暮らしぶりや家族の人数、お金の状況などをよく考えて、必要な保障の金額を決めましょう。保障の金額が多いほど、支払うお金も多くなります。無理のない金額にすることが大切です。
次に、保障の内容をよく確認しましょう。保障される病気の種類や、お金がもらえる条件は、保険会社や商品によって違います。契約を結ぶ前に詳しい説明を受け、自分の希望に合っているかを確認することが大切です。
保障される病気の範囲や支払条件は、商品によって異なります。三大疾病以外の病気、入院、手術、通院にも備えたい場合は、別の特約や医療保険も比較しましょう。特定疾病保障特約という名前だけで、これらの費用まで保障されるとは判断できません。
また、保険金が支払われる条件も確認が必要です。例えば、がんと診断された場合にのみ保険金が支払われるのか、それともがんによって入院した場合にのみ支払われるのか、といった点です。これらの条件は、特約によって異なります。
医療保険やがん保険など、病気に備える方法はほかにもあります。医療保険は入院や手術などに備える商品、がん保険はがんに備える商品です。特定疾病保障特約と比べるときは、保険料だけでなく、対象になる病気、支払条件、保険金を受け取れる回数も確認しましょう。特約なら必ず保険料が安いとは言えません。
保険は、将来のもしもの時に備える大切なものです。時間をかけてよく考え、自分に合った保険を選びましょう。保険の相談窓口や保険会社の担当者に相談するのも良いでしょう。専門家のアドバイスを受けることで、より自分に合った保険を選ぶことができます。
| 検討項目 | 詳細 |
|---|---|
| 保障金額 | 生活状況、家族構成、経済状況を考慮し、無理のない金額を設定。金額が多いほど保険料も高額になる。 |
| 保障内容 | 保障対象の病気の種類、受給条件は保険会社や商品により異なるため、契約前に詳細確認が必要。 |
| 保障対象の病気 | 主に三大疾病が対象。対象となる病気と支払条件は商品ごとに異なる。 |
| 保障費用 | 入院・手術・通院への保障は、この特約とは別に確認が必要。 |
| 保険金支払条件 | がん診断時、がんによる入院時など、条件は特約により異なるため要確認。 |
| 他保険商品との比較 | 医療保険、がん保険など他の保険との比較検討も重要。それぞれのメリット・デメリットを比較し、最適な保険を選択。
|
| 相談 | 保険相談窓口や保険会社の担当者への相談も推奨。専門家のアドバイスで最適な保険選択が可能。 |