
一時払終身保険:一生涯の安心を一度で

保険について知りたい
先生、『一時払終身保険』って、一度お金を払えばずっと保障される保険ですよね?でも、種類があるって聞いたんですけど、どんな種類があるんですか?

保険のアドバイザー
そうだね、一度の支払いで一生涯の死亡保障を備える保険だよ。契約直後から死亡保険金が払込保険料を上回る商品もあれば、最初の一定期間は保障額を抑え、その後に増やす商品もあるんだ。円建てや外貨建てなどの違いもあるので、この二つだけで種類が決まるわけではないよ。
保険について知りたい
なるほど。ということは、最初から保障額が多いタイプだと、健康診断とかが必要なんですよね?
保険のアドバイザー
健康状態の告知や医師の診察が必要かどうかは、商品ごとに決まっているんだ。告知が不要な商品もあるけれど、死亡保険金と保険料の大小だけで判断せず、申込条件を確かめよう。
一時払終身保険とは。
生命保険の一種である「一時払終身保険」について説明します。契約時に主契約の保険料を一度に払い込むことで、一生涯の死亡保障を備える保険です。死亡保険金は通常、一時金で受け取りますが、年金として受け取れる特約や取扱いがある商品もあります。契約直後から死亡保険金が払込保険料を上回る商品や、最初の一定期間は保障額を抑え、その後に増やす商品などがあります。告知や診察の有無、死亡保険金が増える時期は商品ごとに異なります。外貨建ての商品では為替によって円での受取額が変わるため、時間がたてば必ず払込額を上回るとは限りません。
保障の種類
一時払い終身保険は、契約時に一度だけ保険料を支払うことで、生涯にわたる死亡保障を得られる保険です。つまり、保険料の支払いを一度済ませれば、その後は保険料の心配をすることなく、安心して暮らすことができます。
この保険の魅力は、何と言っても保険料の一時払いにあります。将来の収入に不安がある方や、まとまった資金を有効に活用したいと考えている方にとって、この仕組みは大きなメリットとなります。一度に支払う金額は高額になりますが、分割で支払う場合に比べて総額は少なくなる傾向があり、長期的に見るとお得になる可能性があります。また、保険料の支払いが完了しているため、支払いが滞る心配がないことも大きな安心材料です。
一時払い終身保険は、死亡保障以外にも、 相続対策 としても有効です。被保険者が亡くなった場合、受取人は死亡保険金を受け取ることができます。死亡保険金にかかる税金は、保険料を負担した人と被保険者、受取人の関係によって異なります。被相続人が保険料を負担し、相続人が受け取る死亡保険金には、一定の非課税枠があります。また、受取人を指定することで、遺産分割の手間を省き、 スムーズな相続 を実現することも可能です。
さらに、一時払い終身保険には、解約返戻金制度もあります。これは、契約者が一定期間経過後に保険を解約した場合、払い込んだ保険料の一部が返戻されるというものです。急な出費が必要になった場合でも、この制度を利用することで、資金を確保することができます。ただし、解約時期によっては元本割れとなる可能性もあるため、注意が必要です。
このように、一時払い終身保険は、様々なメリットを持つ魅力的な保険商品です。ただし、保険にはそれぞれ特徴があるため、自身の状況やニーズに合わせて慎重に検討することが大切です。専門家への相談も有効な手段ですので、よく考えてから加入を決めましょう。
| 項目 | 内容 |
|---|---|
| 保険料 | 契約時一時払い |
| 保障期間 | 生涯 |
| メリット |
|
| 注意点 | 一時払いの金額は高額、解約時期によっては元本割れのリスクあり |
| その他 | ニーズに合わせて慎重に検討、専門家への相談も有効 |
保険金の種類
保険金には、死亡した場合に支払われる死亡保険金と、所定の時点まで生存していた場合に支払われる生存保険金などがあります。病気やケガの治療に対して支払われるものは、入院給付金などです。ここでは、一時払終身保険の死亡保険金の受け取り方を説明します。
一時払終身保険は、一度に保険料を支払うことで、被保険者が亡くなった際に死亡保険金が受取人に支払われるものです。通常は保険金を一括で受け取ります。商品や契約によっては、年金のように分割して受け取る取扱いもあります。
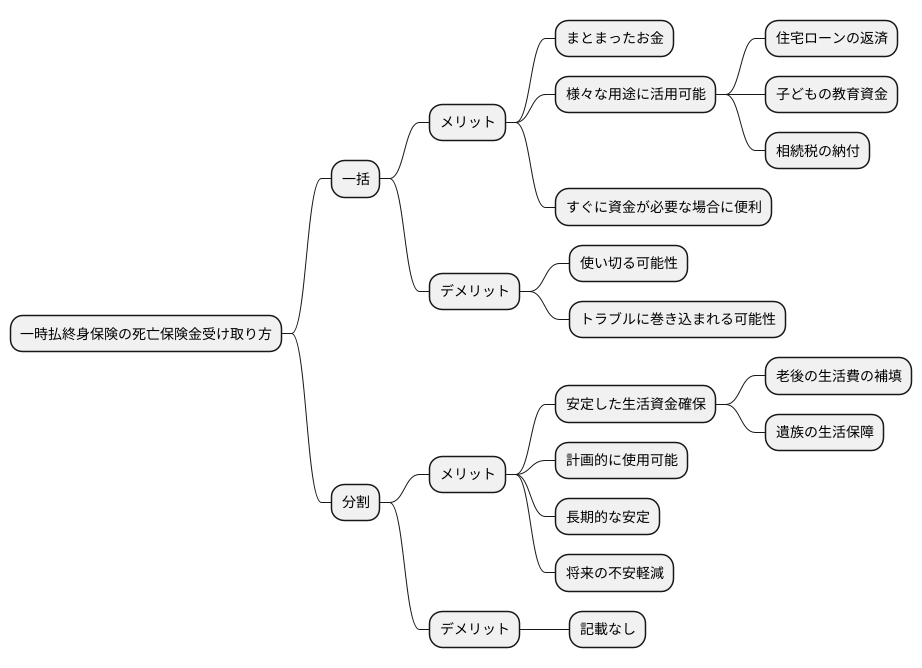
一括で受け取る方法は、まとまったお金が一度に手に入るため、様々な用途に活用できます。例えば、住宅ローンの返済や、お子さんの教育資金、あるいは相続税の納付などに充てることができます。また、すぐにまとまった資金が必要な場合にも便利です。ただし、一度に大きな金額を受け取ると、計画的に使わないとすぐに使い切ってしまったり、思わぬトラブルに巻き込まれる可能性もあるため注意が必要です。
年金として受け取る取扱いがある契約では、年金のように毎月あるいは毎年など、定期的に保険金を受け取ることができます。この方法は、 安定した生活資金を確保したい場合 に適しています。例えば、老後の生活費の補填や、遺族の生活保障などに利用できます。分割して受け取ることで、計画的に資金を使うことができ、長期間にわたって安定した生活を送るための支えとなります。将来の不安を軽減し、安心して暮らしていくために役立ちます。
契約で選べる受け取り方法を確認したうえで、どの方法が適しているかは、受取人それぞれの状況や将来の計画によって異なります。例えば、すぐにまとまった資金が必要な場合は一括受け取り、安定した収入源を確保したい場合は分割受け取りといったように、 ご自身の状況や目的 に合わせて最適な方法を選ぶことが大切です。保険会社の担当者などに相談することで、より適切な選択をすることができるでしょう。
保険料と保障の関係

生命保険の中でも、一時払い終身保険は、一度に保険料を支払うことで、一生涯の保障を得られる という特徴があります。保険料と保障額の関係は商品によって異なります。ここでは、保障額の設定に違いがある二つの例を見てみましょう。
一つ目の例は、 契約した時点から、受け取れる死亡保険金が支払った保険料よりも多い というものです。つまり、加入直後から大きな保障を得られることがメリットです。例えば、大きな負債を抱えている場合や、残された家族に十分な生活資金を残したい場合など、 万が一の際に備えて、より手厚い保障を希望する人に向いています 。必要な一時払保険料は、保障額や年齢、商品の条件によって異なります。
二つ目の例は、契約当初の一定期間は死亡保険金を払込保険料相当額などに抑え、その期間が過ぎてから保障額を増やすものです。健康状態の告知が不要な商品もあります。ただし、この仕組みだから保険料が必ず安くなるわけではありません。いつ、どのくらいの保障になるのかを確認しましょう。
死亡保険金が増えるかどうか、その時期や金額は、契約の設計によって異なります。すべての商品で一定期間後に払込保険料を上回るとは限りません。外貨建ての商品では、外貨で保障される額と円での受取額も分けて考える必要があります。ご自身の経済状況や家族構成を踏まえ、保険会社に条件を確認して選びましょう。
| 種類 | メリット | デメリット | 向いている人 |
|---|---|---|---|
| 例1: 契約当初から保障額が払込保険料を上回る商品 |
加入直後から大きな保障を得られる | 必要な保険料は保障額・年齢・商品条件によって異なる |
|
| 例2: 当初の一定期間は保障額を抑える商品 |
健康状態の告知が不要な商品もある | 保障が増える時期や金額の確認が必要 |
|
※ 死亡保険金が払込保険料を上回るかどうかは商品・契約条件によります。外貨建ての商品は、為替によって円での受取額が変わります。
加入時の審査
生命保険や医療保険といった保障に加入する際には、審査が必要となる場合があります。この審査は、 保険会社が加入希望者の健康状態や生活習慣などを確認し、保険金支払いのリスクを評価するため に行われます。審査の内容は保険の種類や保障内容によって異なりますが、ここでは、健康状態の告知や診察を求める商品と、告知が不要な商品の違いを見てみましょう。
健康状態の告知や診察を求める商品では、告知書に書かれた病歴や現在の健康状態などについて、質問に沿って答える必要があります。医師の診察や健康診断の結果の提出が必要な場合もあります。必要な審査は商品や申込内容ごとに決まっており、死亡保険金が保険料を上回るかどうかだけでは判断できません。
一方、一時払終身保険には、健康状態の告知が不要な商品もあります。申込年齢や契約当初の死亡保障額などに、商品ごとの条件があります。終身保険には通常、満期はないため、「満期に保険料と同額が戻る保険」とは分けて考えましょう。
このように、保険への加入審査は保険の種類によって大きく異なります。加入を検討する際は、保障内容だけでなく、必要な審査についても事前に確認しておくことが大切です。保険会社の担当者や代理店に相談することで、自分に合った保険を選ぶことができます。
| 審査の種類 | 保障額と審査の関係 | 保険の種類 | 告知内容 | 健康状態に不安がある場合 |
|---|---|---|---|---|
| 告知・診察を求める商品 | 保障額と保険料の大小だけでは決まらない | 商品・申込条件による | 告知書への回答。商品・申込内容によって診察や健診結果の提出が必要。 | 加入が難しい場合あり |
| 告知が不要な商品 | 商品ごとの保障設計による | 告知不要型の一時払終身保険など | 主契約の健康状態の告知が不要 | 申込年齢など、商品ごとの条件を確認 |
将来設計と保険
人生の将来設計を考える上で、保険は重要な役割を担います。特に、一時払終身保険は、老後の生活資金準備や遺産相続といった様々な場面で役立ちます。一時払終身保険とは、文字通り一度で保険料を全額支払う終身保険です。まとまった資金がある場合に加入でき、その後は保険料の支払いを気にすることなく保障を得られるというメリットがあります。
老後の生活資金として使う場合は、死亡保険金がご本人に支払われるわけではないことに注意しましょう。解約返戻金を利用したり、年金へ移行できる商品を選んだりする方法がありますが、解約や移行で死亡保障がなくなる場合があります。解約返戻金は払込保険料を下回ることもあるため、受取額と残る保障を確認することが大切です。
さらに、一時払終身保険は、大切な家族への遺産相続対策としても有効です。加入時に受取人を指定することで、 所定の支払条件を満たせば、指定した受取人に死亡保険金を遺すことが可能 です。相続手続きも比較的簡単で、遺産分割協議の対象外となる場合もあるため、残された家族の負担を軽減することに繋がります。
一時払終身保険は、一度にまとまったお金が必要となるため、誰にでも適しているとは限りません。しかし、余裕資金がある方にとっては、将来の備えとして、あるいは家族への思いを伝える手段として、検討する価値のある保険と言えるでしょう。保険金や解約返戻金には税金がかかる場合があるので、事前に確認しておくことが大切です。また、加入前に複数の保険会社の商品を比較検討し、自身の状況に合った保険を選ぶようにしましょう。
| メリット | 活用場面 | 注意点 |
|---|---|---|
| 一度の支払いで保障を得られる | 解約返戻金や、対応する商品の年金移行を利用。死亡保障がなくなる場合や元本割れに注意。 | まとまった資金が必要 |
| 保険料の支払いを気にする必要がない | 遺産相続への備え(所定の条件で指定した受取人へ死亡保険金を支払う) | 保険金、解約返戻金に税金がかかる場合がある |
| 保険金は受取人が自由に使える | 複数の保険会社の商品を比較検討する必要がある |