
死亡率と生命保険の関係

保険について知りたい
先生、死亡率ってよく聞く言葉ですが、保険とどう関係しているのかよく分かりません。教えていただけますか?

保険のアドバイザー
そうだね。死亡保険の保険料を計算するとき、被保険者の年齢などに応じた死亡率を使うんだ。ただし、保険料は死亡率だけで決まるわけではなく、保障期間や保険金額なども関係するよ。
保険について知りたい
なるほど。ということは、若い人よりも年をとっている人の方が、死亡率が高いから保険料も高くなる、ということですね?
保険のアドバイザー
その通り!まさにそういうことだよ。そして、保険会社が保険料を計算するために使う死亡率のことを予定死亡率と言い、実際に起きた死亡率を実際死亡率と言うんだ。
死亡率とは。
保険の言葉で『死亡率』というものがあります。これは、ある特定の仲間内で、ある期間に亡くなる人の割合のことです。生命保険では、普通、男か女か、そして年齢ごとに分けて、一年間に亡くなる人の割合を示します。また、保険料を計算するときに使う見込みの死亡率のことを予定死亡率、実際に起きた死亡率のことを実際死亡率と言います。
死亡率とは

死亡率とは、特定の集団において、一定の期間内に亡くなった人の割合を示す数値です。これは、人口に対する死亡者の割合で表され、通常は千分率や百分率で示されます。例えば、ある町で一年間に1000人のうち5人が亡くなった場合、その町の年間死亡率は0.5%となります。
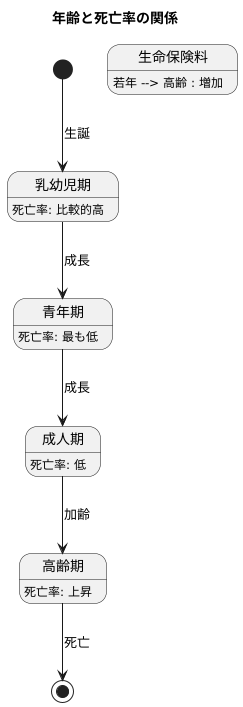
死亡率は年齢によって変わります。生まれて間もない時期の死亡率は、幼児期や若い成人の時期より高い傾向があります。その後はいったん低くなり、高齢になるにつれて上がります。年齢ごとの差を知るときは、同じ年の生命表で比べることが大切です。
性別も死亡率に影響を与えます。統計的には、男性は女性よりも死亡率が高い傾向にあります。これは、生活習慣や仕事の種類、あるいは生物学的な違いなどが原因と考えられています。
その他にも、生活環境や健康状態、医療の進歩、食生活、喫煙や飲酒などの習慣も死亡率に影響を及ぼします。衛生状態の悪い地域や、栄養状態の良くない地域では、死亡率が高くなる傾向にあります。反対に、医療技術が進歩し、健康に対する意識が高まっている地域では、死亡率が低下する傾向が見られます。
死亡率は、社会全体の健康状態を測る重要な指標であり、様々な場面で活用されています。国や地域における公衆衛生の向上を目指す政策立案や、社会保障制度の設計、そして一人ひとりが加入する生命保険の保険料算出など、死亡率のデータは欠かせない情報源となっています。死亡率を理解することで、自分自身の健康リスクを認識し、適切な生活習慣を心がける動機付けにもなります。
| 要因 | 影響 |
|---|---|
| 年齢 | 年齢が上がるほど死亡率は高くなる。特に80歳以上で急激に上昇。 |
| 性別 | 男性は女性より死亡率が高い傾向。 |
| 生活環境 | 衛生状態や栄養状態が悪い地域では死亡率が高くなる傾向。 |
| 健康状態 | 健康状態が悪い場合は死亡率が高くなる。 |
| 医療の進歩 | 医療技術が進歩している地域では死亡率が低下する傾向。 |
| 食生活 | 食生活の良し悪しは死亡率に影響。 |
| 喫煙・飲酒 | 喫煙や飲酒などの習慣は死亡率に影響。 |
生命保険と死亡率
死亡保険は、保険の対象になる人である『被保険者』が亡くなったとき、契約で指定された受取人に死亡保険金を支払う仕組みです。契約者は保険を申し込んで契約を管理する人で、被保険者と同じ人とは限りません。契約者が亡くなっただけで、被保険者が生きている場合は、その契約の死亡保険金の支払事由にはなりません。
生命保険会社は保険料などをもとに、将来の保険金支払いに備えます。死亡保険の保険料を計算する際には、被保険者の年齢などに応じた死亡率を使います。ただし、保険料には運用の見込みや事業にかかる費用なども関係します。
死亡率は、一定の集団で一定期間に亡くなる人の割合です。生命保険会社が保険料の計算に使う見込みの死亡率を予定死亡率といいます。年齢や性別などに関する過去の統計を基に設定されます。保険料は予定死亡率だけでなく、予定利率や予定事業費率なども使って計算します。
より正確な予定死亡率を用いることは、適正な保険料を設定するために不可欠です。保険料が過剰に高ければ、加入者は経済的な負担を感じてしまいます。逆に、保険料が低すぎると、保険会社が死亡保険金を支払うための資金を確保できなくなる可能性があります。そのため、予定死亡率を適切に設定することで、加入者と保険会社の双方にとって公平で持続可能な仕組みを維持することができるのです。生命保険は、不確実な未来に対する安心を提供する重要な役割を果たしており、その仕組みを理解することは、自身の人生設計を考える上でも大切なことと言えるでしょう。
| 項目 | 説明 |
|---|---|
| 生命保険 | 死亡保険では、被保険者が亡くなったときに指定された受取人へ保険金が支払われる。契約者と被保険者は別人の場合もある。 |
| 保険金 | 死亡保険の対象者である被保険者が亡くなり、契約条件を満たした場合に受取人へ支払われるお金。 |
| 保険料 | 契約で定められた保険料を支払う。死亡率だけでなく運用や事業費などの見込みも計算に関係する。 |
| 死亡率 | ある集団において一定期間内に亡くなる人の割合。 |
| 予定死亡率 | 保険料の計算に用いる見込みの死亡率。過去の統計に基づき、年齢などを踏まえて設定される。 |
| 予定死亡率の重要性 | 保険料の計算に用いる要素の一つ。予定利率や予定事業費率なども関係する。 |
予定死亡率と実際死亡率

生命保険会社は、保険料を決めるために、将来どれくらいの人が亡くなるのかを予測する必要があります。この予測に使うのが予定死亡率と呼ばれるものです。これは、過去の統計データやこれからの社会状況を考え合わせて、標準的な死亡確率として計算されます。例えば、30歳の男性が一年以内に亡くなる確率はどれくらいか、といった具合です。この計算をもとに、保険料が決められます。
一方、実際死亡率とは、実際にどれくらいの人が亡くなったのかを示す数値です。これは、ある期間に実際に亡くなった人の数を、その期間の初めの人口で割ることで計算されます。当然のことながら、予定死亡率はあくまでも予測なので、実際死亡率とぴったり一致することはまずありません。
医療技術の進歩によって病気が治りやすくなったり、健康に対する意識が高まって生活習慣が改善したりすると、実際死亡率は予定死亡率より低くなることがあります。逆に、新型の感染症が流行したり、自然災害が発生したりすると、実際死亡率が予定死亡率を上回る可能性もあります。
この予定死亡率と実際死亡率の差は、保険会社の経営に大きな影響を与えます。もし実際死亡率が予定死亡率よりもずっと高くなると、保険会社は予想よりも多くの保険金を支払う必要が出てしまい、経営が苦しくなるかもしれません。反対に、実際死亡率が予定死亡率よりずっと低くなると、保険会社は予定よりも多くの利益を得ることになります。
保険会社は、新しい契約の保険料を設定するときなどに、使う統計や予定死亡率を見直します。ただし、実際の死亡率が変わったからといって、既に加入した契約の保険料を会社が毎回自動で変更するわけではありません。更新型の契約では更新時に保険料が変わることがあります。自分の契約の条件を確認しましょう。
| 項目 | 説明 | 算出方法 | 影響 |
|---|---|---|---|
| 予定死亡率 | 将来の死亡確率の予測値。保険料算定の基礎。 | 過去の統計データや社会状況を基に算出 | 高くなると保険料が上がり、低くなると保険料が下がる |
| 実際死亡率 | ある期間に実際に亡くなった人の割合 | (ある期間の死亡者数) / (期間初めの人口) | 予定と実際の差は保険会社の収支に影響する。ただし、差だけで経営全体の良し悪しは決まらない。 |
年齢と死亡率
人は誰でもいずれは亡くなりますが、亡くなる時期は人それぞれです。その時期を統計的に見たものが死亡率であり、年齢は死亡率に最も大きく関係する要素です。
年齢別の死亡率は、生まれて間もない時期に比較的高く、その後の幼児期や若い成人の時期には低くなります。高齢になると再び上がります。ただし、年齢ごとの数値は国や年によって異なるため、具体的な比較には生命表を使いましょう。
しかし、歳を重ねて高齢期に入ると、再び死亡率は上昇し始めます。これは、加齢によって体の機能が低下し、病気にかかりやすくなることが主な原因です。免疫力も弱まり、感染症などにもかかりやすくなります。体が若い頃のように回復しにくくなることも、死亡率の上昇につながります。
死亡保険の保険料は、加入時の被保険者の年齢によって変わることがあります。同じ保障内容、保障期間などの条件なら、年齢が高いほど保険料が高くなる商品が一般的です。ただし、商品や契約条件が違えば単純には比べられません。加入を考えるときは、保険金額や保障期間もそろえて比較しましょう。
性差と死亡率
人が亡くなる割合、つまり死亡率には、男女の違いが影響しています。統計を見ると、男性は女性よりも死亡率が高いことがわかっています。これは、日々の暮らし方や仕事の内容、体のホルモンのバランスなど、様々な要因が複雑に関係していると考えられています。
例えば、たばこを吸う人の割合やお酒を飲む量は、男性の方が女性よりも高い傾向があります。そのため、生活習慣病になる危険性も高くなると言われています。生活習慣病は、高血圧や糖尿病、脂質異常症など、毎日の生活習慣が深く関わっている病気です。また、仕事による精神的な負担や働き過ぎも、男性の健康に悪い影響を与える可能性があります。これらの要因が積み重なることで、男性の死亡率を高めていると考えられています。
さらに、生まれつきの体質や遺伝的な要素も、死亡率に影響を与えることがあります。特定の病気になりやすい体質は、男女で異なる場合があり、これも死亡率の差に繋がると考えられます。また、危険な仕事に従事する割合も、男性の方が高い傾向があります。建設現場や製造業など、事故のリスクが高い職場で働く男性が多いことも、死亡率に影響を与えている要因の一つです。
死亡率は死亡保険の保険料計算に使われる要素の一つです。年齢や性別による死亡率の違いが保険料に反映される商品もあります。ただし、男女どちらの保険料が高いかは、商品、年齢、保障内容などによって異なり、一律には言えません。
| 要因 | 詳細 | 死亡率への影響 |
|---|---|---|
| 生活習慣 | 喫煙率、飲酒量が高い | 生活習慣病リスク増加 |
| 仕事 | 精神的負担、過重労働 | 健康への悪影響 |
| 体質・遺伝 | 特定の病気のかかりやすさ | 死亡率の差に繋がる |
| 危険な職業 | 建設現場、製造業など | 事故リスクが高い |
| 結果 | 男性の死亡率が高い | 死亡保険の保険料は死亡率のほか、保障内容や運用・事業費の見込みなどによって決まる。 |