
三大疾病保障保険:備えあれば憂いなし

保険について知りたい
先生、三大疾病保障保険は、がんや急性心筋梗塞、脳卒中になればすぐに保険金を受け取れるんですか?

保険のアドバイザー
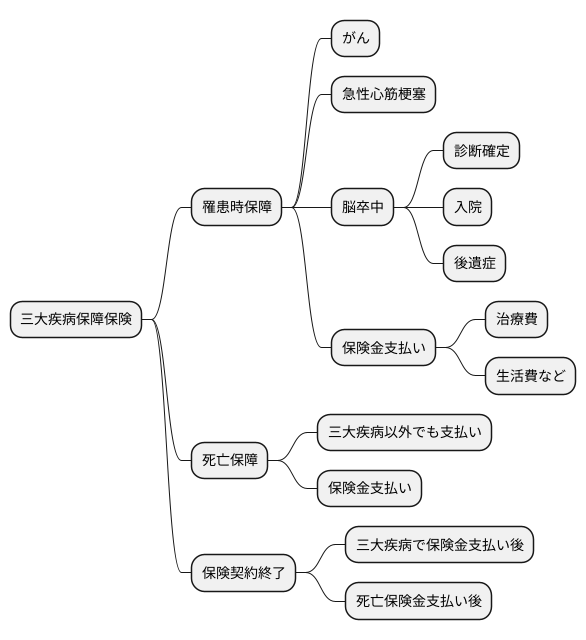
病名が付いただけで必ず受け取れるわけではありません。がん、急性心筋梗塞、脳卒中ごとに、契約で決められた状態や治療などの条件があります。一度受け取ると契約が終わるタイプも、条件を満たせば複数回受け取れるタイプもあるので、商品を確認しましょう。
保険について知りたい
病気ごとに受け取れる回数が違うんですね。死亡したときの保障もありますか?
保険のアドバイザー
死亡保障が付いた三大疾病保障保険もあります。一方、三大疾病の一時金だけを備える特約などもあります。死亡時に保険金が出るか、病気の保険金と重ねて受け取れるかは契約によって違います。
三大疾病保障保険とは。
三大疾病保障保険や三大疾病を対象とする特約は、がん、急性心筋梗塞、脳卒中などについて、契約で定めた条件を満たしたときに保険金や給付金を受け取る仕組みです。病名が付いただけで必ず支払われるわけではありません。急性心筋梗塞や脳卒中では、所定の状態が続くことや所定の手術を受けることが条件になる商品があります。死亡保険金と同額を一度受け取ると契約が終わるタイプもあれば、複数回受け取れる特約もあります。死亡保障や上皮内がんの扱いも商品ごとに確認しましょう。
三大疾病保障保険とは
三大疾病に備える保険では、がん、急性心筋梗塞、脳卒中などを対象にします。ただし、商品によって対象となる病気の範囲と、保険金を受け取れる条件は異なります。治療費だけでなく、仕事を休んで収入が減る場合にも備えたいなら、いつ、いくら受け取れる契約なのかを確認することが大切です。
契約で定められた条件を満たせば、まとまった保険金や給付金を受け取れる商品があります。受け取ったお金の使い道は一般に自由ですが、病気になっただけでは支払われない場合があります。がんの診断、急性心筋梗塞・脳卒中の所定の状態や治療など、病気ごとの条件を確かめましょう。
三大疾病に備えたいときも、保険に入れば必ず安心というわけではありません。公的医療保険で賄える費用や、仕事を休んだときの家計への影響を考え、必要な保障を選びましょう。特に、保険金が一度きりか、条件を満たせば繰り返し受け取れるかは、生活設計に関わる違いです。
| 三大疾病保障保険 | 内容 |
|---|---|
| 保障対象 | がん、急性心筋梗塞、脳卒中など。対象となる病気と支払条件は商品による。 |
| リスク | 高額な治療費、長期療養による収入減、生活への負担 |
| メリット | 所定の条件を満たして受け取った保険金を、治療費や生活費などに充てられる。 |
| 保険金の使い道 | 治療費、生活費、リハビリ費用、生活改修費用など |
| 重要性 | 病気ごとの支払条件、受取回数、死亡保障の有無を確認することが大切。 |
保障内容の確認
三大疾病に備える保険に加入する際は、病名だけでなく、保険金の支払条件を確かめましょう。がんは診断確定が条件となる商品がありますが、上皮内がんは対象外、または少額になる場合があります。急性心筋梗塞や脳卒中は、所定の状態が続くことや手術などが条件となる商品もあります。
急性心筋梗塞や脳卒中については、一定期間の所定の状態を求める商品もあれば、所定の手術を受けたときにも支払う商品があります。病名が同じでも支払条件は違うため、入院や手術の有無だけで判断せず、商品のしおりや約款を確認しましょう。
一度だけまとまった保険金を受け取るタイプと、条件を満たすたびに一定の間隔で複数回受け取れるタイプがあります。死亡保障と一体の保険か、医療保険などに付ける特約かによっても扱いは異なります。受取回数と保障が終わる条件を確かめましょう。
各社のパンフレットや約款を熟読し、比較サイトなども活用して複数の商品を比較検討することをお勧めします。保険会社の担当者に不明な点を質問するのも良いでしょう。それぞれの保険商品のメリット・デメリットを理解した上で、自分に合った保障内容を選びましょう。
| 確認事項 | 詳細 |
|---|---|
| 所定の状態の定義 |
|
| 保障の範囲 |
|
| 保険金の支払い方法 |
|
| 情報収集方法 |
|
保険金の使い方
三大疾病保障保険から受け取ったお金は、使い道を自由に決められます。このお金は、病気になったときだけでなく、その後の人生設計にも役立つ大切なものです。使い方をしっかり考えて、将来に備えましょう。
まず、医療費に使えます。入院費や手術費など、大きな病気の治療には多くのお金がかかります。この保険金でこれらの費用をまかなうことができます。また、健康保険ではカバーされない先進医療の費用にも使えます。さらに、入院中の個室の費用や、治療のための通院費にも使えます。
病気になると、働くことができなくなり、収入が減ってしまうこともあります。この保険金は、減ってしまった収入の代わりとして、生活費に充てることも可能です。住宅ローンの返済に充てることで、住まいの心配なく治療に専念できます。
治療が終わってからも、このお金を使う場面はあります。リハビリテーションを受ける際にかかる費用や、自宅のバリアフリー化など、生活しやすさのための費用に充てることができます。また、家族との旅行など、心身のリフレッシュのために使うことも可能です。
三大疾病保障保険は、病気による経済的な負担を軽くし、安心して治療に専念できるよう支えてくれます。将来、何が起こるか分かりません。だからこそ、様々な可能性を想定し、保険金を計画的に使うことが大切です。
| 用途 | 詳細 |
|---|---|
| 医療費 | 入院費、手術費、先進医療費、個室代、通院費など |
| 生活費 | 収入減少の補填、住宅ローン返済など |
| 治療後の生活支援 | リハビリテーション費用、バリアフリー化費用など |
| その他 | 家族旅行などのリフレッシュ費用など |
死亡保障との関係

三大疾病に備える保険は、がん、急性心筋梗塞、脳卒中などについて、契約で定めた条件を満たしたときに保険金や給付金を受け取る仕組みです。がんの診断が条件となる商品もありますが、急性心筋梗塞や脳卒中では所定の状態や治療を求められる場合があります。病名が付いただけで必ず支払われるわけではありません。
死亡保障のある三大疾病保障保険では、三大疾病の保険金を受け取らずに死亡した場合などに、死亡保険金が支払われます。死亡保険金と三大疾病の保険金が同額で、どちらか一方を受け取ると契約が終わるタイプがあります。一方、死亡保障がない特約や、異なる支払方法の商品もあるため、金額と受取条件を確認しましょう。
三大疾病の保険金を一度受け取ると契約が終わるタイプでは、その後の死亡保障も終了します。ただし、三大疾病の給付金を一定の条件で複数回受け取れる特約もあります。支払後の保障が続くかどうかは契約内容で判断してください。
三大疾病への備えと死亡保障を両方用意できる商品もありますが、二つの保険金を重ねて受け取れるとは限りません。本人に必要な治療中の資金と、家族に残すお金を分けて考え、受取条件と保障終了の時期を確認しましょう。
注意点
加入時には、三大疾病それぞれの支払条件を確認しましょう。上皮内がんを含むか、急性心筋梗塞や脳卒中でどの状態や手術が条件になるかは商品によって異なります。複数回受け取れる商品では、前回の支払いから必要な間隔や、通算回数にも注意してください。
保険料は年齢や保障内容、契約する商品、健康状態による引受条件などによって異なります。女性なら男性より必ず高いという決まりはありません。健康状態を申告する際は、質問されたことに正確に答えましょう。加入できるかどうかや条件は保険会社の審査によります。
三大疾病に備える保険は、契約で対象とした病気と支払条件を満たした場合の保障です。ほかの病気やけがの入院まで補償するとは限りません。死亡保障が付く商品もあれば、三大疾病への一時金だけの商品もあります。医療保険などと役割を比べ、必要な保障を考えましょう。
| 注意点 | 詳細 |
|---|---|
| 三大疾病の定義 | 各社で異なるため、保障範囲をよく確認する必要がある。例:がんの定義(上皮内がんを含むか、悪性新生物のみか、部位による保障の有無や給付金の差など)。 |
| 保険料 | 年齢、保障内容、商品、健康状態による引受条件などで異なる。男女どちらが必ず高いとは言えない。健康状態は正確に申告する。 |
| 保障範囲 | 三大疾病の所定の状態や治療などが対象。死亡保障の有無、受取回数、ほかの病気やけがの扱いは商品による。 |