
保険契約の無効:その意味と影響

保険について知りたい
先生、保険の『無効』ってどういう意味ですか?契約が無かったことになるって事ですか?

保険のアドバイザー
そうだね。保険契約の『無効』は、初めから契約の効力が生じないという意味だよ。ただし、告知を間違えたときや不正な請求をしたときが、すべて『無効』になるわけではないんだ。
保険について知りたい
最初から無かったことになるんですか?どういう時に『無効』になるんですか?
保険のアドバイザー
例えば、保険金を不正に得る目的で契約した場合や、死亡保険で保障の対象となる人の同意が必要なのに得ていなかった場合は、無効が問題になるよ。一方、健康状態についての告知義務違反は、一定の条件のもとで保険会社が契約を『解除』する問題なんだ。言葉を分けて考えよう。
無効とは。
保険契約の『無効』は、初めから契約の効力が生じないことです。一方、健康状態などについて、保険会社が尋ねた重要な事項を故意や重大な過失で正しく伝えなかった場合は、『告知義務違反による解除』が問題になります。また、詐欺によって契約を結ばせた場合は『取消し』、契約後に保険金をだまし取ろうとした場合は『重大事由による解除』が問題になることがあります。どの場合も同じ『無効』と呼ぶと、保険金や保険料の扱いを間違えてしまいます。
無効の概念
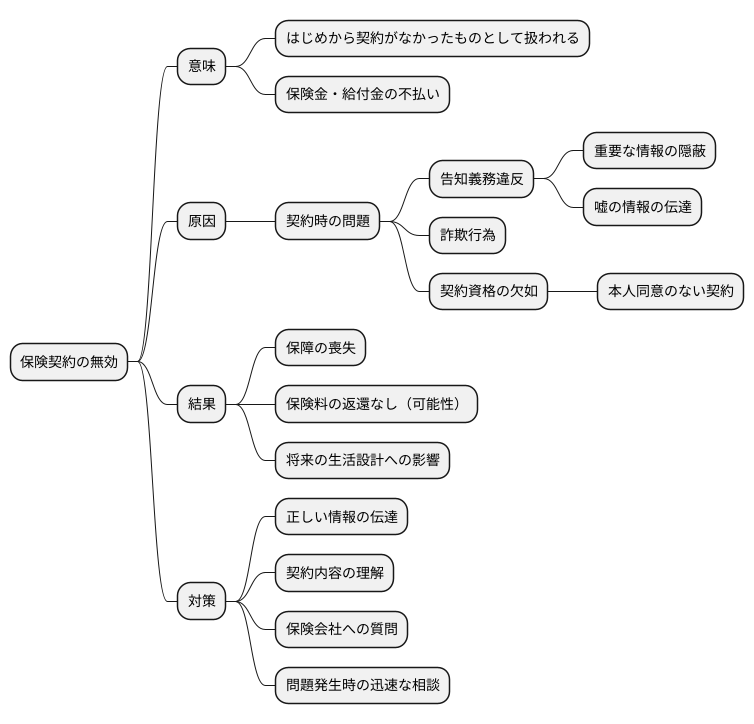
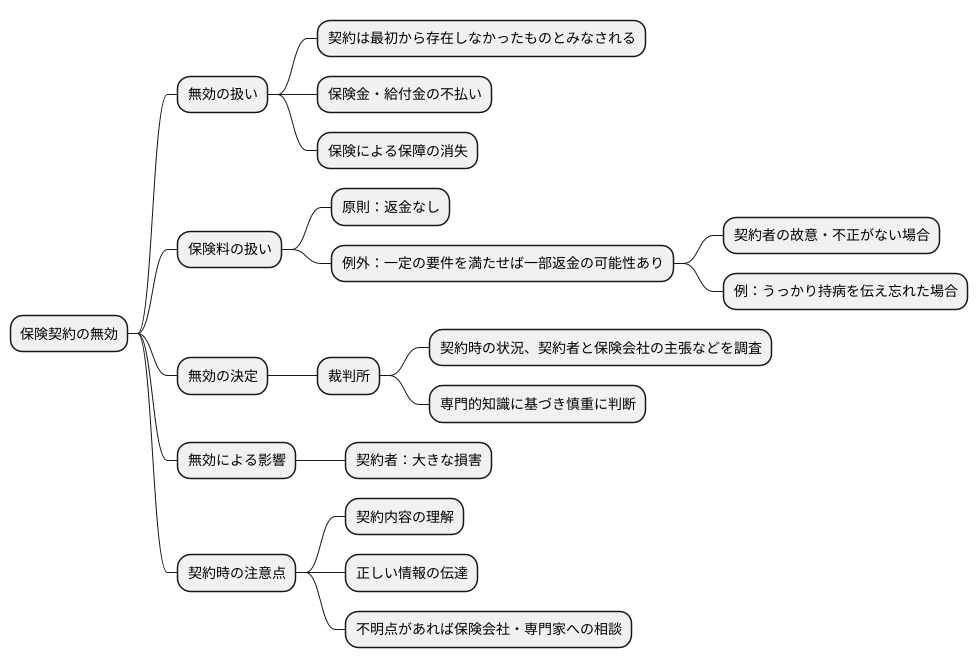
保険契約が無効なら、契約には初めから効力が生じません。その契約に基づく保険金や給付金も、原則として請求できません。ただし、契約が無効になる理由と、既に払った保険料の扱いは別に確認する必要があります。
健康状態の告知に問題があった場合、通常は契約の『無効』ではなく、告知義務違反による『解除』が問題になります。保険会社が告知を求めた重要な事項について、契約者や保障の対象となる人が、故意または重大な過失で事実を伝えなかった場合などが対象です。告知を間違えたら必ず解除されるわけではありません。
他人を保障の対象とする死亡保険では、原則として、その人の同意がなければ契約の効力は生じません。ただし、必要な同意の形は保険の種類によって異なります。『契約する資格がない人なら必ず無効』と一律に決めず、どの契約で誰の同意が必要かを確認しましょう。
契約に問題が見つかったときは、まず保険会社に、無効・取消し・解除のどれに当たるのか、その理由と保険料の扱いを確認しましょう。無効なら保険料は原則として返還の対象になりますが、保険金を不正に得る目的で契約した場合などは返還されないことがあります。払った保険料が必ず戻らないわけでも、必ず全額戻るわけでもありません。
告知義務違反と無効
保険の申込みでは、保険会社が質問した健康状態や病歴などの重要な事項に、事実どおり答える必要があります。これが告知義務です。 故意や重大な過失による告知義務違反があれば、保険会社が契約を解除できる場合があります。『契約が初めから無効になる』という説明とは区別しましょう。
告知義務違反は、保険会社から尋ねられた重要な事項について、故意または重大な過失で事実を伝えなかったり、事実と違うことを伝えたりすることです。例えば、尋ねられた持病を知りながら隠した場合が考えられます。
保険会社は、告知された内容をもとに、引き受けるかどうかや条件を判断します。契約者や保障の対象となる人は、保険会社が尋ねた事項に正確に答えましょう。質問されていない事柄まで、思いつく限りすべて申告 する義務というわけではありません。
告知義務違反が見つかっても、保険金を必ず受け取れなくなるわけではありません。保険会社が契約を解除できる期間や条件には決まりがあります。また、告知しなかった事実と保険金を請求する原因に関係がない場合は、解除後でも保険金が支払われることがあります。 実際の扱いは、保険会社に理由を確かめましょう。
告知では、保険会社の質問を一つずつ読み、病歴、入院、手術など尋ねられたことに正しく答えてください。答え方が分からなければ、申込書に書く前に保険会社の窓口へ確認しましょう。募集担当者に口頭で話しただけでは、所定の告知をしたことにならない場合があります。
正確な告知は、契約後の行き違いを防ぐためにも大切です。 後から記載漏れに気づいた場合は、そのままにせず、保険会社に連絡して訂正方法を尋ね ましょう。
| 項目 | 内容 |
|---|---|
| 告知義務 | 保険会社から尋ねられた健康状態や病歴などの重要な事項に、正確に答える義務。 |
| 告知義務違反 | 尋ねられた重要な事項について、故意または重大な過失で事実を伝えない、または事実と違う内容を伝えること。 |
| 告知義務違反があった場合の扱い | 一定の条件で契約を解除できる。保険金や解約返戻金の扱いは、事実関係と契約内容による。 |
| 告知義務の重要性 | 保険会社が契約を引き受けるか、どの条件で引き受けるかを判断するため。 |
| 告知内容の範囲 | 保険会社が質問した病歴、入院歴、手術歴など。質問内容に従って答える。 |
| 不明点の相談先 | 保険会社の担当者 |
| 告知義務違反の影響 | 記載漏れに気づいたら保険会社に連絡し、訂正方法を確認する。 |
詐欺行為と無効
保険金を不正に受け取る目的で事故を起こしたり、うその請求をしたりした場合は、保険会社が重大な事由を理由に契約を解除できることがあります。契約時から不正に保険金を得る目的があった場合は、無効が問題になります。契約後の不正な請求を、すべて『契約の無効』と呼ぶのは正確ではありません。
例えば、起きていない事故を申告して保険金を請求することや、修理費を水増しして請求することは、不正な請求です。保険会社は事情を調べ、支払いを拒んだり、既に支払った保険金の返還を求めたりする場合があります。どの対応になるかは、不正の内容と契約・法律の定めによって変わります。
不正な請求は、刑事上の問題に発展する可能性もあります。ただし、逮捕や刑罰、新しい保険への加入可否が、どの事案でも同じように決まるわけではありません。保険会社に事実を正しく伝え、請求内容に誤りがあれば速やかに訂正してください。
事故や入院の状況がよく分からないときは、推測で請求せず、保険会社に必要な確認方法を尋ねましょう。生活費などに困っている場合は、自治体の相談窓口にも相談できます。保険金は、契約で定められた条件を満たしたときに請求するものです。
| 保険契約の基礎 | 不正な請求と契約への影響 | 不正行為の例 | 考えられる対応 | 困った時の対処法 |
|---|---|---|---|---|
| 信頼関係 | 重大事由による解除など | 架空の事故をでっち上げる | 支払いの拒否や、事情によっては刑事上の問題 | 正規の相談窓口へ相談 |
| 事故の状況を大げさに伝える | 支払済み保険金の返還請求を受ける場合がある | 保険会社、国、地方自治体 | ||
| 軽微な事故を大規模な事故と偽る | 契約内容と事実関係に応じて判断される | 様々な支援制度 | ||
| 身に覚えのない事故をでっち上げる |
無効の法的効果
契約が無効なら、初めから効力が生じません。ただし、告知義務違反による解除や、詐欺を理由とする取消しは、無効とは別の扱いです。保険金が支払われるかどうかも、どの理由で契約に問題があるのかによって変わります。
無効になった契約の保険料は、原則として返還の対象です。ただし、保険金を不正に得る目的で契約した場合など、返還されない例外があります。これに対し、告知義務違反で生命保険が解除された場合、払い込んだ保険料は通常返還されませんが、解約返戻金があれば支払われることがあります。『無効なら保険料は原則返らない』という説明は正しくありません。
契約が無効かどうかを、常に裁判所が決めるわけではありません。まず保険会社が契約内容と事実関係を確認し、理由を説明します。その判断に納得できない場合は、保険会社の相談窓口や業界の相談窓口に相談し、必要に応じて裁判で争うこともできます。どの理由で保障が受けられないと言われたのか、書面で確認しましょう。
契約時の注意点
保険を申し込む前に、保障される出来事、保険金が支払われない場合、保険料、契約をやめるときの条件を確認しましょう。分からない言葉があれば、保険会社の窓口に質問し、納得してから申し込むことが大切です。
健康状態などの告知では、保険会社が尋ねた事項に正確に答えてください。故意または重大な過失で重要な事実を伝えなかった場合、契約が解除されることがあります。これは、契約が初めから無効になるのとは違います。告知した後に記載漏れに気づいたら、保険会社へ連絡しましょう。
結婚、出産、転職などで必要な保障が変わったときは、現在の契約を見直しましょう。ただし、今の保険をやめて新しい保険に入り直すと、年齢や健康状態によって保険料や加入条件が変わることがあります。新しい契約が成立する前に古い契約をやめないよう、保険会社に確認してください。
| 注意点 | 詳細 |
|---|---|
| 契約内容の理解 | 保障される場合とされない場合、保険料、解約時の条件を確かめる。 |
| 告知義務 | 保険会社が尋ねた健康状態などに正しく答える。 故意または重大な過失による違反は、契約の解除につながることがある。 |
| 定期的な見直し | 必要な保障を定期的に確認する。 入り直す場合は、新しい契約の条件と成立時期を確かめる。 |