
贈与の基礎知識|贈与契約と贈与税で確認したいこと

保険について知りたい
家族へお金を渡せば、すべて贈与になりますか?

保険のアドバイザー
生活費として必要な都度渡すお金など、贈与税がかからない場合もあります。ただし、名目だけでなく、渡した目的と実際の使い方が重要です。
贈与とは。
贈与する人が無償で財産を渡す意思を示し、受け取る人が承諾することで成立する契約です。現金だけでなく、不動産や有価証券などを無償で渡す場合も贈与に含まれます。
贈与は口頭でも成立する

贈与契約は、必ずしも書面がなければ成立しないわけではありません。口頭の合意でも成立します。
ただし、書面によらない贈与は、履行していない部分を当事者が解除できます。すでに渡し終えた財産まで、自由に取り消せるわけではありません。書面で約束した贈与も、単に気が変わったという理由だけで一方的に取り消せるとは限りません。
後の争いを防ぐには、誰が、誰に、何を、いつ渡すのかを書いた贈与契約書を作り、振込記録なども残しておくと確認しやすくなります。
暦年課税の基礎控除は年110万円
暦年課税では、1月1日から12月31日までに受けた贈与の合計額から110万円を差し引きます。110万円は贈与した人ごとではなく、贈与を受けた人ごとの年間合計に対する基礎控除です。
たとえば、父から80万円、母から60万円を同じ年に受け取った場合、合計140万円から110万円を差し引いた30万円が課税価格になります。
生活費や教育費でも扱いに注意する

扶養義務者から受け取る通常必要な生活費や教育費は、必要な都度、直接その目的に使う範囲で贈与税がかからない場合があります。
一方で、数年分をまとめて受け取り、預金したり投資へ回したりした部分まで自動的に非課税になるわけではありません。渡した金額、時期、使い道が分かる記録を残しておきましょう。
相続時精算課税は2024年から仕組みが変わった
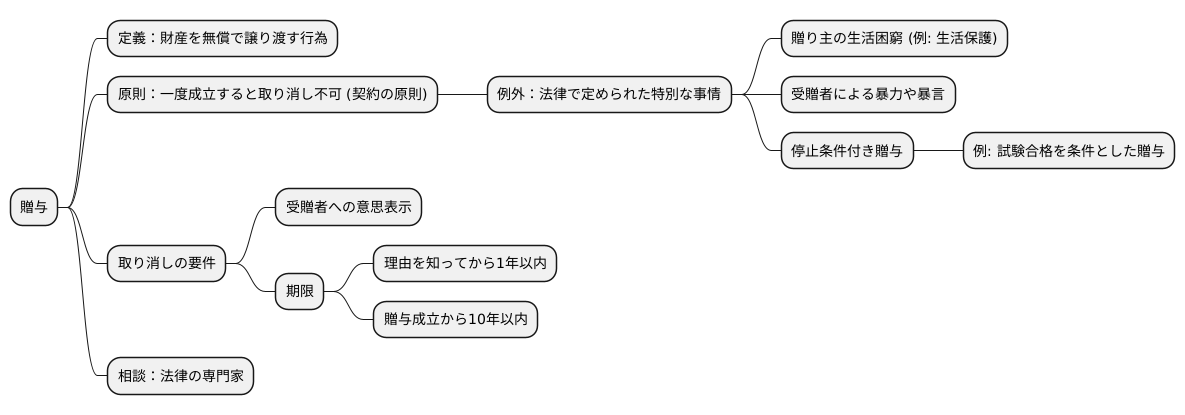
相続時精算課税は、原則として60歳以上の父母や祖父母から、18歳以上の子や孫などへの贈与で選べる制度です。一定の特例がある場合を除き、年齢や関係の条件を満たす必要があります。
2024年1月以後の贈与には、年110万円の基礎控除が設けられています。基礎控除を超える部分については、累計2,500万円の特別控除を使い、さらに超えた金額へ一律20%の税率を掛けます。
この制度を選ぶと、その贈与者からの贈与について暦年課税へ戻すことは原則できません。贈与者が亡くなったときは、基礎控除後の贈与財産を相続財産へ加えて相続税を計算します。
名義だけ変えても贈与が完了したとは限らない
子や孫の名義で預金していても、通帳や印鑑を贈与した人が管理し、受け取った人が財産の存在を知らない場合は、贈与として認められないことがあります。
贈与する意思と受け取る意思を明確にし、財産を受け取った人が管理できる状態にしておくことが大切です。
高額な贈与は実行前に確認する
不動産や高額な有価証券の贈与では、贈与税以外に登録免許税や不動産取得税などがかかることがあります。生命保険でも、保険料を負担した人と保険金を受け取る人の組み合わせによって税金の種類が変わります。
一度実行すると元に戻しにくい取引もあります。税額や相続への影響を確認したい場合は、贈与する前に税務署または税理士へ相談してください。