
アフター・ロス契約とは?保険金詐欺の手口を解説

保険について知りたい
先生、事故が起きた後に保険へ入ることは、すべて違法なのですか?

保険のアドバイザー
事故後に将来の事故に備えて保険へ入ること自体は、禁止されていないよ。ただし、前に起きた事故も補償されると偽って請求してはいけないんだ。
保険について知りたい
では、契約より前の事故を補償する特別な約束がある場合はどうなりますか?
保険のアドバイザー
その約束を『遡及保険』というよ。契約した人が事故の発生を知っていた場合などは、その約束が無効になる。事故の日付を偽って保険金を請求するのは、別の不正行為だよ。
事故後の契約と遡及保険とは。
事故後に将来の事故に備えて新たな保険に入ることはできます。一方、契約より前に起きた事故まで補償する約束には、保険法の『遡及保険』の規則があります。契約者などが事故の発生を知っていた場合、さかのぼる補償の約束が無効になることがあります。事故の日時や契約日を偽って保険金を請求する行為は、単に後から加入することとは別の不正行為です。
概要
『アフター・ロス』は、事故の後という意味です。事故後に将来の備えとして保険に入ることと、すでに起きた事故も補償されるように装うことは分けて考えましょう。後者では、事故日や契約日を偽った保険金請求が問題になります。
通常、保険は契約で定めた保障開始後の事故に備えます。ただし、契約より前の事故まで補償する『遡及保険』という約束をする場合もあり、すべての事後の契約が違法なわけではありません。その効力は保険法と契約内容、事故を知っていた人によって判断されます。
保険金を請求するとき、保険会社は事故の日時と保障が始まった日時などを確認します。日時を偽って請求した場合は、不正請求として調査の対象になり、内容によっては刑事責任が問われることもあります。
事故の後に新たな保険へ入るなら、過去の事故と今後の保障を混同しないよう、保障開始日を確認しましょう。前の事故について請求できるか分からない場合は、保険会社へ事実を伝えて確認してください。
事故日や契約日を偽る行為は、保険制度への信頼を損ないます。契約者も保険会社も事実に基づいて手続きを進めることが大切です。
事故後の加入が直ちに犯罪になるわけではありません。将来の保障は契約条件で確認し、すでに起きた事故の補償は、遡及保険の約束があるかどうかを確かめましょう。
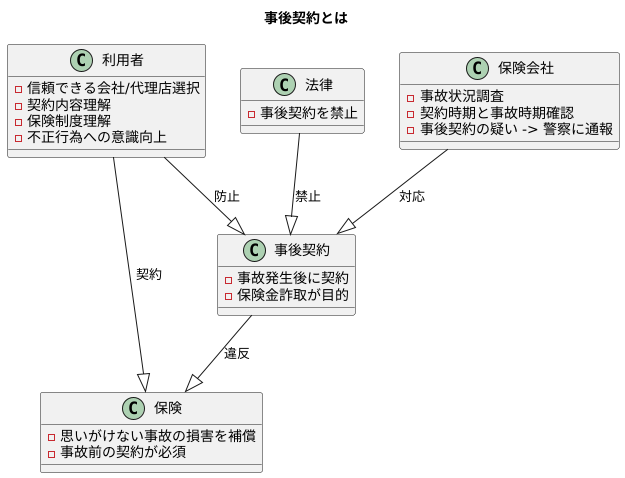
法的根拠

現在、契約前の事故まで補償する『遡及保険』の効力は保険法で定められています。損害保険は保険法5条、死亡保険は39条、傷害疾病定額保険は68条が関係します。旧商法642条・643条を現行法として示すことはできません。
損害保険で契約前の事故を補償する約束は、申込みなどの時点で契約者または被保険者が事故の発生を知っていた場合、保険法5条により無効となります。死亡保険では契約者または受取人、傷害疾病定額保険では契約者・被保険者・受取人の認識が問題になります。契約後に将来起こる事故に備える加入とは別の話です。
事故が契約前に起きていても、関係者が知らなかった場合まで一律に『無効』とは言えません。また、保険会社が事故の発生を知っていたことだけを理由に無効とする説明も正しくありません。どの種類の保険か、いつからの補償を約束したか、誰が何を知っていたかを確認する必要があります。
事故後に将来の事故に備えて加入することはできます。一方、契約前の事故に補償をさかのぼらせる約束には保険法の条件があります。事故の日付を偽る保険金請求は、遡及保険とは分けて考えましょう。
| 契約前の事故と認識 | さかのぼる補償の扱い | 主な根拠 |
|---|---|---|
|
損害保険:契約者または被保険者が事故発生を知っていた 契約前の事故を補償する約束がある |
その事故への遡及部分は無効 |
保険法5条 死亡保険は39条、傷害疾病定額保険は68条を確認 |
|
関係者が事故発生を知らなかった 契約前の事故を補償する約束がある |
一律には判断できない | 保険の種類、契約内容、保険法の条件による |
|
保険会社だけが事故発生を知っていた 他の関係者の認識も確認する |
その事実だけでは無効とは言えない |
事故を知っていた人と契約の種類を区別 保険法5条・39条・68条の条件を確認 |
事例
たとえば、事故が起きた後に契約日や事故日を偽り、事故前から保障されていたように装って保険金を請求すれば、不正請求として問題になります。一方、事故後に事実を伝え、今後の事故に備える保険に加入すること自体は別の行為です。個別の裁判例や発生頻度を示す資料がないため、特定の事故が『多い』とは断定できません。
事故後の加入と不正請求の違い
事故後の加入がすべて違法だとしたり、根拠の示されていない最高裁判決を実在の事例として紹介したりすることはできません。契約日と事故日を偽った請求は問題ですが、具体的な契約の効力は保険法と約款、事実関係で判断します。
火災保険や自動車保険でも、事故後に将来の事故へ備えて加入することはあります。過去の事故まで補償するかは別問題です。契約前の事故を請求したいなら、保険会社へ発生日時を正確に伝えてください。
事故日を偽って保険金を請求する行為は、不正請求であり、内容によっては詐欺罪などが問題になります。ただし、事故後の加入それ自体を保険金詐欺と呼ぶのは誤りです。
保険会社は契約日、保障開始日、事故日を確認します。契約者は日付や事故の内容を正確に伝えましょう。不明な点があれば請求前に問い合わせてください。
| 場面 | 内容 | 扱い | 確認すること |
|---|---|---|---|
| 事故後に将来の火災へ備えて加入 | すでに起きた火災を当然に補償するわけではない | 将来の火災への保障は契約条件による | 保障開始日と事故日、遡及保険の約束の有無を確認 |
| 事故後に将来の交通事故へ備えて加入 | 過去の事故を対象にしない契約でも、今後の事故への加入は可能 | 将来の事故への保障は契約条件による | 前の事故の日付を偽って請求しない |
不正請求:契約日や事故日を偽って保険金を請求すれば、刑事責任が問題となる場合がある
事故後の加入そのものには、一律の刑事罰はない
保険会社:契約日、保障開始日、事故日を確認する
契約者:事故の日付や状況を正確に伝える
対策
保険会社は申込日、保障開始日、事故日を確認します。契約前の事故を補償する約束がある場合は、保険法の遡及保険の条件も確認します。過去事故や他社請求歴の調査は、必要性と適切な手続きに従って行うものです。
事故に遭った後で保険に加入する場合は、すでに起きた事故を新しい契約で請求できると思い込まないようにしましょう。事故の発生日時を正確に伝え、いつからどの事故が保障されるかを保険会社に確認してください。
保険契約と請求では、事実を正確に伝えることが大切です。過去の事故と将来の保障を分けて考え、不明な点は契約前に確認しましょう。
| 主体 | 取り組み | 具体的な行動 |
|---|---|---|
| 保険会社 | 契約日・保障開始日・事故日の確認 | 申込みと事故の日時を確認 |
| 契約前の事故を補償する約束があるか確認 | ||
| 遡及保険の条件を保険法で確認 | ||
| 調査は必要性と適切な手続きに従う | ||
| 消費者 | 保険契約の正しい理解 | 保障開始日と事故日の確認 |
| 不明点の質問 | ||
| 説明をよく聞き、疑問点があれば慎重に検討 | ||
| 事故後の加入は将来への備え。過去事故の日付を偽って請求しない |