
火災保険の罹災時諸費用を解説

保険について知りたい
『罹災時諸費用』ってよく聞くんですけど、どんなものなんですか?

保険のアドバイザー
良い質問だね。『罹災時諸費用』とは、火災保険で家が被害にあったときに、保険金とは別に支払われるお金のことだよ。例えば、火事などで家が被害にあったとき、保険金で家の修理費用は支払われるけど、それ以外にもいろいろとお金がかかるよね。
保険について知りたい
それ以外にもお金がかかるって、具体的にはどんなことですか?
保険のアドバイザー
そうだね。火災保険には、建物や家財の損害保険金とは別に、事故に伴う費用を補う保険金が付いている場合があります。ただし、名称、支払方法、使い道の扱いは商品によって違うので、契約内容の確認が必要です。
罹災時諸費用とは。
火災保険には、「罹災時諸費用」「臨時費用」などの名称で、損害保険金に加えて費用保険金が支払われる商品があります。支払割合や限度額、対象となる事故は商品や契約時期によって異なります。一律に「損害保険金の3割、100万円まで」と決まっているわけではありません。
罹災時諸費用の概要
火災などの事故で建物や家財に損害が出たとき、損害保険金とは別に支払われる費用保険金があります。商品によっては、実際に使った金額を領収書で精算するのではなく、損害保険金の一定割合や契約で決めた金額を支払います。
この費用保険金は、一部の火災保険に付いています。名称、支払条件、割合、限度額、対象事故は保険会社や契約時期によって異なります。使い道を限定しない商品もありますが、仮住まいや引っ越しの実費は別の特約で補償する商品もあります。保険証券と約款で確認しましょう。
罹災時諸費用は、予期していなかった出費に対する備えとして、大きな安心材料となります。被災直後は、精神的なショックに加えて、住まいの確保や生活必需品の調達など、様々な対応に迫られます。そんな時に、罹災時諸費用があれば、経済的な負担を軽減し、生活再建に集中することができます。スムーズに元の生活を取り戻すための支えとなるのです。
火災保険に加入している場合でも、罹災時諸費用が付帯されているかどうか、補償の範囲や限度額はどのくらいかを確認しておくことが重要です。保険証券を確認したり、保険会社に問い合わせたりすることで、詳しい内容を把握することができます。また、自分の加入している火災保険の内容を家族にもきちんと伝えておくことも大切です。万が一の災害時に、落ち着いて適切な行動をとれるように、日頃から備えておきましょう。罹災時諸費用という補償があることを知っておくだけでも、いざという時の心構えが大きく変わってくるでしょう。
| 項目 | 内容 |
|---|---|
| 罹災時諸費用とは | 火災、台風、洪水などの予測できない事故で家屋が被害を受けた際に、一時的に住む場所を見つけたり、生活に必要なものを買ったりするための費用。費用保険金の一種。 |
| 費用発生のタイミング | 火災保険金が支払われる場合に、加えて支給される。 |
| 補償対象 | 使い道を限定しない定率・定額型の商品と、実費を補償する別特約がある |
| 確認事項 | 保険会社によって名称、補償内容、金額が異なる場合があるため、保険証券を確認。付帯の有無、補償範囲、限度額。家族にも内容を共有。 |
| メリット | 予期しない出費への備え、被災直後の経済的負担軽減、生活再建への集中をサポート。 |
補償の対象となる範囲

火災保険には、建物や家財の損害保険金とは別に、事故に伴う費用を補う保険金が付いている場合があります。すべての契約に自動で付くとは限りません。
対象となる事故は契約によって異なります。火災や落雷のほか、風災、水災、盗難などが対象になる商品もありますが、契約で補償対象にしている事故に限られます。
地震、噴火、津波による損害は、通常の火災保険では原則として補償されず、地震保険の対象です。費用保険金も、どの事故を対象にするかは契約によって異なります。故意による事故など、約款で定めた免責事由にも注意してください。
定率または定額で支払われ、使い道を限定しない商品では、受け取った保険金を当面の生活費などに充てられます。一方、仮住まい費用や引っ越し費用などの実費を補償する特約では、領収書の提出や所定の手続きが必要になる場合があります。
補償される範囲や金額は、保険会社や契約内容によって変わるため、保険証券をよく確認するか、保険会社に直接問い合わせることをおすすめします。自分の保険の内容をきちんと理解しておくことで、万が一の際に落ち着いて行動し、必要なサポートを受けることができます。
| 項目 | 内容 |
|---|---|
| 罹災時諸費用とは | 火災保険に付帯するもので、火災などの事故で家が損害を受けた際に、家の修理費用などとは別に受け取ることができる費用。予期せぬ出費への備え。 |
| 対象となる事故 | 契約で補償対象にしている火災、落雷、風災、水災、盗難など |
| 対象外となる事故 | 地震・噴火・津波による損害、故意による事故など。詳しくは約款で確認 |
| 罹災時諸費用でできること |
|
| 補償範囲と金額 | 保険会社や契約内容によって異なるため、保険証券の確認、または保険会社への問い合わせが必要 |
保険金の支払い限度額

費用保険金には、契約ごとに支払割合や限度額があります。定率・定額型では実際の支出額と同じ金額が支払われるとは限りません。実費を補償する特約では、対象となる費用と必要書類を確認します。
支払割合や限度額、対象となる事故は商品や契約時期によって異なります。損害保険金の一定割合を支払う契約、定額を支払う契約、費用保険金を付けない契約などがあります。
正確な受取額は、現在の保険証券、契約内容を記載した書類、約款で確認します。古い契約を更新したときに補償内容が変わっていることもあるため、契約時期も確認してください。
ただし、この上限額は保険会社や契約内容によって変わる可能性があります。そのため、保険に加入する際は、契約内容をよく確認し、罹災時諸費用の限度額がいくらなのか、事前に把握しておくことが大切です。
ご自身の状況や想定される被害の規模に応じて、適切な補償額が設定されているか、しっかりと見直してみましょう。保険の内容をきちんと理解しておくことで、万一の災害時にも落ち着いて対応できるはずです。慌てることなく、必要な手続きを進めるためにも、日頃から備えておくことが重要です。
| 損害保険金 | 罹災時諸費用(計算値) | 罹災時諸費用(支払額) |
|---|---|---|
| 500万円 | 契約で定めた割合または金額 | 契約で定めた限度額まで |
| 200万円 | 契約内容により異なる | 60万円 |
※名称、支払割合、限度額、対象事故は商品と契約時期によって異なります。現在の保険証券と約款を確認してください。
具体的な活用事例

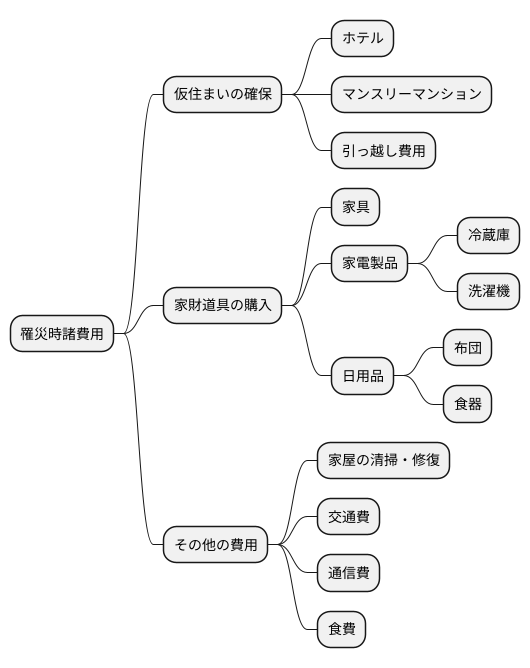
災害に見舞われた際、思いがけない出費が数多く発生します。そうした時に頼りになるのが罹災時諸費用です。この費用は、被災後の生活再建のために幅広く活用できます。具体的にどのような場面で役立つのか、いくつか例を挙げて見ていきましょう。
例えば自宅が火災で大きな損害を受けた場合、定率・定額で支払われる費用保険金は、当面の生活費などに使える場合があります。仮住まい費用の実費を補償する契約では、対象期間や限度額、必要書類を確認します。
家具や家電の損害は、家財を保険の対象にしている場合、家財の損害保険金で補償されることがあります。費用保険金とは別の補償なので、保険の対象が建物だけか、家財も含むかを確認しましょう。
清掃、修理、避難時の交通費などが補償されるかは、契約している費用保険金や特約によって異なります。建物や家財の修理費は損害保険金で扱う場合もあるため、同じ費用を一律に罹災時諸費用で補償するとはいえません。
このように、罹災時諸費用は被災後の様々な状況に対応できる、頼もしい備えです。想定される被害状況を把握し、罹災時諸費用の活用方法を事前に検討しておくことで、万一の災害時にも落ち着いて行動できるはずです。災害はいつ起こるかわかりません。だからこそ、いざという時に備え、罹災時諸費用を有効活用できるように準備しておきましょう。
他の費用保険金との違い

災害に見舞われた際、保険金には様々な種類があります。その中で、生活再建のために幅広く使えるお金のことを罹災時諸費用と言います。これは、他の費用保険金とは異なるものです。よく似た言葉に、消火活動費用や残存物取片付け費用などがありますが、これらは罹災時諸費用とは別々に考えなければなりません。
消火活動費用は、消火器の再充填など、消火活動のために必要または有益だった費用を約款の範囲で補償するものです。通常の消防署の出動料金を補うものという説明は正確ではありません。
また、残存物取片付け費用も火災保険で補償される場合があります。これは、火災によって損壊した家屋や家財道具などを撤去し、処分するためのお金です。家や家財道具を片付けることは大切ですが、これも被災後の生活そのものを支えるためのお金ではありません。
罹災時諸費用などの費用保険金は、契約で対象にした事故に応じて支払われます。火災、風災、水災などのどこまでが対象か、地震などが除外されているかを約款で確認してください。
つまり、消火活動費用や残存物取片付け費用は、被災物件に関する費用であるのに対し、罹災時諸費用は被災者自身の生活再建のための費用であるという違いがあります。そのため、それぞれの保険金の補償内容をきちんと理解し、自分に必要な備えをしておくことが大切です。契約している保険証券や約款をよく読んで、具体的な補償内容や範囲を確認しましょう。もし分からないことがあれば、保険会社に問い合わせて疑問点を解消しておけば、より安心して保険を利用できます。
| 費用 | 目的 | 対象 |
|---|---|---|
| 罹災時諸費用 | 被災後の生活再建 | 定率・定額型は使い道を限定しない場合がある。実費補償型は約款で対象費用を確認 |
| 消火活動費用 | 火災の鎮火活動 | 消火器の再充填など、約款で定める消火活動に必要な費用 |
| 残存物取片付け費用 | 損壊した家屋や家財道具の撤去・処分 | 被災物件(家屋や家財道具) |
まとめ
災害で建物や家財に損害が出たとき、火災保険から損害保険金とは別に費用保険金が支払われることがあります。支払割合や限度額、対象となる事故は商品や契約時期によって異なります。
この保険金は、火災や風災、水災など、様々な事故を補償対象としています。しかし、地震や噴火、津波といった、地球内部の活動に起因する災害は対象外となりますので、注意が必要です。地震保険への加入を検討することで、これらの災害にも備えることができます。
定率・定額型の費用保険金は、使い道を限定しない商品があります。仮住まい、引っ越し、清掃などの実費は、別の費用保険金や特約で補償する商品もあります。どの補償から支払われるかは契約内容で確認してください。
費用保険金には、臨時費用、残存物取片付け費用、失火見舞費用、仮住まい費用など、さまざまな種類があります。名称と内容は保険会社によって異なるため、保険証券や約款を確認し、不明な点は保険会社へ問い合わせましょう。
災害はいつ起こるか分かりません。日頃から防災意識を高め、罹災時諸費用保険金の存在と活用方法を理解しておくことで、万一の災害時にも落ち着いて対応できるはずです。適切な保険に加入し、備えを万全にすることで、安心して暮らすことができます。
| 項目 | 内容 |
|---|---|
| 名称 | 罹災時諸費用保険金 |
| 種類 | 費用保険金(火災保険に付帯) |
| 支払額 | 支払割合・金額・限度額は商品と契約時期により異なる |
| 補償対象 | 火災、風災、水災など |
| 対象外 | 地震、噴火、津波など(地球内部の活動に起因する災害) |
| 用途例 | 定率・定額型は使途を限定しない場合がある。実費補償は別特約の場合がある |
| 関連保険 | 残存物取片付け費用、失火見舞費用、仮住まい費用など |