
火災保険の家族構成:同居がポイント

保険について知りたい
火災保険の申込書に家族構成を書く欄があるのですが、これは一緒に住んでいない家族も書く必要があるのでしょうか?

保険のアドバイザー
火災保険の申込書で尋ねる『家族構成』の範囲は、保険会社や商品によって異なります。同居の家族を尋ねる欄もありますが、別居の家族についても確認が必要な補償があります。まず申込書の説明を読み、迷う場合は保険会社に確認してください。
保険について知りたい
なるほど!ということは、離れて暮らしている両親や兄弟姉妹は書く必要はないのですね?
保険のアドバイザー
離れて暮らす家族を必ず除外してよいとは言えません。たとえば、個人賠償責任の特約では、別居している未婚の子が補償の対象に入る商品もあります。申込書が何のために家族構成を尋ねているかを確認しましょう。
家族構成とは。
火災保険で『家族構成』を尋ねられても、同居している人だけを書けばよいとは限りません。建物や家財の契約と、家族を対象にする特約では確認する内容が違います。申込書の説明に従い、不明な点は保険会社に尋ねましょう。
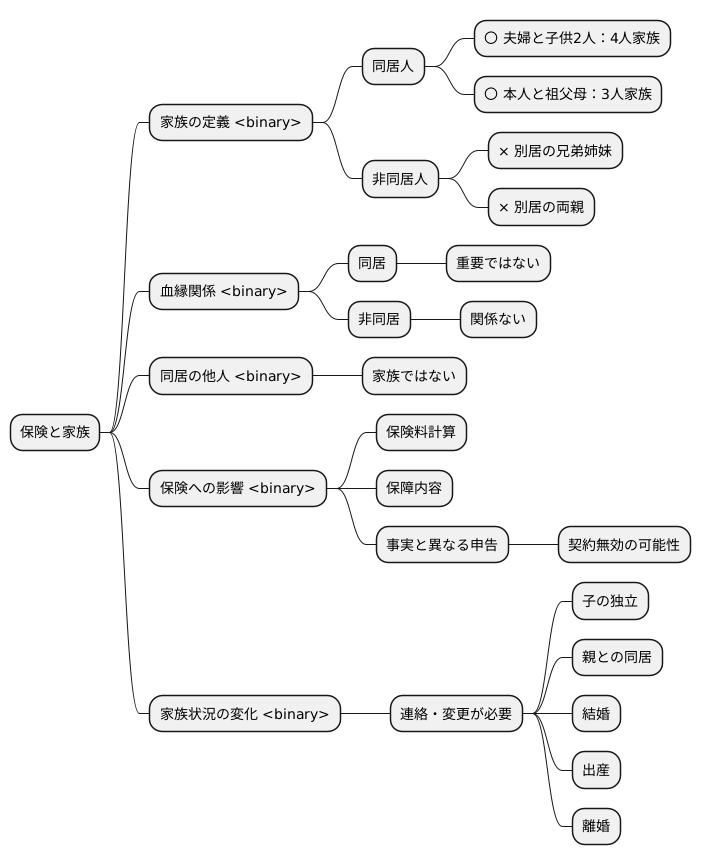
家族構成の定義

火災保険は、建物と家財を分けて契約します。家財を補償する場合は、実際に置いている家財の内容と必要な保険金額を考えることが大切です。家族の人数だけで保険料や受け取る保険金が決まるわけではありません。
家族について申告する欄があれば、まず『同居の親族』など、申込書に書かれた対象を確認しましょう。本人、配偶者、子ども、親などの扱いは、契約する補償や特約の定めによって変わります。同じ家に住む人が全員同じ扱いになるわけでもありません。
家財の保険金額を考える際は、その住まいにある家財を確認します。家族が多ければ家財も多いとは限りませんし、人数に応じて保険金が自動的に増えるわけでもありません。建物の保険と家財の保険は対象が別なので、どちらを契約しているかも確かめましょう。
申込書では、保険会社が求める事項を正確に伝える必要があります。ただし、家族構成が少し違うだけで、直ちに保険金が支払われなくなると決めつけることはできません。どの情報を申告・変更する必要があるかは、契約の説明と保険会社への確認で判断しましょう。
同居する人が増減したら、家財の量や必要な保険金額を見直すきっかけになります。契約時に申告した内容に変更がある場合、保険会社への連絡が必要かどうかは契約条件を確認してください。引っ越しや家財の移転など、連絡が必要とされる事項もあります。
| 家族構成の重要性 | 具体例 | 注意点 |
|---|---|---|
| 家財の必要な保険金額を考える際の参考 | 人数だけで保険料や保険金額は決まらない。建物と家財は別に契約する。 | 申込書が尋ねる範囲を確認し、求められた事項を正確に伝える。 |
| 家族の範囲 | 同居の親族など。特約によっては別居の未婚の子も対象になる場合がある。 | 同居人の扱いも商品・特約の定めを確認する。 |
| 家族構成の変化への対応 | 子供の独立、親との同居、結婚、離婚 | 申告・通知が必要な変更かを契約書類で確認する。 |
同居の重要性

同居している家族は、家財の量を考える際の手掛かりになります。ただし、火災保険が『同居家族だけを補償する保険』というわけではありません。建物や家財は財産を対象にする補償で、家族を対象にする特約とは仕組みが異なります。
火災保険では、契約した建物や家財が補償の対象です。そこに住む人数だけで補償の範囲は決まりません。別居の家族を対象に含める特約もあるため、契約する補償ごとに対象を確かめましょう。
これから同居する予定の家族がいる場合も、申込書にどう記入するかは設問の文言によります。家財が増える見込みなら、必要な保険金額を考える参考になります。入居や転居が決まったときは、契約内容に変更が必要か保険会社へ確認しましょう。
申込時に同居の事実を確認する資料が必要かどうかは、保険会社や手続きによって異なります。住民票を必ず提出しなければならないと決まっているわけではありません。求められる資料は保険会社に確認してください。
申込書には、建物の所在地・構造・用途や、家財を補償する場合の保険金額など、契約に必要な情報を正確に記入します。家族構成の欄がある場合も、その欄の説明に従って答えましょう。
| 同居家族の確認 | 別居家族の扱い | 確認資料 |
|---|---|---|
| 申込書が求める範囲で記入。家財の量を考える際の参考にもなる。 | 特約によっては、 別居の未婚 の子も対象となる。必ず除外しない。 |
必要な資料は商品・手続きによる。 保険会社に確認する。 |
単身世帯の場合

一人暮らしでも、火災保険では建物と家財を分けて考えます。賃貸住宅なら、まず家財の補償と、借りている部屋に損害を与えた場合の賠償に備える特約などを確認しましょう。
一人暮らしだから火災保険料が必ず安くなるわけではありません。保険料は建物の構造や所在地、選ぶ補償、保険金額などによって変わります。家財が少なければ必要な保険金額を抑えられる場合はありますが、実際に持っている家財を基に決めましょう。
しかし、保障内容が限定的なプランも存在しますので、契約を結ぶ前にしっかりと内容を確認することが大切です。例えば、補償される家財の金額に上限が設定されていたり、特定の災害による損害が補償対象外となっているプランもあります。自分の持ち物や生活スタイルに合わせて、必要な保障内容が含まれているかを確認しましょう。
建物や家財の火災保険だけで、近隣の住宅への損害賠償まで必ず補償されるわけではありません。賃貸住宅で借りている部屋への賠償に備えるには、借家人賠償責任の特約などを確認します。近隣への失火では、重大な過失がない限り賠償責任を負わない場合もあります。
そのため、適切な火災保険に加入することは、金銭的な危険を減らすためにとても大切です。保険契約の内容をよく理解し、自分に最適なプランを選ぶことで、もしもの火災に備えることができます。保険会社や代理店に相談して、自分の状況に合った保険を選びましょう。また、定期的に保険の見直しを行い、必要に応じて保障内容を変更することも大切です。
| 項目 | 内容 |
|---|---|
| 家族構成 | 自分自身のみ |
| 保険料 | 人数だけでは決まらない |
| 保険料が安価な理由 | 建物の構造・所在地、補償内容や保険金額などで変わる |
| 保障内容 | 限定的なプランも存在するため、契約前に確認が必要 |
| 保障内容の例 | 家財の金額上限、特定災害の補償対象外など |
| 火災保険の保障範囲 | 建物と家財は別に契約。賠償責任は必要な特約を確認 |
| 火災保険加入の重要性 | 金銭的リスク軽減、もしもの火災への備え |
| 保険選び | 保険会社や代理店への相談、定期的な見直し |
具体的な事例
火災保険で必要な補償を考えるには、誰が住むかだけでなく、建物と家財のどちらを対象にするかを確認します。家財の量は暮らす人によって変わることがありますが、人数から保険料や保険金を直接計算するわけではありません。
例えば、夫婦と子ども二人で暮らす家では、その住まいにある家財を確認します。祖父母と同居を始めるなら、家財が増えるかもしれません。一方、別居の家族の持ち物をその住まいの家財として数えるかどうかは、契約の対象と保管場所を確認する必要があります。
血縁のない人と同居する場合も、その人の家財まで自分の契約で補償されるとは限りません。家財の所有者や契約上の対象を保険会社に確認しましょう。申告内容に誤りがあった場合の扱いも、誤りの内容や契約条件によって異なります。
同居する人が変わったときは、家財の量や特約の対象を確認しましょう。保険会社への通知が必要かどうかは、契約書類に定められた事項によります。住所を移す場合や家財を別の場所へ移す場合などは、特に早めに確認してください。
確認の重要性

申込書で家族構成を尋ねられたら、まずその欄が何を確認するためのものか読みましょう。建物や家財の補償、個人賠償責任などの特約では、対象の決め方が異なります。説明が分かりにくい場合は、保険会社や代理店に尋ねてください。
火災保険の契約では、建物の所在地・構造・用途、補償内容や保険金額が重要です。家財の必要額を考える際、暮らす人数が参考になることはありますが、人数や年齢、職業だけで保険料や補償範囲が決まるわけではありません。
保険金は、契約した建物や家財の損害、選んだ補償、保険金額などに応じて支払われます。家族が一人増減しただけで、保険金が自動的に増減するわけではありません。契約内容と実際の家財にずれがないか確認しておきましょう。
保険への加入は、将来のもしもの事態に備えるための大切な準備です。契約内容をきちんと理解し、自分に合った保険を選ぶことで、安心して暮らすことができます。家族構成の確認は、その第一歩と言えるでしょう。面倒くさがらずに、しっかりと確認を行いましょう。
| 項目 | 重要性 | 具体例 |
|---|---|---|
| 家族構成の確認 | 申込書が求める事項を正確に伝える。家財の必要額を見積もる際にも参考となる。 | 同居者の状況、家財の量、契約する特約の対象 |
| 保険料 | 建物の構造・所在地、選んだ補償や保険金額などで決まる。 | – |
| 保障範囲 | 建物・家財の契約内容や特約の定めによる。 | 家財の補償を付けるか、必要な保険金額はいくらかを確認する。 |
| 保険金受取 | 契約した対象の損害と補償内容に応じて決まる。 | 人数だけで受取額は決まらない。 |
まとめ
火災保険では、建物と家財を分けて契約します。家族構成は家財の必要額を考える参考になりますが、それだけで保険料や補償範囲が決まるわけではありません。
申込書の『家族構成』が指す範囲は、その設問や特約の内容を確認してください。同居の家族を尋ねる場合もあれば、別居している未婚の子が対象となる特約もあります。『別居なら書かない』と自己判断しないことが大切です。
住まいにある家財を確認し、必要な保険金額を考えましょう。建物と家財の両方が必要か、賃貸住宅なら借家人賠償責任の特約が必要かも、契約内容と暮らし方に合わせて確認します。
家族が増減したときは、家財の量や特約の対象を見直すきっかけになります。保険会社への連絡が必要な変更かどうかは契約書類で確認し、不明なら問い合わせましょう。引っ越しや家財を移す場合は、早めの確認が大切です。
火災保険は、私たちの生活を守る大切なものです。契約内容をよく理解し、家族構成を含めた正しい情報を伝えることで、安心して暮らすことができます。もし、保険についてわからないことや疑問に思うことがあれば、遠慮なく保険会社に相談しましょう。専門家が丁寧に説明し、適切なアドバイスをしてくれます。保険について正しい知識を持ち、自分にぴったりの保険を選び、安心して毎日を過ごしましょう。
| 項目 | 説明 |
|---|---|
| 家族の定義 | 設問や特約による。同居家族だけに限らず、別居の未婚の子が対象となる場合もある。 |
| 家族構成の重要性 | 家財の必要額を考える参考。人数だけで保険料や補償範囲は決まらない。 |
| 家族構成例と保障 |
|
| 家族構成の変化 | 家財や特約の対象を見直し、通知が必要かは契約書類で確認する。 |
| 相談窓口 | 保険会社。不明点や疑問点は相談可能。 |