
分損:知っておくべき保険の基礎知識

保険について知りたい
先生、『分損』ってどういう意味ですか?保険の授業で出てきたんですけど、よく分からなくて…

保険のアドバイザー
そうだね。『分損』とは、簡単に言うと、保険で守られているものが全部壊れたわけじゃなくて、一部だけが壊れた状態のことを言うんだよ。例えば、車だったら、全損に当たらない損害を受けた場合だね。修理できても、修理費が契約の基準額を超えると全損になることがあるよ。
保険について知りたい
なるほど。じゃあ、車が完全に壊れて動かなくなったら『分損』じゃないんですか?
保険のアドバイザー
車が修理できないほど壊れた場合は全損だよ。ただ、修理できても修理費が保険金額以上になると全損とする契約もあるんだ。それ以外の損害が分損になるので、修理できるかだけでは決まらないんだよ。
分損とは。
保険用語の『分損』について説明します。分損とは、保険の対象となるものが損害を受け、契約で定める全損には当たらない場合を指します。車両保険では、修理費が保険金額以上になる場合などを全損とする商品があります。応急処置費用や運搬費用の扱いも契約によるため、それらを必ず合計して時価額と比べるとは限りません。
分損とは
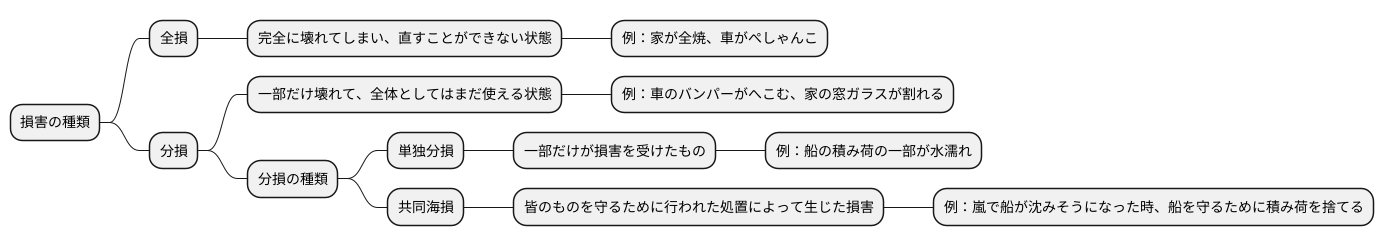
災害や事故など、思いがけない出来事で家や車といった大切なものが壊れてしまうことがあります。このような場合に備えて、私たちは保険に入っています。保険の世界では、ものの壊れ具合によって『全損』と『分損』という言葉を使います。 『全損』は、ものが完全に壊れた場合だけでなく、修理費が契約で定めた基準額以上になる場合なども含みます。例えば、火事で家が全焼してしまった場合や、車が衝突事故でぺしゃんこになってしまった場合は全損です。一方で、『分損』とは、契約で定める全損には当たらない損害を指します。例えば、車のバンパーが少しへこんでしまった場合や、家の窓ガラスが割れてしまった場合は分損にあたります。
分損にも、程度によって種類があります。例えば、船の積み荷の一部が水に濡れて使えなくなってしまった場合など、一部だけが損害を受けたものを『単独分損』といいます。また、嵐で船が沈みそうになった時、船を守るためにわざと積み荷の一部を海に捨てることがあります。このような、皆のものを守るために行われた処置によって生じた損害を『共同海損』といいます。共同海損の場合は、損害を受けた人だけでなく、助かった人も費用を負担し合います。
このように、 全損と分損の違いを理解することは、保険金を受け取る上でとても大切 です。全損・分損の支払額は、保険金額や自己負担額、時価と再調達価額のどちらで評価するかなど、契約条件によって変わります。全損なら必ず時価額全額、分損なら必ず修理費全額が支払われるわけではありません。そのため、自分がどのような状況にあるのかを正しく把握し、適切な手続きを行うことが重要です。保険の内容をよく理解し、万が一の際に慌てないよう、日頃から備えておきましょう。
自動車保険における分損
自動車を所有し、運転する以上、事故のリスクは常に付きまといます。万が一事故を起こしてしまった場合、損害の程度によって保険金が支払われる条件が変わってきます。その中でも、『分損』について詳しく見ていきましょう。
自動車保険の車両保険でいう『分損』は、契約で定める全損に当たらない損害です。たとえば、修理費が車両保険金額以上になった場合を全損とする商品では、それを下回る損害が分損になります。車両保険金額は市場販売価格相当額をもとに設定します。相手に修理代を賠償請求するときの時価額と、自分の車両保険の支払基準は区別しましょう。
たとえば、車両保険金額を50万円、自己負担額を5万円とする契約で、補償対象の修理費が30万円なら、他の条件を満たす場合の車両保険金は25万円となります。修理費が60万円で全損に当たる場合は、車両保険金額50万円が支払われる商品があります。全損では自己負担額を差し引かない契約が一般的ですが、特約による追加費用も含め、加入した契約で確認しましょう。
『分損』の場合、 保険金は修理費などの損害額から自己負担額を引き、保険金額を限度に支払われます。これに加えて、保険会社や契約内容によっては、修理が終わるまでの間の代替交通手段の費用や、事業用の車両が使えない間の休車損害に対する特約などの補償が受けられる場合もあります。ですから、 ご自身の自動車保険の内容をきちんと確認 し、どのような場合にどのような補償が受けられるのかを把握しておくことが大切です。いざという時に慌てないためにも、日頃から保険証券をよく読み、 内容を理解しておく ようにしましょう。
| 事故の状態 | 修理費用 | 車両保険金額(例) | 保険金 | 補足 |
|---|---|---|---|---|
| 分損 | 30万円 | 50万円 | 25万円(自己負担額5万円の例) | 修理費が保険金額より低い例。自己負担額などを差し引く。代車費用などは別途契約条件を確認。 |
| 全損 | 60万円 | 50万円 | 50万円(基本の車両保険金の例) | 修理費が保険金額以上となり全損に当たる例。追加費用は特約などによる。 |
火災保険における分損
火災保険は、建物や家財が火災によって損害を受けた際に、その損失を補填するためのものです。 火災による損害の程度に応じて「全損」と「分損」 に分けられます。家が全焼した場合などは全損になります。支払額は保険金額や、再調達価額・時価額などの評価方法によって決まり、建て替え費用の全額が必ず支払われるわけではありません。一方、 家が全焼するほどではなく、一部だけが焼損した場合などは分損 とみなされます。
分損の場合、 契約の評価方法で算定した損害額をもとに、保険金額や自己負担額などを考慮して支払額が決まります。例えば、キッチンだけが焼けてしまった場合は、キッチンの修理費用、あるいは同等のキッチンを新たに設置するための費用が保険金として支払われます。屋根の一部が損傷した場合は、その部分の修理費用などをもとに支払額を計算します。このように、分損の場合には、契約で定めた条件と限度額の範囲で損害を補償する仕組みとなっています。
火災保険で補償されるのは火災だけではありません 。落雷や風災、ひょう災、雪災などの自然災害、さらには水災や爆発なども補償対象となる場合が多いです。これらの災害によって家屋や家財に損害が生じた場合も、損害の程度に応じて保険金が支払われます。全損・分損のどちらも、保険金額と評価方法などをもとに支払額を計算します。古い契約などでは、保険金額が評価額に足りないと損害額の一部しか支払われない場合もあります。
さらに、火災保険の中には、特約として、被災後の一時的な宿泊費用や生活必需品の購入費用を補償するものもあります。契約内容をよく確認し、必要に応じて特約を付加することで、より手厚い補償を受けることができます。火災保険は、予期せぬ災害から生活を守るための大切な備えです。ご自身の状況に合った保険を選び、安心して暮らせるようにしましょう。
| 項目 | 説明 |
|---|---|
| 火災保険の目的 | 建物や家財の火災による損害を補填 |
| 全損 | 全焼などの全損。支払額は保険金額や評価方法などの契約条件による。 |
| 分損 | 全損に当たらない損害。復旧費用などから自己負担額や支払限度を考慮して計算。 |
| 分損の例 | キッチンや 屋根の修理費用などをもとに計算。全額が支払われるとは限らない。 |
| その他の補償対象 | 落雷、風災、ひょう災、雪災、水災、爆発など |
| 特約 | 被災後の一時的な宿泊費用や生活必需品の購入費用などを補償 |
分損における保険金請求

物を壊してしまった、家が一部損壊したといった場合の保険金請求について説明します。 損害保険では、契約で定める全損に当たるかどうかで、全損と分損を分けます。 分損の場合の保険金請求は、 損害の程度を正しく把握し、必要な書類をきちんと準備することが大切 です。
まず、事故や災害が発生した直後には、現場の写真を何枚か撮影し、被害状況を記録しておきましょう。建物の損害であれば、破損箇所だけでなく、全体の様子も撮影しておくと状況把握に役立ちます。持ち物の損害であれば、壊れた部分だけでなく、全体像や品番が分かる部分も撮影しておきましょう。その後、加入している保険会社に連絡し、事故や災害の内容と被害の程度を報告します。連絡の際には、保険証券の番号を控えておくとスムーズです。保険会社からは、保険金請求に必要な書類や手続き方法について説明がありますので、指示に従って手続きを進めましょう。
保険会社に提出する書類は、保険の種類や損害の内容によって異なります。一般的には、保険金請求書に加えて、事故証明書や修理の見積書、損害を証明する書類などが必要です。これらの書類は、保険会社から送付される場合もありますし、自分で用意する場合もあります。また、被害状況を説明するメモ書きなども役立ちますので、事故発生直後に状況を整理して書き留めておきましょう。保険会社は、提出された書類に基づいて損害額を査定し、支払われる保険金の額を決定します。
円滑に保険金請求を行うためには、日頃から保険証券の内容を確認し、どのような場合に保険金が支払われるのか、どのような書類が必要となるのかを把握しておくことが重要です。また、保険証券や必要な書類は、すぐに取り出せる場所に保管しておきましょう。万一の際に慌てずに済むよう、事前の準備を心掛けてください。
| 項目 | 内容 |
|---|---|
| 損害の種類 | 全損か分損かは、損害の程度と契約で定めた判定基準による。 |
| 事故直後の行動 | 現場の写真撮影(破損箇所、全体像、品番など)、保険会社への連絡(保険証券番号を控える) |
| 保険会社からの指示 | 保険金請求に必要な書類、手続き方法の説明 |
| 提出書類 | 保険金請求書、事故証明書、修理の見積書、損害証明書類など |
| その他 | 被害状況を説明するメモ書き |
| 保険会社の役割 | 提出書類に基づいて損害額を査定、保険金の額を決定 |
| 事前の準備 | 保険証券の内容確認、必要書類の保管場所確認 |
まとめ
物が壊れた時、その壊れ具合によって保険金が変わることをご存知でしょうか?大きく分けて 契約で定める全損に当たる場合と、それ以外の分損の二種類があります。この違いを理解しておくことは、いざという時にとても大切です。
例えば、自動車事故で車が傷ついたとします。修理すればまた乗れる程度の傷であれば分損となり、修理費用などに応じて保険金が支払われます。しかし、事故で車が完全に壊れてしまい、修理が不可能な場合や修理費用が車両保険金額以上になる場合などは、全損とする商品があります。支払額は車両保険金額や特約などに基づいて決まり、相手への賠償請求で使う時価額とは区別が必要です。
火災保険でも同じように、家が一部焼けた場合は分損、全焼した場合は全損となります。支払額は、再調達価額・時価額などの評価方法、保険金額、自己負担額などで決まります。分損でも修理費用の全額が支払われるとは限りません。このように、 分損と全損では、保険金の算出方法が異なる ため、ご自身の保険契約の内容をしっかりと確認しておく必要があります。契約内容をよく理解し、どのような場合にどれだけの補償が受けられるのかを把握しておきましょう。
また、保険の種類によっても、分損や全損の扱いが異なる場合があります。自動車保険、火災保険以外にも、様々な保険で分損と全損の概念は存在します。ご自身が加入している保険がどのような仕組みになっているのか、事前に確認しておくことが大切です。
もしもの時は、落ち着いて状況を把握し、速やかに保険会社に連絡しましょう。事故や災害直後は混乱しがちですが、落ち着いて状況を説明し、必要な情報を伝えることがスムーズな保険金請求につながります。保険は、予期せぬ出来事から私たちを守ってくれる大切なものです。日頃から保険について学び、正しく活用していくように心がけましょう。
| 損害の種類 | 状態 | 保険金の算出方法 | 例(自動車保険) | 例(火災保険) |
|---|---|---|---|---|
| 分損 | 全損に当たらない損害 | 損害額から自己負担額や契約の支払限度などを考慮して計算 | 修理費が車両保険金額を下回る場合など | 家が一部焼けた |
| 全損 | 修理不能や、修理費が契約の基準額以上になる場合など | 車両保険金額や、火災保険の評価方法・保険金額などで決まる | 車が完全に壊れて修理不可能 | 家が全焼 |