
被害者を守る直接請求権

保険について知りたい
先生、「被害者の直接請求権」ってよくわからないんですけど、教えてもらえますか?

保険のアドバイザー
もちろん。簡単に言うと、自動車事故でケガをした人が、加害者を介さずに、直接加害者の保険会社にお金をもらえる権利のことだよ。
保険について知りたい
なるほど。でも、どうして直接請求できるんですか?
保険のアドバイザー
自賠責保険では、交通事故の被害者を救済するため、自動車損害賠償保障法16条に基づいて、被害者が加害者側の自賠責保険会社へ直接請求できるんだ。任意保険については同じ法律上の16条請求ではなく、保険約款や示談代行、一括払いなどの扱いを確認する必要があるよ。
被害者の直接請求権とは。
自賠責保険の「被害者請求」とは、人身事故の被害者が、加害者側の自賠責保険会社へ損害賠償額を直接請求できる制度です。自動車損害賠償保障法16条に定められているため、「16条請求」とも呼ばれます。任意保険会社への請求は、同じ制度ではありません。
直接請求権とは
交通事故の被害に遭うと、本来は事故を起こした加害者に対して損害賠償を請求することになります。しかし、加害者が任意保険に入っていなかったり、保険会社との話し合いがうまく進まなかったりすると、賠償金を受け取るまでに長い時間と多くの手間がかかってしまうことがあります。このような状況で、被害者を救済するために設けられた仕組みが直接請求権です。
自賠責保険の直接請求権は、被害者が加害者側の自賠責保険会社へ、法定限度額の範囲で損害賠償額の支払いを求める権利です。加害者を介さずに手続きできますが、必要書類の提出と損害調査があるため、必ず早く、希望額がそのまま支払われるわけではありません。
自賠責保険の被害者請求は法律で定められています。一方、任意保険会社が自賠責保険分を含めて支払う「一括払い」や、任意保険約款に基づく被害者からの請求は、16条請求とは別の仕組みです。任意保険への請求条件は、契約内容や事故の状況によって異なります。
自賠責保険は人身損害が対象です。傷害では治療関係費、休業損害、慰謝料などが被害者一人につき120万円まで支払対象になります。後遺障害は等級に応じて75万円から4000万円、死亡は3000万円が上限です。物損は対象外です。
| 項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 直接請求権 | 法律で定められた権利 | 保険契約の内容に基づく権利 |
| 請求対象 | 加害者の保険会社 | 加害者の保険会社 |
| メリット | 加害者を介さず請求できるが、書類提出と損害調査がある | 請求条件は保険約款や事故の状況による |
| 賠償範囲 | 治療費、入院費、休業損害、慰謝料など | 治療費、入院費、休業損害、慰謝料など |
| 賠償額上限 | 法律で定められた限度額 | 契約内容による |
| 物損事故 | 対象外 | 契約内容による。任意保険は法律上の加入義務はない。 |
自賠責保険での請求
自動車やバイクを運転する全ての人が加入しなければならない自賠責保険は、交通事故の被害にあった方を救済するための大切な制度です。もし交通事故で被害に遭い、死傷してしまった場合、治療にかかった費用はもちろんのこと、仕事ができなかった分の損失や、怪我による心の苦痛に対するお金も請求できます。これを自賠責保険による請求といいます。
自賠責保険では、被害者が加害者側の自賠責保険会社へ直接請求できます。請求には、交通事故証明書、診断書、診療報酬明細書、休業損害を確認する書類などが必要になる場合があります。必要書類は事故や損害の内容で異なるため、請求先の保険会社に確認してください。
自賠責保険には、損害の種類ごとに支払限度額があります。傷害は被害者一人につき120万円、後遺障害は等級に応じて75万円から4000万円、死亡は3000万円です。自賠責の限度額を超える損害は、加害者本人や、加入していれば任意保険会社へ請求します。
このように、自賠責保険は交通事故の被害者を保護するための重要な役割を果たしていますが、限度額があることを理解しておくことが大切です。もし、大きな損害が発生した場合は、超過分をどのように請求するか、弁護士などの専門家に相談することも考えてみてください。大きな事故に巻き込まれてしまった場合、法律の専門家に相談することで、適切な手続きや請求方法を知ることができ、ご自身の権利を守ることができます。
| 項目 | 内容 |
|---|---|
| 自賠責保険とは | 交通事故の被害者を救済するための制度。被害者は加害者側の保険会社に直接請求できる(直接請求権)。 |
| 請求できる内容 | 傷害の治療関係費、休業損害、慰謝料、後遺障害の逸失利益や慰謝料など |
| 支払限度額 |
|
| 限度額を超過した場合 | 加害者本人や、加入していれば任意保険会社へ請求する。 |
| 専門家への相談 | 大きな損害が発生した場合は、弁護士などの専門家に相談することが推奨される。 |
任意保険での請求
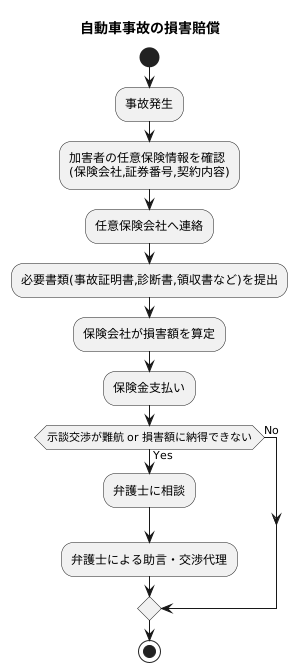
加害者が任意保険に加入している場合、任意保険会社が示談交渉や、自賠責保険分を含む一括払いを行うことがあります。ただし、被害者が任意保険会社へ請求できる条件は、保険約款や事故の状況によって異なります。自賠責保険の16条請求と同じ制度ではありません。
自賠責保険は、法律で加入が義務付けられており、交通事故の被害者に対して最低限の補償を提供します。しかし、治療費や休業損害、慰謝料など、実際にかかる損害額が自賠責保険の限度額を超えるケースは少なくありません。そのような場合に、不足する金額を補填するのが任意保険です。
任意保険会社が対応している場合は、担当者と連絡先を確認します。対応が始まっていない場合は、まず加害者側へ任意保険会社への事故連絡を依頼します。保険会社名や証券番号を警察から必ず入手できるとは限りません。
必要な手続きや書類は、任意保険会社の対応方法と損害の内容で異なります。交通事故証明書、診断書、診療報酬明細書、休業損害を確認する書類などを求められることがあります。提出前に担当者へ確認してください。
なお、示談交渉が難航する場合や、損害額の算定に納得できない場合は、弁護士に相談することも検討しましょう。弁護士は、専門的な知識と経験に基づいて、適切な助言や交渉の代理を行ってくれます。特に、後遺障害が残ってしまった場合など、損害額が高額になるケースでは、弁護士のサポートが大きな助けとなるでしょう。
請求の手続き

自賠責保険の被害者請求では、請求書のほか、交通事故証明書、診断書、診療報酬明細書などを提出します。必要な書類は、傷害、後遺障害、死亡のどれを請求するかによって異なります。
請求書類に不足があると確認に時間がかかるため、先に請求先の保険会社へ必要書類を確認しましょう。治療中でも、限度額の範囲内で、治療費などを支払った都度請求できる場合があります。
書類を提出すると、事故と損害の内容について調査が行われます。支払額と支払時期は、損害の内容や書類のそろい方で変わります。「通常一か月」などと一律には決められません。
手続きが分からない場合は、加害者側の自賠責保険会社へ確認できます。支払内容に疑問がある場合は、自賠責保険・共済紛争処理機構へ調停を申請できる場合があります。
事故発生直後から、事故やケガに関する情報を整理し、証拠となるものを保管しておくことは、スムーズな請求手続きのために大変重要です。 写真や動画、目撃者の連絡先なども貴重な情報となりますので、できる限り記録に残しておきましょう。
| 手順 | 内容 | 補足 |
|---|---|---|
| 1. 請求用紙への記入 | 請求先の保険会社から請求書を取り寄せて記入 | 氏名、住所、連絡先、事故発生日時・場所、事故状況など。詳しく記入することで審査がスムーズになります。 |
| 2. 必要書類の収集 | 事故やケガの内容を証明する書類を用意 | 交通事故の場合:事故証明書、ケガ・病気の場合:診断書(ケガ・病気の状態、治療内容、治療期間など)。医療機関によっては診断書の発行に時間がかかる場合があるので早めに依頼しましょう。 |
| 3. 書類の郵送 | 請求先の保険会社へ請求書と必要書類を提出 | |
| 4. 審査 | 保険会社と損害保険料率算出機構が事故・損害内容を調査 | |
| 5. 保険金支払い | 審査の結果、支払いが妥当と判断された場合、指定口座に振込 | 支払時期は、損害の内容と書類のそろい方で異なる。 |
| その他 | 不明点は請求先の保険会社へ確認。支払内容に疑問があれば紛争処理機構への相談も検討。 | 事故発生直後から事故やケガに関する情報を整理し、証拠となるものを保管しておくことはスムーズな請求手続きのために重要です。写真、動画、目撃者の連絡先なども記録しておきましょう。 |
注意点
人が傷つけられた際に、損害を負担する相手ではなく、直接保険会社に賠償金を請求できる制度は、被害者を守る大切な仕組みです。これは、加害者が支払いを拒むなど、被害者が困る事態を防ぐためです。しかし、この制度を使うにあたって、いくつか知っておくべき点があります。
自賠責保険で請求できるのは、人身事故による損害のうち、支払基準に該当するものです。傷害、後遺障害、死亡の区分ごとに対象となる損害と限度額が決まっています。物損は対象になりません。
傷害や後遺障害の被害者請求は、原則として被害者本人が行います。死亡事故では法定相続人が請求します。本人や相続人から依頼を受けた代理人が手続きする場合は、委任状などが必要です。
事故と損害の因果関係が確認できない場合や、加害者に法律上の賠償責任がない場合などは、支払対象にならないことがあります。被害者に重大な過失がある場合は減額されることもあります。支払結果に疑問があれば、理由を書面で確認しましょう。
この制度を正しく使うためには、事前に法律の専門家に相談し、助言を受けるのが良いでしょう。専門家は、状況に応じて適切なアドバイスをしてくれます。専門家の助言を得ることで、問題解決がスムーズに進む可能性が高まります。複雑な手続きや判断に迷う場合は、一人で悩まず、早めに専門家に相談することをお勧めします。
| 項目 | 内容 |
|---|---|
| 制度概要 | 加害者ではなく、直接保険会社に賠償金を請求できる制度 |
| 請求できるもの | 自賠責の支払基準に該当する人身損害。物損は対象外。 |
| 請求できる人 | 被害者本人または代理人 加害者やその家族は不可 |
| 保険会社の支払い拒否 | 賠償責任や因果関係が認められない場合など。重大な過失では減額されることがある。 |
| 専門家への相談 | 制度の利用前に相談するのが望ましい |
弁護士への相談
交通事故の被害に遭い、損害賠償を請求する場合、弁護士に相談することは非常に有効な手段です。事故直後は心身ともに混乱し、冷静な判断が難しい状況にあるかと思います。そんな時、法律の専門家である弁護士は、客観的な視点から的確な助言とサポートを提供してくれます。
弁護士は、まず被害者の状況を丁寧に聞き取り、事故の状況や被害の程度を把握します。その上で、どのような法的権利が認められるのか、どれくらいの損害賠償額を請求できるのかを説明してくれます。示談交渉や裁判になった場合の手続きの流れについても詳しく説明してくれるので、不安な気持ちを抱えることなく、安心して手続きを進めることができます。
保険会社との交渉も弁護士が代理で行ってくれます。保険会社は、自社の利益を守るために、賠償額を低く抑えようとする傾向があります。弁護士は、法律に基づいて適切な賠償額を主張し、被害者の権利を守ってくれます。専門家である弁護士が交渉を行うことで、より有利な条件で示談を成立させる可能性が高まります。
また、裁判が必要になった場合でも、弁護士が訴訟代理人として手続きを代行してくれます。裁判は複雑な手続きが多く、時間と労力を要します。弁護士に任せることで、被害者は治療や仕事に専念することができます。
弁護士費用が心配な場合は、自分や家族の自動車保険などに弁護士費用特約が付いていないか確認しましょう。条件を満たせば、相談料や依頼費用が補償されることがあります。利用できない場合は、法テラスや自治体、弁護士会の相談窓口で費用と相談方法を確認できます。
| 弁護士への相談のメリット | 詳細 |
|---|---|
| 客観的な助言とサポート | 事故直後の混乱した状況でも、冷静な視点から的確な助言とサポートを提供 |
| 法的権利と損害賠償額の説明 | 認められる法的権利や請求可能な損害賠償額について説明 |
| 示談交渉・裁判手続きの説明 | 示談交渉や裁判の流れを詳しく説明し、安心して手続きを進めるサポートを提供 |
| 保険会社との交渉代理 | 法律に基づき適切な賠償額を主張し、被害者の権利を保護 |
| 裁判手続きの代行 | 訴訟代理人として複雑な裁判手続きを代行し、被害者の負担を軽減 |
| 弁護士費用特約や相談窓口の確認 | 自分や家族の保険に特約がないか確認し、法テラスなどの相談窓口も利用する |