
重複保険とは?実損払いと定額給付の違い

保険について知りたい
先生、『重複保険契約』ってよくわからないんですけど、教えていただけますか?

保険のアドバイザー
そうですね。重複保険契約とは、簡単に言うと、同じものに複数の保険をかけている状態のことです。例えば、家が火事になった場合に備えて、A社とB社の両方で火災保険に入っているような場合ですね。大きく分けて、広義と狭義の2種類があります。
保険について知りたい
なるほど。同じものに2つ保険をかけられるんですね。でも、それだと何かメリットがあるんですか?
保険のアドバイザー
火災保険など実際の損害を補償する契約では、複数契約から受け取る合計は原則として損害額までだよ。一方、入院日額などの定額給付型は、それぞれの契約の支払条件を満たせば、複数契約から受け取れる場合があるんだ。
重複保険契約とは。
同じものに、いくつもの保険をかけていることを指す『重複保険契約』について説明します。広く捉えると、同じ対象に複数の保険契約がある場合を重複保険といいます。より厳密にいうと、複数の保険契約の合計金額が、買い直したり修理したりする金額、または現在の価値を超えている場合を重複保険といいます。
重複保険とは
重複保険を考えるときは、同じ事故による同じ損害を補償する契約が重なっているかを確認します。通常の火災保険と地震保険は原因となる事故が異なるため、単純な重複保険の例ではありません。
火災保険などの実損補償型では、複数契約があっても損害額を超えて受け取ることはできません。一方、医療保険の入院日額など定額給付型の契約は、各契約の条件を満たせば、それぞれから給付金を受け取れる場合があります。
異なる原因や費用を補う保障を組み合わせることは、保障範囲を広げる方法です。ただし、同じ費用を補償する特約が重なっていると、保険料が無駄になる場合があります。
| 項目 | 説明 | 例 |
|---|---|---|
| 重複保険とは | 同じ物や事柄に対して、複数の保険契約を結んでいる状態。保障の範囲が重なっていることを意味する。 | 通常の火災保険と地震保険は補償する事故原因が異なるため、単純な重複とはいえない |
| 重複保険(広義) | 保障の対象が同じであれば、保険金が少なくても重複しているとみなされる。 | 自転車事故による怪我を保障する保険に複数加入 |
| 重複保険(狭義) | 実損補償型では複数契約の合計が損害額を超えない。定額給付型は各契約から支払われる場合がある | 100万円の価値の物に200万円の保険金 |
| 重複保険のメリット | 異なる種類の保険を組み合わせることで、より幅広いリスクに備えることができる。 | 火災保険と地震保険は異なる原因を補う組み合わせ |
| 重複保険のデメリット | 過剰に保険に加入している場合は、無駄な保険料を支払っている可能性がある。 | 高額な保険に複数加入し、保険料負担が大きい |
重複保険の種類
保険は、予期せぬ出来事によって被った損害を経済的に支えるための大切な制度です。しかし、複数の保険契約に加入することで、補償が重複してしまう「重複保険」という状態になることがあります。重複保険には、加入者の意思によって発生する「意図的な重複保険」と、知らず知らずのうちに発生する「意図しない重複保険」の二種類があります。
実際より多い損害を申告したり、同じ損害を隠して不正に請求したりすれば、詐欺などに当たる可能性があります。ただし、複数の保険契約を持つこと自体が犯罪になるわけではありません。
知らないうちに補償が重なることもあります。特に個人賠償責任特約や弁護士費用特約など、実損を補償する特約は、本人の契約だけでなく家族の契約も確認しましょう。定額給付型の医療保険は、重複していても各契約から支払われる場合があります。
いずれの場合も、重複保険は無駄な費用負担につながる可能性があります。複数の保険に加入している場合は、保障内容をよく確認し、必要に応じて保険会社に相談することが大切です。
| 重複保険の種類 | 説明 | 例 | リスク |
|---|---|---|---|
| 意図的な重複保険 | 同じ損害について虚偽の申告などで不正に保険金を得ようとする行為 | 火災で家が全焼した場合、複数の火災保険に加入して、それぞれの保険会社から保険金を受け取ろうとする。 | 虚偽請求は詐欺などに当たる可能性がある。複数契約そのものが犯罪ではない |
| 意図しない重複保険 | 加入者が重複して保険に加入していることを認識していない、あるいは保険の内容を正しく理解していない場合に発生する重複保険。 | 家族の自動車保険や火災保険に同じ特約が付いていることに気づかない場合など | 無駄な保険料を支払うことになる。 |
重複保険のメリット
重複保険とは、同じ目的のために複数の保険契約に加入している状態を指します。一見すると無駄な費用のように思われがちですが、状況によってはメリットも生まれます。
保障を広げる目的で異なる保険を組み合わせることはあります。実損補償型は合計で損害額まで、定額給付型は各契約の条件を満たせばそれぞれ支払われる場合があります。
複数契約では請求先が増えるため、手続きの手間は増えます。支払いが必ず早くなるわけではありません。
保険料の値上げを分散できるとは限りません。保障の重複が必要か、支払う保険料に見合うかを確認しましょう。
しかし、これらのメリットは保険の内容を正しく理解し、適切に管理している場合に限られます。重複保険に加入すると、保険料の負担が増えるため、家計の収支バランスを崩さないよう注意が必要です。それぞれの保険で何が保障されるのか、保険料はいくらかかるのかなどをしっかりと把握し、自分に必要な保障を過不足なく備えることが大切です。
| メリット | デメリット |
|---|---|
| 保障の範囲を広げることができる | 保険料の負担が増える |
| 実損補償型では損害額まで。定額給付型は各契約から受け取れる場合がある | 家計の収支バランスを崩す可能性がある |
| 請求先が増えるため、手続きの手間が増える | 保険の内容を正しく理解し管理する必要がある |
| 保険料の値上げリスクを必ず分散できるわけではない |
重複保険のデメリット
医療保険の入院日額など、あらかじめ金額を決めて支払う定額給付型は、入院費の実額を上限とする仕組みではありません。二つの契約でそれぞれ入院日額1万円の支払条件を満たせば、両方から支払われる場合があります。
さらに、保険金の手続きも煩雑になります。一つの保険会社に請求すれば良いものを、複数の会社に請求しなければならず、多くの書類を用意したり、何度も連絡を取ったりする手間がかかります。それぞれの会社に請求書類を提出し、審査を待つ必要があり、時間も労力もかかってしまいます。
複数契約があることだけで保険金詐欺を疑われるわけではありません。ただし、虚偽の事故や損害を申告して不正に受け取ろうとすれば、契約解除や返還請求、刑事責任の対象になる可能性があります。
必要な保障を適切な保険料で備えるためには、既に加入している保険の内容をきちんと把握し、本当に必要な保障は何かをじっくり考えることが大切です。もし、保険の内容がよくわからない場合は、保険の相談窓口や専門家に相談してみましょう。
| 重複保険のデメリット | 詳細 |
|---|---|
| 余分な保険料の支払い | 定額給付型の医療保険は、各契約の支払条件を満たせば、それぞれから給付を受けられる場合がある |
| 保険金請求の手続きが煩雑 | 複数の保険会社に請求する必要があるため、書類の準備や連絡の手間が増える。 |
| 不正請求は問題だが、複数契約を持つこと自体は違法ではない | 高額な保険金を受け取る目的で複数の保険に加入したと判断されると、詐欺行為とみなされ、罰則を受ける可能性がある。 |
重複保険への対策
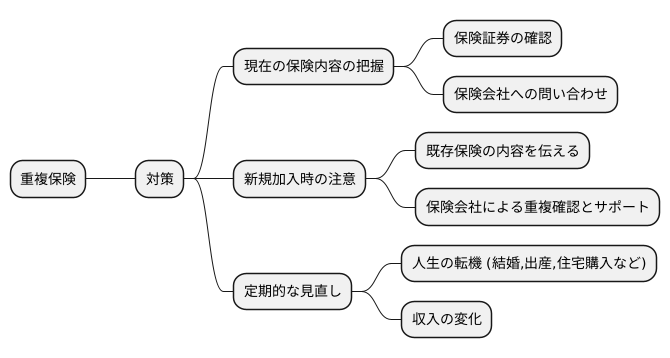
保険に複数加入していると、保障が重複している場合があります。これを重複保険といいます。重複保険は、必要以上の保険料を支払ってしまうという無駄につながるため、対策が必要です。まず、現在加入している保険の内容をきちんと把握することが大切です。お手元にある保険証券を確認してみましょう。保険証券には、保障の範囲や保険金などの重要な情報が記載されています。もし、保険証券の内容が分かりにくい場合は、保険会社に問い合わせてみましょう。保険会社の担当者が丁寧に説明してくれます。
新しい保険に加入する際にも注意が必要です。既に加入している保険の内容を、新しい保険会社の担当者に必ず伝えましょう。そうすることで、担当者は重複する保障がないか確認し、適切な保険選びをサポートしてくれます。保険会社は、重複による無駄を省き、必要な保障を適切な保険料で提供できるよう努めています。そのため、保険会社との連携は非常に重要です。
さらに、定期的な保険の見直しも効果的です。結婚や出産、住宅の購入など、人生の転機においては、必要な保障内容や保険金額も変わってきます。また、収入の変化も保険を見直すきっかけとなります。定期的に保険を見直すことで、現在の状況に合った保障を確保し、無駄な保険料の支出を抑えることができます。家計の負担を軽減し、より有効なお金の使い道を考えるためにも、保険の見直しは欠かせません。
まとめ
保険は、私たちが思いがけない出来事に見舞われた際に、経済的な支えとなる大切なものです。しかし、複数の保険に加入することで、保障が重複し、無駄な保険料を支払ってしまう場合があります。これを重複保険といいます。重複保険は、保険料の負担を増やすだけでなく、保険金請求の手続きを複雑にする可能性もあります。
例えば、病気やけがで入院した場合、複数の保険会社に保険金請求の手続きをしなければならず、時間も手間もかかってしまいます。また、それぞれの保険で保障内容や支払条件が異なるため、どの保険でどれだけの保険金が受け取れるのかを把握するのが難しく、思っていたよりも少ない金額しか受け取れない場合もあります。
一方で、重複保険にはメリットもあります。複数の保険に加入することで、より手厚い保障を受けることができる場合があるからです。例えば、ある保険で保障されない範囲が、別の保険で保障される場合などです。ただし、その場合でも、支払う保険料と受け取れる保険金のバランスを考える必要があります。過剰な保障は、家計の負担になる可能性があります。
重複保険を避けるためには、自分がどのような保険に加入しているかを正確に把握することが重要です。保険証券や契約内容を確認し、保障内容や保険金額、支払条件などをしっかりと理解しましょう。また、ライフステージの変化に合わせて、定期的に保険の見直しを行うことも大切です。結婚や出産、住宅購入など、生活環境が変わることで必要な保障内容も変わってきます。
保険選びで迷ったり、現在の保険が適切かどうか分からなくなった場合は、保険会社や保険相談窓口などに相談してみましょう。専門家のアドバイスを受けることで、自分に合った保険を選び、安心して生活を送ることができます。
| 項目 | 内容 |
|---|---|
| 重複保険とは | 複数の保険に加入することで保障が重複し、無駄な保険料を支払ってしまうこと。 |
| 重複保険のデメリット | 保険料の負担増、保険金請求手続きの煩雑化、受取額の把握の難しさ。 |
| 重複保険のメリット | 複数の保険でより手厚い保障を受けられる可能性。 |
| 重複保険を避けるためには |
|