
保険契約の復活:失効からの回復

保険について知りたい
先生、『契約の復活』ってどういう意味ですか?よくわからないです。

保険のアドバイザー
そうだね。保険料を払わずに契約の効力がなくなった状態を『失効』というよ。『復活』は、所定の手続きをして、その契約を再び有効にすることなんだ。ただし、保障がさかのぼって続くわけではないよ。
保険について知りたい
失効した契約を元に戻せるっていうことですか?誰でもできるんですか?
保険のアドバイザー
誰でも必ず復活できるわけではないよ。会社が決めた期間内に申し出て、健康状態の告知や診査を受け、失効中の保険料を払う必要があるんだ。利息が必要な会社もあるよ。会社の承諾を得て復活しても、保障は復活日からなんだ。
契約の復活とは。
生命保険が失効しても、所定の期間内なら復活を申し出られる場合があります。復活には健康状態の告知または診査、失効期間中の保険料の払い込み、保険会社の承諾などが必要です。会社によっては利息もかかります。保障は復活日から始まり、失効中に起きた病気やケガなどにはさかのぼって適用されません。
契約復活とは
生命保険は、病気やケガ、万一の時の備えとして、私たちの暮らしを守る大切な役割を担っています。しかし、保険料の支払いが滞ってしまうと、せっかくの備えも失われてしまうことがあります。これは契約の失効と呼ばれ、保障が受けられなくなることを意味します。そうなると、再び病気やケガをした際に、医療費の負担が大きくなってしまったり、家族の生活に経済的な不安が生じる可能性があります。
失効した生命保険でも、一定の条件を満たせば『契約の復活』を申し出られます。ただし、復活できた場合も保障は復活日から始まります。失効していた間に起きた病気やケガが、後から保障されるわけではありません。
復活できる期間は保険会社や契約によって異なります。健康状態について改めて告知するか診査を受け、失効していた期間の保険料を払い込む必要があります。会社によっては所定の利息も必要です。手続きをすれば必ず復活できるわけではなく、保険会社の承諾を受けなければなりません。
契約の復活は、失効という事態から保障を取り戻す貴重な機会です。しかし、復活には一定の条件があり、必ずしも認められるとは限りません。そのため、保険料は計画的に支払い、失効させないことが最も重要です。万が一、失効してしまった場合は、速やかに保険会社に連絡し、復活の手続きについて相談するようにしましょう。
| 項目 | 説明 |
|---|---|
| 生命保険の役割 | 病気、ケガ、万一の時の備え |
| 契約の失効 | 保険料の支払いが滞り、保障が受けられなくなること |
| 契約の復活 | 失効した契約を所定の条件を満たして再び有効にする。保障は復活日から始まる |
| 復活の条件 |
|
| 注意点 |
|
復活のための条件
復活を申し出られるのは、失効から会社が定める期間内です。期間は契約先によって異なり、『3年以内』などの取扱いもあります。 期限を過ぎていないか、保険会社に確認しましょう。
次に、保障の対象となる人(被保険者)の健康状態について、改めて告知するか診査を受けます。契約者と被保険者が違う場合もあるため、『契約者の健康状態』とは限りません。告知の内容を保険会社が審査し、復活を承諾するか判断します。
失効していた期間の保険料も払い込みます。利息が必要な会社もありますが、必ず全ての契約で利息がかかるわけではありません。告知や診査、必要な払い込みを済ませても、保険会社が承諾しなければ復活できません。 保障の開始日も確認しましょう。
| 保険契約復活の条件 | 詳細 |
|---|---|
| 一定期間内であること | 失効後、保険会社が定める期間内。期間は契約先に確認 |
| 健康状態の告知 | 被保険者が告知または診査を受け、保険会社が復活を審査する |
| 失効期間中の保険料の払い込み | 失効期間中の保険料を払う。利息が必要な生命保険会社もある |
復活のメリット
保険契約を復活できれば、以前の契約を再び有効にできる場合があります。新たに契約する場合と比べると、保険料や保障内容がどう違うかを確認できるでしょう。ただし、復活には告知または診査と保険会社の承諾が必要です。健康状態が変わっていても必ず以前の条件に戻れるわけではありません。
契約に解約返戻金などがある場合は、復活と新しい契約を比べる際に、その扱いも確認しましょう。以前払った保険料がそのまま積み立てとして残っているとは限りません。契約の種類や失効後の扱いは保険会社に尋ねてください。
復活でも、健康状態の告知または診査が必要です。健康状態によっては復活が認められない場合もあります。『復活なら健康診断なしで以前の保障をそのまま引き継げる』と考えず、手続きの条件を確認しましょう。
終身保険などでは、以前の契約を続けられるかどうかが大切です。一方、保障が生涯続く契約でも、失効期間中の事故は復活後に保障されません。これまで払った保険料の扱いや、復活後の保障内容を確かめてから判断しましょう。
| メリット | 説明 |
|---|---|
| 以前の契約を再び有効にできる場合がある | 新規契約との保険料や保障内容を比較できる。ただし復活には審査と承諾が必要 |
| 積み立ての有効活用 | 解約返戻金などの扱いを確認し、以前の契約を続けるか判断できる |
| 告知または診査が必要 | 健康状態によっては復活を断られることがある |
| 将来の安心確保と支払いの有効活用 | 復活日から保障が再開する。失効中の事故にはさかのぼって適用されない |
新たな契約との比較
契約を復活できる場合、以前の契約を再び有効にできます。ただし、所定期間内の申し出、被保険者の告知または診査、失効中の保険料の払い込み、保険会社の承諾が必要です。利息が必要な会社もあります。健康状態が変わっていれば、復活できないこともあります。保障は復活日から始まり、失効中の病気やケガにはさかのぼりません。
一方、新たに契約を申し込む場合は、最新の医療技術や保障内容を取り入れた商品を選ぶことができます。医療は日々進歩しており、以前にはなかった保障や特約が付加されている場合もあります。しかし、新規契約の場合、年齢や健康状態によっては、以前と同じ保障内容で契約できない可能性があります。例えば、過去に大きな病気をしていたり、健康診断で異常が見つかったりした場合、保険料が以前より高くなったり、希望する保障に加入できなかったりする可能性があります。また、年齢が上がっている場合は、単純に年齢による保険料の増加も考えられます。さらに、過去の契約にあった特約が、新しい契約では提供されていない場合もあるため、保障内容をよく確認する必要があります。
復活と新規契約のどちらがよいかは、現在の健康状態や年齢、保険料、必要な保障によって変わります。まず復活が可能かを保険会社に確認し、できる場合は新しい契約の条件と比べましょう。
| 項目 | 契約復活 | 新規契約 |
|---|---|---|
| メリット | 以前の契約を再び有効にできる場合がある。保障は復活日から始まる | 最新の医療技術や保障内容を取り入れた商品を選べる。 |
| デメリット | 失効中の保険料を払い込み、告知または診査を受ける。利息が必要な会社もある。復活できない場合もある | 年齢や健康状態によっては、以前と同じ保障内容で契約できない、または保険料が高くなる可能性がある。過去の特約が新しい契約にない場合もある。 |
手続きの方法

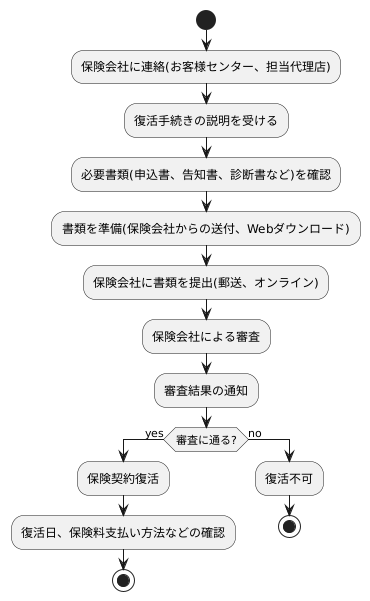
保険契約を復活させたい場合は、まず加入している保険会社にご連絡ください。お客様センターや担当の代理店に連絡すると、手続きの方法について詳しく説明を受けることができます。
復活の手続きは、いくつかの段階に分かれています。まず、担当者から復活に必要な書類や手続きの流れについて説明を受けましょう。必要書類には、契約復活の申込書や、健康状態に関する告知書などがあります。場合によっては、医師による診断書の提出が必要となることもありますので、担当者からの指示をよく確認することが重要です。これらの書類は、保険会社から送られてくる場合や、ウェブサイトからダウンロードできる場合もあります。
必要書類が揃ったら、保険会社に提出します。提出方法は、郵送やオンラインで提出する方法など、保険会社によって異なりますので、事前に確認しておきましょう。書類が提出されると、保険会社による審査が行われます。審査では、提出された書類に基づき、契約の復活が可能かどうかが判断されます。審査には時間を要する場合もありますので、時間に余裕を持って手続きを進めることが大切です。
保険会社が復活を承諾したら、復活日と保障が始まる日を確認しましょう。失効中の事故は復活後も保障されません。今後の保険料の払い方も、通知や契約書類で確かめてください。
手続きで分からないことは保険会社に尋ねましょう。証券番号や契約者名、連絡先などを手元に用意しておくと、相談が進めやすくなります。
復活を申し込んでも、保険会社が承諾するまでは成立しません。書類の提出後も結果を確認し、復活日より前の事故には保障が及ばない点を忘れないようにしましょう。
注意点
生命保険が失効してしまったときには、契約の復活を申し出られる場合があります。これは失効した契約を再び有効にする手続きです。ただし、必ず復活できるわけではなく、失効期間中の事故は保障されません。
復活を希望する場合、まず保険会社に相談することが大切です。復活できるかどうかは、いくつかの条件によって決まります。例えば、健康状態の変化が大きなポイントです。失効してから健康状態が悪化している場合、保険会社は復活を断ることがあります。これは、保険の仕組み上、将来の病気や怪我によるリスクが高まっていると判断されるためです。また、失効から一定期間が経過していると、復活できない場合もあります。保険会社によってこの期間は異なりますので、事前に確認が必要です。
復活には失効期間中の保険料の払い込みが必要です。利息が必要な会社もあるため、支払う金額は保険会社に確認しましょう。金額を聞いてから、復活と新しい契約のどちらがよいか考えることもできます。
新たな契約を結ぶ方法もあります。復活でも新規契約でも健康状態の告知などが必要になるため、どちらが有利かを決めつけず、保障内容と保険料を比べましょう。
失効した契約を復活させるか、新しい契約を結ぶか、どちらが自分にとって良い選択なのか迷う方もいるでしょう。そんな時は、保険の専門家に相談することをお勧めします。専門家は、あなたの状況や希望に合わせて、最適なアドバイスをくれます。慌てずに、じっくりと自分に合った方法を選びましょう。
| 項目 | 内容 |
|---|---|
| 保険契約の復活 | 失効した保険契約を再び有効にする手続き |
| 復活の可能性 | 必ず復活できるわけではない。健康状態の変化や失効期間が影響する。 |
| 復活の手順 | 保険会社に相談し、復活が可能か確認する。 |
| 復活の条件 | 健康状態、失効期間など。保険会社によって異なる。 |
| 経済的負担 | 失効期間中の保険料を払う。利息が必要な会社もある |
| 代替案 | 新規契約と保障内容や保険料を比較する。どちらも健康状態による審査を受ける場合がある |
| 専門家への相談 | 復活か新規契約か迷う場合は、専門家に相談するのがおすすめ。 |