
生命保険:自分のための契約と他人のための契約

保険について知りたい
『自分の生命の保険』と『他人の生命の保険』は、契約者と被保険者が同じかどうかで分けるんですか?

保険のアドバイザー
そうだよ。契約する人と、保障の対象になる人が同じかどうかで分けるんだ。保険金を受け取る人は別に決めるから、三つの立場を混同しないでね。
保険について知りたい
なるほど。でも、なぜわざわざ『自分の生命の保険契約』と『他人の生命の保険契約』を区別する必要があるんですか?
保険のアドバイザー
他人を被保険者とする死亡保険では、本人の同意が必要なんだ。受取人が契約者なのか、家族なのかも契約ごとに違うよ。
自己の生命の保険契約とは。
『自己の生命の保険』は契約者と被保険者が同じ契約です。『他人の生命の保険』は、この二人が異なる契約です。保険金は契約者に自動的に支払われるのではなく、指定された受取人へ支払われます。他人を被保険者とする死亡保険では、本人の同意が必要です。
自分の生命保険契約とは
自分の生命を保障の対象として契約する場合、契約者と被保険者は同じ人です。死亡保険金を受け取る人は、別に指定します。保険料を払う人と、死亡時に保険金を受け取る人を同じと考えないようにしましょう。
契約者は、契約で決めた方法で保険料を支払います。被保険者が死亡し、支払条件を満たしたときは、指定された受取人に死亡保険金が支払われます。配偶者や子などを受取人にする例もありますが、誰が受け取るかは保険証券で確認してください。
死亡保障は、残された家族の生活費などに備えるものです。入院や手術の費用には、医療保険や医療特約など、別の保障が必要です。また、解約返戻金や相続税への対応は商品や契約関係によって異なります。
保険を選ぶときは、誰が被保険者で、誰が保険金を受け取るのかを最初に確認しましょう。必要な保障額と保険料の負担も合わせて検討してください。
| 項目 | 説明 |
|---|---|
| 生命保険の目的 | 万一の際に備えて経済的な支えとなる |
| 自分の生命の保険契約 | 契約者と被保険者が同一人物である契約 |
| 保険料 | 契約者が契約に従って支払う。月払・年払などの方法は商品による |
| 受取人 | 死亡時など、契約で定めた支払事由が起きたときに保険金を受け取る人 |
| 生命保険の役割 |
|
他人の生命保険契約とは
『他人の生命の保険契約』は、契約者と被保険者が異なる契約です。保険料を払う人と受取人が違うだけでは、この区別はできません。受取人は契約で別に指定します。
親が子を被保険者として死亡保険に加入する場合、契約者は親、被保険者は子です。子の死亡時に誰が保険金を受け取るかは、指定された受取人によります。契約者の親へ自動的に支払われるわけではありません。
会社が従業員を被保険者とする契約でも、契約者は会社、被保険者は従業員です。死亡保険金の受取人は会社の場合も遺族の場合もあります。会社が契約者だから必ず会社が受け取るわけではありません。
家族の生活費に備えるなら、生活を支える人を被保険者とし、残された家族を受取人にする形などが考えられます。親が自分の死亡に備えて子へ保険金を残す場合、被保険者は親であり、子ではありません。会社が事業資金に備える場合も、受取人を確認しましょう。
契約者と被保険者が別人の死亡保険では、被保険者本人の同意がなければ契約は効力を生じません。本人が保障額と受取人を確認し、所定の方法で同意することが大切です。
| 項目 | 説明 | 例 |
|---|---|---|
| 他人の生命の保険契約 | 契約者と被保険者が異なる契約。受取人は別に指定する | 親が子を被保険者にする契約、会社が従業員を被保険者にする契約 |
| 契約者 | 保険料を支払う人 | 親、会社 |
| 被保険者 | 保障の対象になる人。死亡保険では、その人の死亡が支払事由となる | 子供、社員 |
| 保険金受取人 | 保険金を受け取る人 | 契約で指定された人。親や会社に限らない |
| 目的 | 契約ごとに異なる。遺族の生活費や会社の事業資金など | 受取人が家族なら生活費など、会社なら事業資金などに充てられる |
| 注意点 | 他人を被保険者とする死亡保険は本人の同意が必要 | 同意なしでは契約が効力を生じない |
契約の種類と目的
生命保険は、死亡時に備える保障と、生存中の病気・けがなどに備える保障で役割が異なります。また、誰が契約し、誰を被保険者にするかも別の区別です。目的と契約上の立場を分けて考えましょう。
定期保険は一定期間、終身保険は一生涯の死亡保障です。どちらも通常は満期保険金がありません。相続への備えになるかは、契約者・被保険者・受取人と税金の扱いによります。
医療保険やがん保険は、所定の入院・手術・診断などに備えます。養老保険は期間中の死亡保障と、満期時に生存していた場合の満期保険金を組み合わせたものです。養老保険を医療保険と同じ種類の保障として考えないようにしましょう。
契約者と被保険者が同じなら『自己の生命の保険』、異なれば『他人の生命の保険』です。いずれも保険金を受け取る人は別に指定します。他人を被保険者とする死亡保険では本人の同意も必要です。
このように、生命保険は様々な種類があり、保障内容や目的も多岐にわたります。自身の置かれた状況や将来の設計に合わせて、最適な保険を選ぶことが大切です。保険の内容をよく理解し、必要に応じて専門家に相談しながら、将来の安心を確保しましょう。
| 保障の分類 | 保険の種類 | 特徴 | 主な目的 |
|---|---|---|---|
| 死亡保障 | 定期保険 | 一定期間の保障、掛け金が比較的安い | 子供が独立するまでの期間の保障など |
| 終身保険 | 一生涯の死亡保障。相続に使えるかは契約関係による | 一生涯の死亡保障が必要な場合。保険料の負担にも注意 | |
| 病気などの保障・満期金 | 医療保険 | 病気やケガの入院・手術費用負担の軽減 | 治療費の補填 |
| がん保険 | がん診断時の一時金・入院給付金 | 治療費以外の幅広い活用 | |
| 養老保険(死亡保障もある) | 期間中の死亡保障と、満期時に生存した場合の満期保険金 | 老後の生活資金 | |
| 契約者と被保険者の関係 | 自己の生命の保険契約 | 契約者と被保険者が同じ。受取人は別に指定 | 家族の生活保障、将来の資金確保 |
| 他人の生命の保険契約 | 契約者と被保険者が異なる。受取人は別に指定 | 他人を被保険者とする死亡保険では本人の同意が必要 |
被保険者の同意の重要性
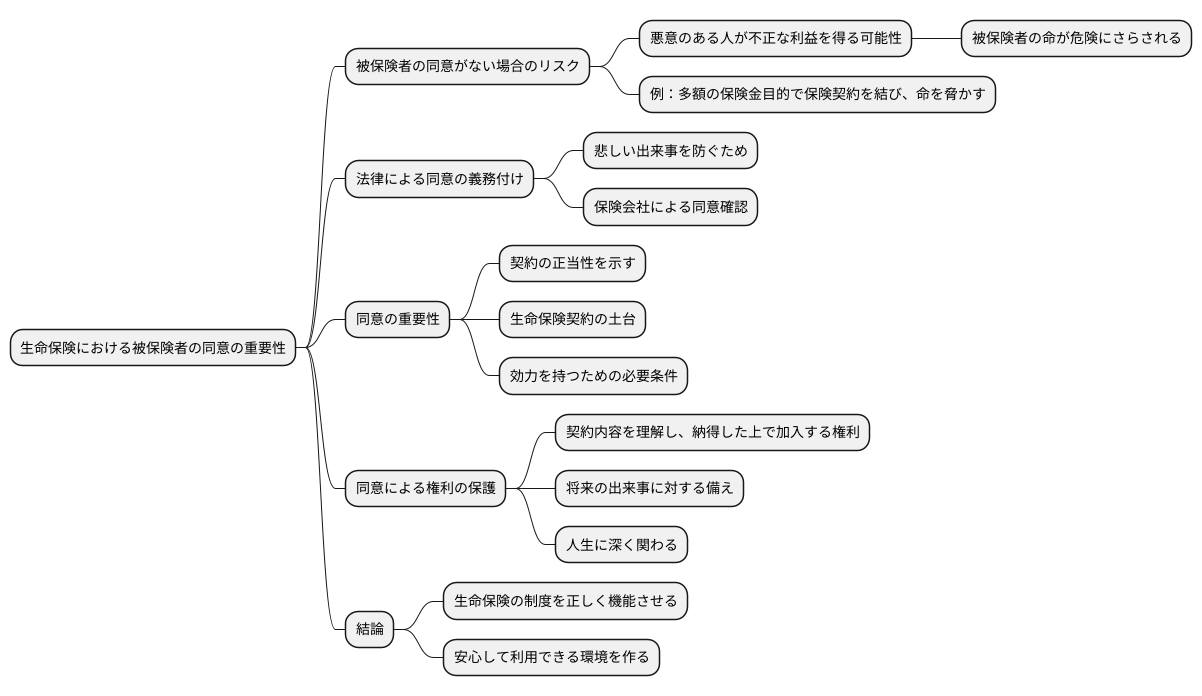
他人を被保険者とする死亡保険を結ぶときは、被保険者本人の同意が必要です。自分が契約者と被保険者を兼ねる場合とは区別しましょう。
本人に知らせず他人の死亡を保障の対象にする契約を認めないため、法律は被保険者の同意を求めています。本人が、誰を受取人にしてどれほどの保障を設けるかを知ることが大切です。
保険法では、契約者と被保険者が別人の死亡保険は、被保険者の同意がなければ効力を生じないと定めています。すべての生命保険で常に同意が必要という意味ではありません。
必要な同意がないまま保険料を払っていても、それだけで有効な契約にはなりません。会社の手続きに従い、被保険者本人の意思を確認してください。
被保険者は、保障額や受取人などを確認したうえで同意するか判断します。契約者は、本人に無断で同意したことにしてはいけません。
申し込み前に契約者・被保険者・受取人を確認し、必要な同意を得ましょう。
適切な保険選びのために
保険を選ぶ前に、まず誰の死亡や病気に備えるのかを決めましょう。自分を被保険者にする場合と家族を被保険者にする場合では、契約上の立場や同意の要否が変わります。
自分の死亡に備える保険なら、残される家族の生活費などを考えます。病気やけがによる収入減には、医療保険や就業不能に備える保障などを別に検討します。家族を被保険者にする場合は、受取人と本人の同意を確認してください。
必要な死亡保障額は、家族の生活費、貯蓄、公的保障、住宅ローンの団体信用生命保険などを踏まえて考えます。住宅ローン残高の全額を、別の死亡保険で必ず用意する必要はありません。
保険会社や代理店に相談するときは、契約者・被保険者・受取人を明確に伝えましょう。提案をそのまま受け入れず、保障内容、保険料、支払われない条件を資料で確認してください。
| 目的 | 対象 | 保障内容 | 考慮すべき点 |
|---|---|---|---|
| 自分の命を守る | 自分 | 死亡時の遺族の生活費など。医療保障や就業不能保障は別に確認 | 家族構成、貯蓄、公的保障、団体信用生命保険、保険料の負担 |
| 大切な人の命を守る | 家族など大切な人 | 受取人と本人の同意を確認したうえで、必要な死亡保障を検討 | 家族構成、経済状況、将来設計 |