
W.A.(分損担保条件)とは?

保険について知りたい
先生、「分損担保条件」ってよくわからないのですが、教えていただけますか?

保険のアドバイザー
いいですよ。W.A.は、旧協会貨物約款の『分損担保条件』です。貨物の一部だけが傷んだ分損も、契約で定めた海上の危険によるものなら対象になり得ます。分損を原則として対象外にするF.P.A.とは違うんです。
保険について知りたい
なるほど。W.A.では、一部だけが傷んだ場合も保険金が出ることがあるんですね。F.P.A.とは何が違うんですか?
保険のアドバイザー
W.A.はF.P.A.の対象に加え、荒天による潮濡れなどの分損も対象にする旧約款の条件だよ。事故の種類や損害割合による条件があるから、保険証券と約款を確認しよう。
W.A.とは。
W.A.は、旧協会貨物約款にある『分損担保条件』です。貨物の一部だけが損害を受ける『分損』について、一定の条件のもとで保険金を支払います。分損を原則として対象にしないF.P.A.(分損不担保条件)と混同しないようにしましょう。現在は新しい協会貨物約款のA・B・Cなども使われるため、実際の契約条件を確認することが大切です。
W.A.の基礎知識
海上輸送中の貨物を守る保険には、補償範囲の異なる条件があります。W.A.は旧協会貨物約款の『分損担保条件』です。貨物に部分的な損害が出たときも、事故の原因や約款で定めた条件によって保険金の対象になります。
『分損』は、保険の対象である貨物の一部だけに損害が生じることです。たとえば荒天で海水が入り、一部の荷物が濡れて傷む場合が挙げられます。船そのものの損傷と、貨物の損傷は分けて考えましょう。
W.A.では、F.P.A.でも対象となる沈没、座礁、火災などによる損害に加え、荒天による潮濡れなどの分損も対象になります。ただし、貨物の種類や保険証券に定める損害割合などの条件があり、どんな小さな損害も必ず支払われるわけではありません。
W.A.は『分損を担保する』条件です。特定の大事故による分損だけを例外的に支払うという説明は、F.P.A.との違いを正しく表していません。荒天による分損なども含め、補償範囲は実際の約款で確かめましょう。
旧約款には、W.A.より幅広い危険を対象とするA/R(オールリスク)もあります。ただし、A/Rでも免責事項はあり、全ての損害を補償するわけではありません。現在の契約でどの約款が使われるかを確認しましょう。
| 項目 | 説明 |
|---|---|
| 分損 | 貨物の一部に生じる損害。例:荒天による潮濡れで一部の荷物が傷む。 |
| W.A.(分損担保条件) | F.P.A.の対象に加え、荒天による潮濡れなどの分損も条件に応じて対象となる旧約款。 |
| オールリスク | 免責事項を除く偶発的な損害を幅広く対象とするが、全ての損害を補償するわけではない。 |
| 保険選択のポイント | 貨物の種類、リスクの大きさ、保険料を考慮してW.A.またはオールリスクを選択する。 |
担保される事故の種類
W.A.は旧協会貨物約款の分損担保条件です。F.P.A.で対象となる沈没、座礁、火災などによる損害に加え、荒天による潮濡れなどの分損も対象になります。A/R(オールリスク)と同じ条件ではありません。貨物の損害が、保険証券で定めた事故や損害割合の条件に当てはまるかを確認しましょう 。
W.A.は貨物を対象とする保険条件です。 座礁で船体が損傷した場合に、その船の修理費までW.A.の貨物保険から支払われるわけではありません。また、船の到着遅れによる市場価格の下落など、遅延による損害も通常は対象外です。
貨物自体の性質による傷みや通常の消耗、遅延による損害などは、W.A.で対象外になる場合があります。故意の行為や戦争などについても、免責条項や別の特約を確認 しましょう。補償されるかは事故の原因と契約した約款で判断します。
| 事故の種類 | W.A.での貨物損害 | 備考 |
|---|---|---|
| 座礁、沈没、衝突、火災、爆発 | 適用 | 保険の対象である貨物に生じた直接の損害。船体の修理費は別。 |
| 座礁による船の到着遅れ、市場価格下落 | 適用外 | 間接的な損害 |
| 船員の故意による座礁 | 適用外 | 故意による事故 |
| 通常の航海における摩損、腐敗 | 適用外 | 通常の航海の摩損 |
全損との関係

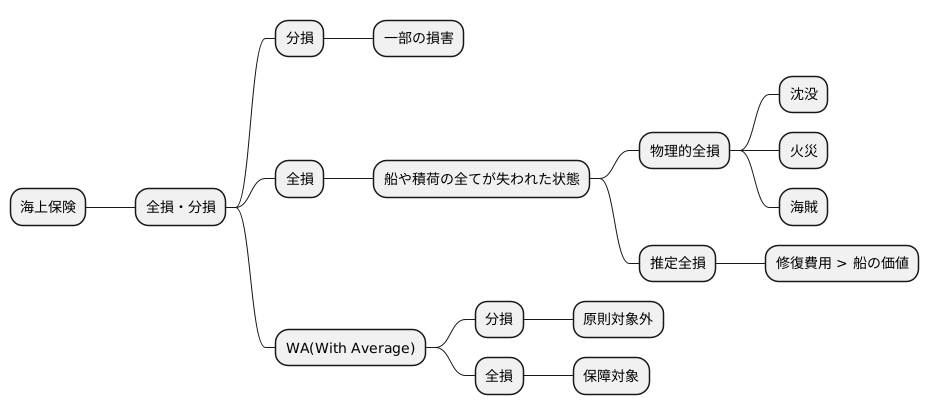
貨物が一部だけ傷む『分損』と、貨物の全部が失われる『全損』は異なります。W.A.は分損も条件付きで対象にする旧約款です。分損を原則として対象外にするF.P.A.とは、ここが大きな違いです。
貨物が全て失われた場合は、現実全損に当たる可能性があります。船が沈んでも貨物が残っている場合など、船の全損と貨物の全損は同じではありません。保険の対象である貨物に何が起きたかを確認しましょう。
貨物が物理的に残っていても、回収や修復にかかる費用などによって、推定全損と判断される場合があります。ただし、船の修理費が船の価値を超えるかどうかは、貨物を対象とするW.A.の全損を判断する説明にはなりません。
W.A.は、分損を原則対象外とする条件ではありません。F.P.A.で対象になる全損や特定の分損に加え、荒天による潮濡れなどの分損も、契約条件に応じて対象になります。全損だけを扱う条件との違いも、保険証券で確認しましょう。
他の担保条件との比較

海上輸送を行う際、積み荷を様々な危険から守るために貨物保険は欠かせません。その中でも、担保条件を選ぶことは保険契約の要と言えます。一口に貨物保険と言っても、その補償範囲は契約によって大きく異なります。代表的な担保条件である分損担保条件(W.A.)以外にも、様々な条件が存在し、それぞれに特徴があります。
旧約款のF.P.A.は『分損不担保条件』ですが、全ての分損が対象外という意味ではありません。沈没、座礁、火災など特定の事故により生じた分損など、約款で定めた損害は対象になります。W.A.はそれに加え、荒天による潮濡れなどの分損も対象にします。
旧約款のA/R(オールリスク)は、W.A.より広い範囲の偶発的な損害を対象とします。ただし、貨物固有の傷みや通常の消耗、遅延など、免責される損害もあります。保険料も契約内容によって変わるため、常に決まった順序で高くなるとは言えません。
貨物保険を選ぶ際は、貨物の種類と輸送経路に加え、実際に使う約款を確認しましょう。W.A.やF.P.A.は旧協会貨物約款の名称で、現在は新しい協会貨物約款のA・B・Cも使われています。名称だけで補償を判断しないことが大切です。
| 担保条件 | 補償範囲 | 保険料 | 備考 |
|---|---|---|---|
| 分損不担保条件(F.P.A.) | 全損に加え、沈没・座礁・火災など約款で定めた事故による分損も対象。 | 割安 | 補償範囲が限定的。輸送物の価格が低い場合や、限られた範囲の補償で良い場合に最適。 |
| 分損担保条件(W.A.) | F.P.A.の対象に加え、荒天による潮濡れなどの分損も対象。契約の条件を確認。 | 保険料は貨物・経路・補償条件などで異なる。 | 一般的な担保条件。 |
| オールリスク(All Risks) | 免責事項を除き、偶発的な損害を幅広く対象とする。 | 保険料は貨物・経路・補償条件などで異なる。 | 免責事項があり、全ての損害が補償されるわけではない。 |
適切な保険選びのために
W.A.は、旧協会貨物約款の『分損担保条件(With Average)』です。F.P.A.(分損不担保条件)よりも、荒天による潮濡れなどの分損を広く対象にします。ただし、貨物に生じた損害の原因や免責条件を確認する必要があります。
貨物の固有の性質による傷みや通常の消耗、遅延による損害などは、W.A.で対象外になる場合があります。戦争やストライキなども、別の特約の有無を確認しましょう。地震や荷役中の事故も一律に対象外とは言えず、適用される約款で判断します。
W.A.で全ての危険を補償できるわけではありません。盗難など必要な補償が含まれるかを確認し、足りなければ特約や別の条件を検討しましょう。ただし、特約を付ければどんな損害も補償されるという意味ではありません。
どの特約が必要かは、荷物の種類や輸送ルート、取引の内容によって異なります。そのため、保険会社や保険代理店に相談し、それぞれの状況に合った最適な保険プランを検討することが大切です。専門家の助言を受けることで、思わぬ損害を防ぎ、安心して取引を進めることができます。海上貨物保険は、複雑な内容を含んでいますが、しっかりと理解し、適切な保険を選ぶことで、大きな安心を得ることができるのです。
| 海上貨物保険 (W.A.) | 保障の範囲 |
|---|---|
| 対象 | F.P.A.で対象となる事故に加え、荒天による潮濡れなどの貨物の分損。 |
| 対象外 |
|
| 補足 |
|
まとめ

海上貨物保険では、使われる約款によって補償範囲が変わります。W.A.(With Average)は旧協会貨物約款の『分損担保条件』です。分損不担保条件はF.P.A.で、W.A.と取り違えないようにしましょう。
W.A.では、全損のほか、F.P.A.で対象になる特定事故による分損や、荒天による潮濡れなどの分損も条件に応じて対象になります。嵐で一部の貨物が濡れた場合に必ず対象外とは言えません。また、座礁による貨物の水濡れが『全損』に変わるわけでもありません。損害の原因と割合、免責条項を確認しましょう。
全損だけを対象とするT.L.O.と比べ、W.A.は条件に当てはまる分損も対象にします。ただし、T.L.O.とW.A.の具体的な範囲は、保険証券と適用される約款で確認してください。
F.P.A.は分損不担保条件で、W.A.より分損の対象が狭い旧約款です。A/Rは免責事項を除く偶発的な損害を幅広く対象とします。いずれも保険料を名称だけで比べず、貨物や経路など同じ条件で確認しましょう。
輸送する荷物の種類や価格、そして許容できるリスクの大きさによって、どの担保条件が最適かは変わってきます。例えば、高価な精密機器を輸送する場合にはオール・リスク、価格が安く、ある程度の損害は許容できる場合にはW.A.といったように、荷物の特性やリスク許容度に応じて保険を選択することが大切です。
海上貨物保険は複雑なため、保険の専門家に相談することで、それぞれの状況に合った最適な保険を選ぶことができます。専門家の助言を参考に、安心して海上輸送を行うために適切な保険を選びましょう。
| 担保条件 | 説明 | 全損 | 分損 | 保険料 |
|---|---|---|---|---|
| W.A.(分損担保条件) | 全損と、F.P.A.でも対象となる特定事故による分損に加え、荒天による潮濡れなどの分損も条件に応じて対象。 | ○ | ○(契約条件による) | 契約条件による |
| T.L.O.(全損のみ担保) | 全損の場合のみ保険金が支払われる。W.A.のような例外はない。 | ○ | × | 契約条件による |
| All Risks(オールリスク) | 免責事項を除く偶発的な損害を幅広く対象。 | ○ | ○ | 契約条件による |
| F.P.A.(分損不担保条件) | 全損と、約款で定めた特定事故による分損などを対象。 | ○ (条件次第) | ○(特定事故など) | 契約条件による |