
安心のカーライフ:一般車両保険で備える

保険について知りたい
先生、「一般車両保険」って、自分の車の修理費用だけを補償してくれるんですか?

保険のアドバイザー
一般型の車両保険は、主に自分の車の損害に備える保険です。相手の車の修理費は対物賠償保険、相手のけがは対人賠償保険、自分や同乗者のけがは人身傷害保険など、別の補償で備えます。
保険について知りたい
え?相手方の車の修理費用もですか?
保険のアドバイザー
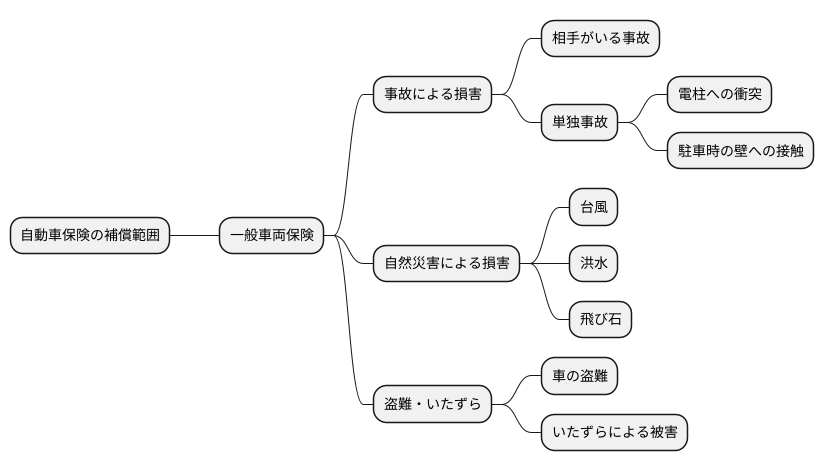
そうです。相手の車は車両保険ではなく対物賠償保険で備えます。一方、自分の車を電柱にぶつけた事故や、車の盗難、いたずらなどは、一般型の車両保険で補償される場合があります。事故の種類や契約条件を確認しましょう。
一般車両保険とは。
一般型の車両保険は、契約した自分の車が事故や盗難などで損害を受けたときに備える補償です。相手への賠償や人のけがは別の保険で備えます。補償される事故は商品と契約内容で確認してください。
補償範囲の広さ

一般型の車両保険は、自分の車の損害に幅広く備える補償です。車同士の事故に加え、電柱への衝突などの単独事故、飛び石、盗難、いたずら、台風や洪水による車の損害などが対象となる商品があります。ただし、免責金額や補償の対象外となる事故は契約によって異なります。相手への賠償金や人のけがの費用は車両保険の補償ではありません。対人・対物賠償保険や人身傷害保険など、別の補償も合わせて確認しましょう。
相手がいる事故への備え

車が絡む事故は、自分一人の問題では終わりません。他の車とぶつかったり、接触したりする事故を起こしてしまうと、相手方の車の修理代や、乗っていた人が怪我をしたときの治療費などを支払う義務が生じます。これらの費用は、場合によっては数百万円単位という高額になることもあり、家計にとって大きな負担となる可能性があります。
相手の車の修理費に備えるのは対物賠償保険、相手のけがに備えるのは対人賠償保険です。自分の車の損害を補償する一般型の車両保険だけで、相手への賠償金は支払えません。保険会社の示談交渉サービスも、主に対人・対物賠償保険に付くものです。どの補償に加入しているか、証券や契約内容で確認しましょう。
運転するときは、自分の車の修理費だけでなく、相手への賠償と乗っている人のけがにも備える必要があります。一般型の車両保険は自分の車のための補償なので、対人・対物賠償保険や人身傷害保険と役割を分けて考えましょう。
| 項目 | 説明 |
|---|---|
| 車の事故による影響 | 相手方の修理代、治療費など高額な賠償金の発生 |
| 相手への賠償に備える保険 |
|
| 運転する上での責任 | 自身と他の道路利用者の安全を守る |
| 結論 | 車両保険だけでは相手への賠償や自分のけがに備えられない |
自分自身の不注意による事故への備え
自動車を所有し、運転する上で、事故は誰しもが避けたいものです。しかし、どれだけ注意深く運転していても、不慮の出来事は起こりうるもの。特に、自分自身の不注意による事故、いわゆる自損事故は、意外と多く発生しています。例えば、電柱やガードレールへの衝突、運転操作を誤ってしまい横転してしまうこと、あるいは、道路を外れてしまうことなど、ドライバー自身の過失で起こる事故は後を絶ちません。
このような自損事故を起こしてしまった場合、車両保険に加入していなければ、修理費用は全額自己負担となります。自動車の修理費用は高額になる場合が多く、大きな経済的負担を強いられることになります。新車であれば修理費用も高額になりますし、修理工場に依頼する際も高額になります。場合によっては、廃車せざるを得ない状況に陥る可能性も考えられます。
一般型の車両保険に加入していれば、電柱への衝突などで自分の車が壊れたとき、契約条件に応じて保険金を受け取れます。ただし、修理費が必ず全額支払われるわけではありません。免責金額や車両保険金額を確認しましょう。運転者や同乗者のけがは車両保険ではなく、人身傷害保険などで備えます。
日々安全運転を心がけていても、予期せぬミスは起こりうるもの。自分自身の不注意による事故もカバーしてくれる一般車両保険は、ドライバーにとって心強い味方と言えるでしょう。万が一の事故に備え、安心を手に入れるためにも、車両保険への加入を検討してみてはいかがでしょうか。
| 事故の種類 | 車両保険加入の有無 | 修理費用 | 経済的負担 | その他 |
|---|---|---|---|---|
| 自損事故 | 未加入 | 全額自己負担 | 大 | 廃車になる可能性あり |
| 自損事故 | 加入 | 契約条件に応じて車の損害を補償。免責金額などは自己負担。 | 免責金額や保険金額により自己負担が残る場合がある | 人のけがは車両保険ではなく人身傷害保険などで備える |
自然災害や犯罪被害への備え
近年、自然災害の発生頻度や規模の拡大、そして犯罪の巧妙化が社会問題となっています。大切な愛車を守るためには、万が一の事態に備えておくことが重要です。そこで、心強い味方となるのが一般車両保険です。
一般型の車両保険は、台風や豪雨による浸水、落雷などで自分の車が損傷した場合に補償されることがあります。一方、地震・噴火・それらによる津波の損害は通常の車両保険では対象外です。所定の全損時に一時金を支払う特約などがある商品もあるため、必要なら別途確認しましょう。
車の盗難やいたずらによる車体の損害も、契約条件によっては車両保険の対象です。ただし、車内に置いた私物の盗難まで自動的に補償されるわけではありません。車内の身の回り品を補償するには、対応する特約などが必要な場合があります。
このように、一般車両保険は、様々なリスクから大切な愛車を守ってくれる、頼もしい存在です。日頃からきちんと備えておくことで、もしもの時にも落ち着いて対応でき、大きな安心感を得られるでしょう。愛車の維持にかかる費用と補償内容をよく検討し、ご自身に合った保険プランを選択することが大切です。
安全運転を心がけると同時に、一般車両保険への加入を検討することで、より安心・安全なカーライフを実現できるでしょう。
| 補償対象 | 具体例 |
|---|---|
| 交通事故 | 事故による損害 |
| 自然災害 | 台風、豪雨、洪水、落雷などによる車の損害。地震・噴火・それらによる津波は通常の車両保険では対象外。 |
| 犯罪被害 | 車の盗難やいたずらによる車体の損害。車内の私物は別の特約などを確認。 |
様々なオプション
任意の自動車保険には、自分の車、人のけが、相手への賠償など、役割の違う補償があります。一般型の車両保険に全てが付いているわけではありません。契約内容を見ながら、必要な補償と特約を選びましょう。
自分や同乗者のけがに備える人身傷害保険や搭乗者傷害保険は、車両保険とは別の補償です。事故や故障で車が動かなくなった場合のロードサービスも、利用条件は商品によって違います。レッカー移動や代車の費用がどこまで対象になるか確認しましょう。
台風や洪水による車の損害は、一般型の車両保険で補償される場合があります。一方、地震・噴火・それらによる津波は通常対象外です。所定の全損時に一時金を支払う特約を扱う会社もありますが、修理費が全額出る補償とは違います。弁護士費用や新車価格に関する特約も、内容を確かめて選びましょう。
これらのオプションを追加することで、基本的な補償ではカバーできない範囲までしっかりと備えることができます。もちろん、追加するオプションによって保険料は変わります。そのため、自分の運転頻度や車の使用状況、そして家計の状況などを総合的に考えて、本当に必要なオプションを選ぶことが大切です。どのオプションを選べば良いか迷った時は、保険会社の担当者や代理店などに相談してみましょう。専門家のアドバイスを受けることで、自分に最適な補償内容を見つけ、安心できるカーライフを送ることができるでしょう。
| オプション名 | 説明 | メリット |
|---|---|---|
| 搭乗者傷害保険(車両保険とは別の補償) | 契約の定めに応じ、事故で運転者や同乗者がけがをした場合に保険金を支払う | 支払事由と金額は契約条件による。治療費を実費で補償する人身傷害保険とは異なる |
| ロードサービス | レッカー移動や代車などの利用条件は商品ごとに異なる | いざという時に頼りになる |
| 地震・噴火・津波への備え | 通常の車両保険では対象外。所定の全損時に一時金を支払う特約などを確認する | 特約を付けても、修理費全額が支払われるとは限らない |
| 弁護士費用特約 | 弁護士費用を補償 (詳細はテキストにないため省略) | (詳細はテキストにないため省略) |
| 車両新価特約 | 車両新価を補償 (詳細はテキストにないため省略) | (詳細はテキストにないため省略) |
保険料と補償内容のバランス
自動車保険を選ぶ際、保険料と補償内容の釣り合いを考えることはとても大切です。この両者のバランスをうまくとることで、いざという時の備えを確保しつつ、家計への負担も抑えることができます。
まず、補償内容についてですが、補償の範囲が広ければ広いほど、保険料は高くなるのが一般的です。例えば、車両事故による損害だけでなく、自然災害や盗難など、様々なリスクに対応できる保険は、その分保険料も高額になります。一方で、補償範囲を絞り込めば、保険料を抑えることができます。
次に、保険料についてです。もちろん、誰もが高い保険料を払いたいとは思いません。しかし、あまりに安い保険料のプランを選んでしまうと、いざという時に十分な補償を受けられない可能性があります。そのため、自分の経済状況を考慮しながら、無理なく支払える範囲で、必要な補償が受けられるプランを選ぶことが重要です。
自分の運転の頻度や、車の価値も重要な要素です。運転する機会が多い人や、高価な車を所有している人は、事故のリスクも高まるため、より手厚い補償が必要となるでしょう。逆に、運転の頻度が少ない人や、それほど高価でない車を所有している人は、補償範囲を絞り込むことで保険料を節約できるかもしれません。
保険料を抑える方法として、自己負担額を設定するという方法もあります。これは、事故が起きた際に、一定額を自分で負担することで、保険料を安くする仕組みです。自己負担額を高く設定すればするほど保険料は安くなりますが、事故の際に大きな負担を強いられる可能性も高まります。そのため、自己負担額の設定は慎重に行う必要があります。
保険料、補償内容、自己負担額。これらを総合的に見て、自分にとって最適なバランスを見つけることが大切です。もし、どの保険を選べば良いか迷う場合は、保険の専門家に相談してみるのも良いでしょう。専門家は、あなたの状況に合わせて、適切なアドバイスをしてくれます。
| 項目 | 内容 | ポイント |
|---|---|---|
| 補償内容 | 事故、自然災害、盗難など、様々なリスクに対応 | 範囲が広いほど保険料は高額になる 範囲を絞り込むことで保険料を抑えられる |
| 保険料 | プランによって価格が異なる | 安すぎるプランは十分な補償を受けられない可能性がある 経済状況を考慮し、無理なく支払える範囲で必要な補償が受けられるプランを選ぶ |
| 運転頻度と車の価値 | 運転頻度が高い、高価な車の場合、事故リスクが高い | 手厚い補償が必要 頻度が低い、高価でない車の場合は、補償範囲を絞り込むことで保険料を節約できる |
| 自己負担額 | 事故発生時に自己負担する金額 | 自己負担額が高いほど保険料は安くなる 事故時に大きな負担を強いられる可能性も高まるため、慎重に設定する必要がある |
| 専門家への相談 | 保険選びに迷った場合の相談先 | 状況に合わせた適切なアドバイスを受けられる |