未経過料率係数とは何か?

保険について知りたい
先生、『未経過料率係数』って、残りの期間の割合と同じなんですか?保険を途中で解約したときに関係すると聞きました。

保険のアドバイザー
保険会社や商品によって計算方法が違うよ。長期の火災保険では、解約時に返す保険料を計算するため、契約時期や残りの期間に応じた係数表を使うことがあるんだ。残りの期間を単純に月数で割った数字と必ず同じ、あるいは必ず小さいとは言えないよ。
保険について知りたい
なるほど。保険料を運用して得た利益を差し引くため、という決まった理由ではないんですね。
保険のアドバイザー
その通り。運用益を差し引く共通の係数ではないよ。保険会社の約款や、その契約に適用される係数表で計算する。解約前に返還予定額を保険会社に確認するのが確実だね。
未経過料率係数とは。
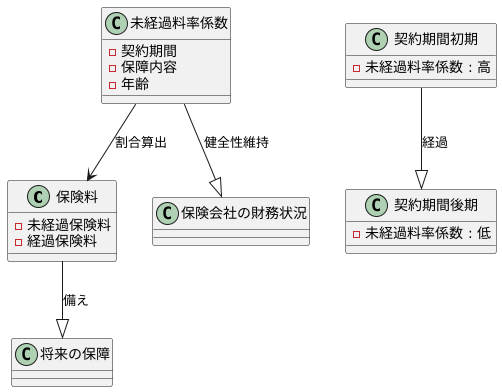
『未経過料率係数』は、長期の火災保険などで契約内容の変更や途中解約に伴う返還・請求保険料を計算するときに使う係数です。適用される表は商品や契約開始時期、保険期間などによって異なります。残りの月数を全期間で割った数字と必ず一致するわけでも、必ず小さくなるわけでもありません。保険会社が運用益を差し引くための係数、という説明も誤りです。実際の返還額は契約先に確認しましょう。
未経過料率係数の定義
保険料をまとめて払った長期契約を途中で解約すると、残りの保険期間に応じて返還保険料が計算されます。火災保険などでは、保険会社が定める 未経過料率係数の表を使う場合があります。ただし、すべての保険の会計や返還計算に同じ係数を使うわけではありません。
例えば1年契約で3か月経過したなら、残りの期間は9か月です。9÷12=0.75は期間だけを見た割合ですが、実際に返す保険料の計算は契約の約款や係数表によります。この例だけで未経過料率係数を0.75と決めることはできません。
保険会社は将来の保険金支払いに備えるため、決算で責任準備金を計算します。一方、契約者に返す保険料の係数表は、途中解約や契約変更の計算に使われます。この二つは関係する言葉ですが、返金用の係数一つで準備金の額がすべて決まるわけではありません。
保険料の月払い・年払いなどで、払い込んだ額や返還額の扱いは変わります。ただし、すべての支払方法に共通の『未経過料率係数』が設定されるわけではありません。 契約の払込方法と解約時の計算方法を約款で確かめましょう。
| 項目 | 説明 |
|---|---|
| 保険料前払い | 長期契約などで保険料を一括で払う場合がある。払込方法は商品による。 |
| 未経過料率係数の役割 | 長期火災保険などの解約・契約変更時に、返還・請求保険料の計算に使う場合がある。 |
| 計算例 | 残り9か月の割合は9÷12=0.75。実際に適用する係数は約款・係数表で確認。 |
| 未経過料率係数の重要性 | 決算用の責任準備金と解約時の返還保険料を混同しない。 |
| 未経過料率係数の設定 | 係数表の適用は商品、契約開始時期、保険期間、払込方法などによる。 |
計算方法
残りの期間の割合を計算するだけなら、1年契約で3か月経過したときは9÷12=0.75です。しかし、これはあくまで期間の割合です。解約時の返還額に使う未経過料率係数が必ず0.75になるとは限りません。
実際の係数が期間の割合より必ず小さくなる、という決まりはありません。また、保険会社の運用益や災害準備金を差し引いて0.7にする、という例は根拠がありません。契約に適用される係数表を使い、返還額は保険会社に確認しましょう。
具体的な未経過料率係数の数値は、保険会社によって、また同じ会社でも保険の種類によって異なります。さらに、契約内容によっても変わる可能性がありますので、契約前にしっかりと確認することが大切です。保険証券や約款をよく読んで、不明な点があれば保険会社に問い合わせて、内容を十分に理解した上で契約するようにしましょう。
| 項目 | 説明 | 例(1年契約、3ヶ月経過) |
|---|---|---|
| 未経過料率係数 | 長期契約の解約・変更時の返還・請求保険料の計算に用いる場合がある。 | 契約の係数表で確認。0.7と一律には言えない。 |
| 単純な未経過期間の割合 | 保険期間の残りを単純に月数で割った割合。返還保険料用の係数と同一とは限らない。 | 0.75 (9ヶ月/12ヶ月) |
| 契約時や解約時の費用 | 約款に定める計算方法で考慮される場合がある。運用益や災害準備金を一律に引くものではない。 | – |
| 注意点 | 保険会社、保険種類、契約内容によって異なるため、契約前に確認が必要。 | 保険証券、約款を確認 |
未経過保険料との関係
保険会社は、まだ終わっていない保険期間に対応する保険料を決算上の『未経過保険料』として計算します。一方、途中解約で契約者へ戻る保険料は、約款に定められた方法で算出します。決算上の未経過保険料と、実際の解約返還額を同じ金額と考えないようにしましょう。
解約時の返還額の計算に未経過料率係数表を使う商品があります。ただし、半年経過なら必ず係数0.5というわけではありません。保険期間と契約開始時期に合う表を確認してください。
年間保険料が1万2千円で9か月経過した場合、残り3か月の期間割合は3÷12=0.25です。仮に単純な月割りなら3千円ですが、これは実際の返還額を示すものではありません。解約返還額は契約の係数表や払込方法によって異なります。
未経過保険料は保険会社の決算上の項目です。解約時の返還保険料は、契約者が受け取る金額です。計算の目的と方法が異なるため、保険会社が準備金として計上した額をそのまま払い戻すとは限りません。
| 項目 | 説明 | 例 |
|---|---|---|
| 保険料 | 契約期間全体で支払うべき金額 | 年間12,000円 |
| 未経過保険料 | 保険会社が決算で計算する、まだ終わっていない保険期間に対応する保険料。 | この例だけでは決算上の未経過保険料や解約返還額は確定できない。 |
| 未経過料率係数 | 解約時の返還保険料計算などに使う係数。期間割合と同一とは限らない。 | 6か月経過なら期間割合は0.5、9か月経過なら0.25。実際の係数は契約の表を確認。 |
| 未経過保険料の計算方法 | 保険会社の約款や係数表に定められた方法による。 | 1万2千円×0.25=3千円は単純な月割りの例。実際の返還額ではない。 |
| 未経過保険料の役割 | 未経過保険料は決算上の項目。 解約時の返還保険料とは区別する。 |
– |
保険会社ごとの差異
保険料は商品、補償範囲、事故実績、運転者の条件などで変わります。会社が大きければ必ず安く、小さければ必ず高いとは言えません。同じ条件で各社の見積もりを比べましょう。
保険会社によって商品の設計やサービスが違うため、保険料にも差が出ます。ただし、慎重にリスクを見積もる会社は必ず高い、サービスが充実すれば必ず高いとは決められません。補償内容と保険料を合わせて比較することが大切です。
同じ保険会社でも、補償内容や契約者の条件で保険料は変わります。自動車保険なら運転者の年齢、車の用途、過去の事故などが関わります。ただし、『事故を起こしやすい車種』と単純に決めつけず、実際の見積もりで確認しましょう。
未経過料率係数は、保険を新たに契約するときの保険料を一律に決める係数ではありません。主に長期火災保険などの途中解約や契約変更に伴う返還・請求保険料の計算で使われます。新しい保険を比較するときは、補償内容と見積保険料を見てください。
| 要因 | 詳細 |
|---|---|
| 会社規模・経営方針 |
|
| リスク管理手法 |
|
| 保険種類・契約内容 |
|
| 未経過料率係数 |
|
解約時の精算

保険を途中で解約したときの返還額は、商品と契約内容で異なります。長期一括払いの火災保険では、未経過料率係数表を用いて解約返れい金を計算する商品があります。生命保険などの解約返戻金と同じ方法で計算するわけではありません。
残りの保険期間があることは返還額に関わります。ただし、残りが半年なら支払保険料の半分が戻るとは限りません。適用される約款・係数表を確認しましょう。
返還額を出す方法は商品ごとに違います。支払済み保険料に係数を掛ける商品でも、その係数には契約開始時期や解約時点に対応する表を使います。未経過保険料から既に提供した保障分をもう一度差し引く、という一律の計算ではありません。
解約時の返還額は保険期間、払込方法、解約時期、商品によって異なります。契約期間が長いほど必ず返還額が少ない、早期解約なら必ず少ない、と一律には言えません。実際の契約で試算してもらいましょう。
そのため、保険契約を検討する際には、解約返戻金についても事前に確認しておくことが重要です。契約前に、保険会社に問い合わせたり、契約概要や約款をよく読むことで、解約時の精算方法や返戻金の額について理解することができます。将来の生活設計に影響を与える可能性もあるため、解約に関する規定をきちんと把握しておくことは、安心して保険に加入するために不可欠です。
まとめ
未経過保険料は、まだ終わっていない保険期間に対応する保険料を保険会社が決算で計算するものです。一方、未経過料率係数は、長期火災保険などで途中解約・契約変更の返還額を求める際に使われる場合があります。どちらも『将来の保険金のために積み立てた個人の貯金』ではありません。
契約期間が進むと残りの期間は短くなります。ただし、係数がどう変わるかは適用される商品と表によります。年齢に応じて全保険契約の未経過料率係数が変わる、という共通の仕組みはありません。
途中解約を考えるときは、加入先に契約番号と解約希望日を伝え、返還予定額を確認しましょう。公開されている係数表で概算できる商品もありますが、実際の支払額と差が出る場合があります。新しい保険を選ぶときは、解約条件と補償内容も比較してください。