
団体扱契約:お得な保険料払込

保険について知りたい
先生、団体扱契約がよくわかりません。普通の保険と何が違うんですか?

保険のアドバイザー
団体扱は、個人が契約する保険の保険料を、勤務先などの団体を通じてまとめて払う仕組みだよ。給与から差し引く方法などがあるんだ。会社自身が契約者になる「団体契約」とは区別しよう。
保険について知りたい
へえ、まとめて払ってくれるんですね。他に何かメリットはあるんですか?
保険のアドバイザー
分割払いの割増がかからないなどのメリットがある商品もあるよ。ただし、回数や割引、対象となる人の条件は、保険会社と団体の取り決めによって違うんだ。
団体扱契約とは。
「団体扱契約」とは、勤務先などの団体と保険会社との集金契約に基づき、個人の保険料を給与から差し引くなどして団体がまとめて納める契約方式です。団体自身が保険契約者になる「団体契約」とは異なります。従業員だけでなく、退職者などが対象となる場合もあります。分割払いの割増や割引、利用できる人の範囲は団体と保険会社の条件を確認しましょう。
団体扱契約とは
団体扱契約とは、勤務先などが個人の保険料をまとめて納める契約方式です。団体が契約者となる団体保険とは異なります。 簡単に言うと、組織を通して個人の保険料を納める仕組み です。
この契約の大きな特徴は、保険料の支払いを組織がまとめて行ってくれる点にあります。給与から差し引く方法など、団体と保険会社が決めた方法で集金して納めます。
個人契約でも口座振替などを利用できますが、団体扱契約では勤務先などがまとめて納める方法を使えます。 うっかり支払いを忘れてしまう心配もありません。給与天引きであれば、給料から自動的に差し引かれるので、家計の管理もしやすくなります。
また、団体扱契約では、個別に保険に加入するよりも保険料が割安になることが多いです。これは、多くの加入者が見込めるため、保険会社が割引を提供できるからです。団体に所属していることで得られるメリットの一つと言えるでしょう。
ただし、団体扱契約で加入できる保険の種類は、所属する組織によって異なります。生命保険や医療保険、がん保険など、様々な種類の保険が用意されている場合もあれば、限られた種類の保険しか選べない場合もあります。加入前に、どのような保険に加入できるのか、保障内容はどうなっているのかをよく確認することが大切です。
また、退職や転職などで組織を離れる場合は、 団体扱契約が終了してしまう 可能性があります。その場合は、同じ保険の払込方法を個人の口座振替などに変更する場合も、退職者として団体扱を続けられる場合もあります。必ず新規契約が必要になるわけではありません。将来のことも考えて、どのような手続きが必要になるのかを事前に確認しておきましょう。
| 項目 | 内容 |
|---|---|
| 定義 | 個人の保険料を団体が集金してまとめて納める方式。団体自身が契約者となる団体保険とは異なる。 |
| 保険料の支払い | 給与天引き等、団体と保険会社が決めた方法で集金して納める。 |
| 保険料の額 | 個別に加入するよりも割安なことが多い。 |
| 保険の種類 | 所属する組織によって異なる。様々な種類が用意されている場合もあれば、限られた種類しか選べない場合もある。 |
| 退職・転職時の対応 | 退職者として継続できる場合や、同じ契約の払込方法を個人払いに変更する場合がある。 |
契約の条件
この団体扱契約を利用するには、団体と保険会社が定める条件を満たす必要がございます。従業員のほか、系列会社の従業員や退職者などが対象となる場合もあります。自営業や無職というだけで一律に対象外とは決まりません。団体との関係や集金方法、対象範囲を担当者へご確認ください。
また、同じ団体に所属する契約者がある一定の人数に達していない場合、この契約は適用されません。これは、団体を通じてまとめて保険料を集める都合上、ある程度の規模の団体でないと事務手続きが複雑になり、事務処理の費用や手間が増えてしまうためです。必要な人数の基準は保険会社によって異なりますので、加入をご検討の際は事前にご確認ください。
さらに、 団体のご担当者様の協力も必要 となります。保険料の徴収は、団体を通して行われるため、団体のご担当者様には、毎月の給与からの天引きや、加入者名簿の管理などの事務手続きにご協力いただくことになります。これらの手続きにご協力いただけない場合、団体扱契約の適用は難しくなりますので、ご了承ください。
これらの条件をすべて満たしている場合に限り、団体扱契約の適用が可能 となります。団体扱契約では、一般の契約に比べて保険料が割安になるなどのメリットがありますので、加入資格をお持ちの方は、ぜひご検討ください。ご不明な点等ございましたら、お気軽にお問い合わせください。
| 条件 | 詳細 |
|---|---|
| 所属組織 | 利用できる人は団体と保険会社の条件による。従業員のほか、系列会社の従業員や退職者等も対象となる場合がある。 |
| 団体の人数 | 一定人数以上の所属が必要。基準は保険会社による。 |
| 団体担当者の協力 | 給与天引き、加入者名簿管理などの事務手続きへの協力が必要。 |
保険料払込の利点
保険料の支払いは、家計にとって大きな支出の一つです。特にまとまったお金が必要な年払いでは、負担に感じる方も少なくないでしょう。団体扱契約を利用することで、この保険料支払いをより便利に、そしてお得に進めることができます。
団体扱契約では、分割払いの割増がかからない商品もあります。ただし、払込回数と総額は団体と保険会社の取り決めによって異なります。「6回払い」は半年に一度の払い方という意味ではありません。選べる回数と年間の支払総額を確認しましょう。
これは、家計管理の面で大きな利点となります。例えば、まとまったお金を用意するのが難しい場合でも、月々の負担を抑えながら、必要な保障を確保することができます。ボーナスでまとめて支払うのではなく、毎月の収入から計画的に支払うことで、家計のバランスを崩すことなく、安心して保障を受けることができるのです。
また、分割払いによって、急な出費に備えることも可能になります。年払いの場合は、一度に大きな金額を支払う必要があるため、他の支出に影響が出る可能性があります。しかし、月払いや半年払いを選択すれば、より余裕を持った資金計画を立てることができ、予期せぬ事態にも対応しやすくなります。
このように、団体扱契約における分割払いは、手数料がかからないという経済的なメリットだけでなく、家計管理の柔軟性という点でも大きな利点と言えるでしょう。必要な保障を確保しつつ、無理のない支払計画を立てる上で、団体扱契約は心強い味方となるでしょう。
| 項目 | 団体扱契約 | 一般的な保険契約 |
|---|---|---|
| 保険料支払方法 | 団体と保険会社が定める払込方法 | 月払い、半年払いなど |
| 分割払い手数料 | 割増なしの場合あり。商品・条件を確認。 | 商品や払込方法により割増がある場合も、ない場合もある。 |
| 保険料総額 | 割増なしの条件なら年払いと同じ場合がある。 | 割増の有無と総額は商品・払込方法による。 |
| 家計管理への影響 | 月々の負担を抑え、家計のバランスを維持しやすい | 月払い等も選べる。年払いならまとまった負担となる。 |
| 急な出費への対応 | 分割払いにより、余裕を持った資金計画が可能 | 選んだ払込方法による。年払いでは一度に支払う額が大きい。 |
まとめ
団体扱契約とは、会社などの団体を通して、個人契約の保険料をまとめて納める方式です。この契約には、加入者である従業員にとって様々な利点があります。 まず、保険料の支払いを給与から天引きできるため、毎月自分で振り込む手間が省けます。 振り込み用紙を用意したり、金融機関に出向いたりする必要もなく、手続きが簡素化されるため、時間を有効に使うことができます。また、天引きのため支払忘れの心配もありません。うっかり支払いを忘れてしまうと、保障が受けられない期間が生じてしまう可能性がありますが、団体扱契約であればそのようなリスクを回避できます。 さらに、分割払いで保険料を支払う場合でも、通常発生する割増料金がかからないケースが多い ことも大きなメリットです。分割払いは、一度に大きな金額を支払うのが難しい場合に便利な仕組みですが、割増料金が発生すると、結果的に支払総額が増えてしまいます。団体扱契約では、多くの場合割増料金が発生しないため、家計への負担を軽減できます。
団体扱契約は、保険料の支払方法以外にも、様々なメリットを提供しています。例えば、団体割引が適用されるため、個別に保険に加入するよりも保険料が安くなる場合があります。また、団体に専門の担当者がいる場合、保険に関する相談や手続きをスムーズに行うことができます。保障内容についても、団体ごとに必要な保障を考慮したプランが用意されている場合があり、自分に合った保障を選びやすいという利点もあります。
もし、あなたの所属する会社や団体で団体扱契約の制度が利用できるのであれば、一度検討してみることをお勧めします。保険料の支払いをより簡単で確実なものにし、家計の負担を軽減しながら、必要な保障を確保できる、魅力的な選択肢となるでしょう。保障内容や保険料など、具体的な詳細は所属団体の担当者にお問い合わせください。
| メリット | 説明 |
|---|---|
| 給与天引き | 毎月自分で振り込む手間が省け、支払忘れの心配もない。時間を有効に使える。 |
| 割増料金なし | 分割払いで保険料を支払う場合でも、通常発生する割増料金がかからないケースが多い。 |
| 団体割引 | 個別に保険に加入するよりも保険料が安くなる場合がある。 |
| 専門担当者 | 団体に専門の担当者がいる場合、保険に関する相談や手続きをスムーズに行うことができる。 |
| 団体向けプラン | 団体ごとに必要な保障を考慮したプランが用意されている場合があり、自分に合った保障を選びやすい。 |
注意点

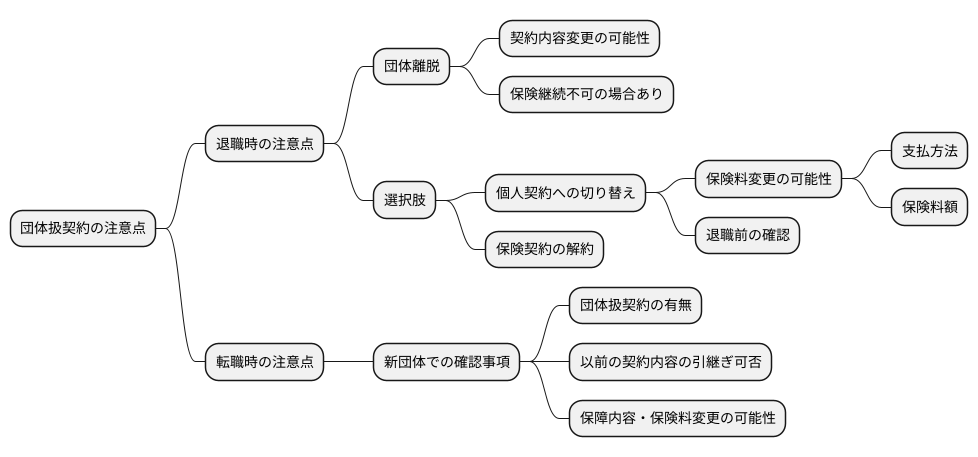
みなさんが所属する団体を通して契約する保険、いわゆる団体扱契約には、いくつか注意すべき点があります。 まず、退職によって所属団体を離れると、契約内容が変わる可能性があることを覚えておきましょう。 退職者が対象となり、団体扱を続けられる場合もあります。対象外になる場合も、保険を解約せず、同じ契約の払込方法を個人払いに変えられることがあります。
退職後の扱いは、団体と保険会社の取り決めによって異なります。団体扱を継続できるか、個人払いへの変更が必要か、まず確認しましょう。もし個人向けの契約に切り替える場合は、 保険料の支払い方法や金額が変わることがあります。 例えば、給料から天引きされていた保険料を、自分で銀行から振り込むように変わるかもしれませんし、保険料自体が上がる可能性もあります。ですから、 退職前に保険会社に問い合わせて、変更後の内容をよく確認し、自分に合った方法を選ぶことが大切です。
また、転職などで新しい団体に所属することになった場合、新しい所属団体でも団体扱契約を利用できるかどうか、必ず確認するようにしましょう。すべての団体で団体扱契約が利用できるわけではありません。前の団体では利用できたのに、新しい団体では利用できないということもあり得ます。各団体の規則をよく確認することが重要です。新しい団体で団体扱契約が利用できる場合は、以前の団体での契約内容を引き継げるかどうかも確認しておきましょう。保障内容や保険料などが変わる可能性があります。いずれの場合も、事前の確認を怠ると、思わぬ不利益を被る可能性がありますので、注意が必要です。
相談窓口
団体扱いの契約について、より深く知りたい、具体的な手続きについて相談したいという場合は、いくつか方法があります。まず、所属している団体の中に担当の部署がある場合は、そちらに問い合わせてみましょう。詳しい資料を用意していたり、個別の事情に合わせた案内をしてくれるはずです。
次に、保険会社が設けている相談窓口を利用する方法もあります。電話や面会で、専門の担当者から直接説明を受けることができます。契約内容の詳細や手続きの流れを丁寧に教えてもらえるので、疑問点を解消し、安心して手続きを進めることができるでしょう。複雑な内容も、担当者と直接話すことで、より分かりやすく理解できるはずです。
また、最近はインターネットで様々な情報を探すこともできます。しかし、情報があふれているからこそ、正確な情報を見つけることが重要です。公式なホームページで、最新の情報を確かめるようにしましょう。保険会社や関連団体のホームページには、よくある質問と回答がまとめられている場合もあります。自分が疑問に思っている内容が既に掲載されているかもしれませんので、一度確認してみることをお勧めします。
さらに、相談窓口では、一般的な質問だけでなく、個別の状況に合わせた相談も可能です。例えば、自分の加入条件や保険料、保障内容など、具体的な質問をすることができます。保険は、将来の安心を守る大切なものです。少しでも不安な点や分からないことがあれば、遠慮なく専門家に相談しましょう。窓口の担当者は、丁寧に質問に答えてくれ、最適な解決策を一緒に考えてくれるはずです。相談することで、疑問が解消され、納得して契約手続きを進めることができるでしょう。
| 相談方法 | 説明 |
|---|---|
| 所属団体への問い合わせ | 団体内の担当部署に問い合わせ、資料の提供や個別の事情に合わせた案内を受ける。 |
| 保険会社相談窓口の利用 | 電話や面会で専門の担当者から直接説明を受け、契約内容の詳細や手続きの流れを丁寧に教えてもらう。 |
| インターネットでの情報検索 | 公式ホームページで最新の情報を確かめ、よくある質問と回答を参照する。 |
| 相談窓口での個別相談 | 加入条件、保険料、保障内容など、具体的な質問をし、個別の状況に合わせた相談を行う。 |