
保険契約の早期解約と控除

保険について知りたい
先生、「早期解約控除率」って、なんだか難しくてよくわからないんです。簡単に言うとどういう意味ですか?

保険のアドバイザー
そうだね、保険会社が潰れた後などに、決められた期間内に解約すると、戻るお金をさらに減らす制度が設けられることがあるんだ。その時に差し引く割合のことだよ。
保険について知りたい
なるほど。どうして減っちゃうんですか?
保険のアドバイザー
みんなが一斉に解約してしまうと、保険を続けるためのお金が急に減ってしまうからなんだ。だから、一定期間内に解約する人の戻るお金を減らして、残った契約を続けられるようにする場合があるんだよ。
早期解約控除率とは。
生命保険会社が破綻した後、一定期間内に解約すると、解約時に戻るお金がさらに減らされる制度が設けられることがあります。これが「早期解約控除」です。戻るお金から差し引く割合を「早期解約控除率」といいます。対象となるのは、更生計画の認可決定後や、他の会社へ契約を移した後の一定期間内の解約です。契約を引き継いだだけで、解約とみなされるわけではありません。急に解約が増えると、残った契約を続けるための資金が不足しかねないため、資金の流出を抑える目的で設けられることがあります。
はじめに
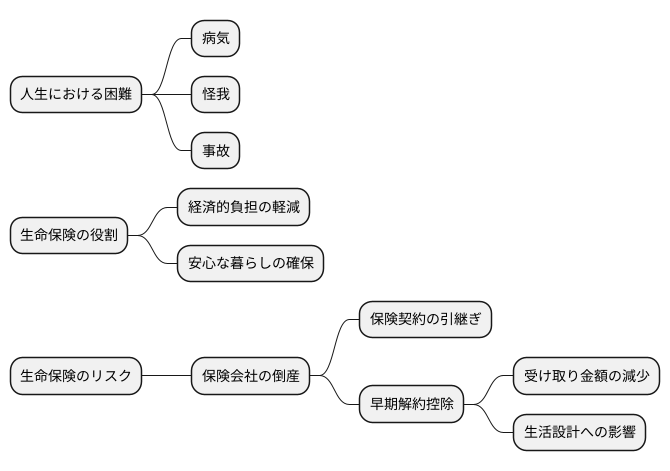
人生には、病気や怪我、あるいは思いがけない事故など、様々な困難が待ち受けています。こうした不測の事態に備えるための大切な仕組みの一つが、生命保険です。生命保険に加入することで、将来に降りかかるかもしれない経済的な負担を和らげ、安心して暮らせるように備えることができます。生命保険は、私たちの生活を守る上で重要な役割を果たしていると言えるでしょう。
しかし、生命保険にもリスクはあります。それは、加入している保険会社が倒産してしまう可能性です。もしもの時、頼みの綱となるはずの保険会社が事業を続けられなくなったらどうなるのでしょうか。ご安心ください。保険会社が破綻した場合でも、契約内容がそのまま無くなってしまうわけではありません。通常、他の健全な保険会社が破綻した会社の保険契約を引き継ぎます。ですから、保障が全くなくなるということはありません。
ただし、契約が引き継がれる際に、注意が必要な点があります。それは「早期解約控除」と呼ばれる制度です。引き継ぎ後の一定期間内に契約者が解約した場合、解約返戻金、つまり解約時に戻るお金から、さらに一定割合が差し引かれることがあります。契約の引き継ぎ自体が解約になるわけではありません。
早期解約控除が適用されると、受け取れる金額が減ってしまうため、生活設計に影響が出る可能性があります。そのため、早期解約控除率についてしっかりと理解しておくことは、将来の生活を守る上で非常に重要です。この制度について正しく知っておくことで、不測の事態に備え、より安心して暮らせるようになるでしょう。これから、早期解約控除率について詳しく説明していきますので、ぜひご一読ください。
早期解約控除率とは
生命保険会社が経営破綻した場合、契約者の保険を守るために、健全な別の保険会社が契約を引き継ぐことがあります。これを「保険契約の移転」といいます。契約を引き継いだ会社は、破綻した会社の責任を肩代わりし、契約を継続していきます。
生命保険を途中で解約すると、契約内容に応じて解約返戻金を受け取れる場合があります。ただし、破綻後の契約移転などに伴って早期解約控除制度が設けられると、対象期間内に解約した場合、変更後の契約条件で計算した解約返戻金から、さらに一定割合が差し引かれます。
この差し引かれる割合のことを「早期解約控除率」といいます。控除率や対象期間は、破綻処理の際の更生計画や契約移転計画などで決まります。元の契約年数が短いほど高い、長いほど低いと一律には決まりません。自分の契約に適用される割合と、いつまで控除されるのかを確認しましょう。
早期解約控除は、破綻後に保険契約を継続するための特別な措置として設けられることがあります。契約者は、控除率や対象期間について、保険会社からの案内を確認することが大切です。解約を考えている場合は、実際に受け取れる金額と、解約後に必要な保障を確かめたうえで判断しましょう。
| 項目 | 説明 |
|---|---|
| 保険契約の移転 | 生命保険会社が経営破綻した場合、契約者の保険を守るために、健全な別の保険会社が契約を引き継ぐこと。 |
| 解約返戻金 | 生命保険を途中で解約すると受け取ることができる積み立てられたお金の一部。 |
| 早期解約控除 | 破綻後の契約移転などに伴い制度が設けられた場合、対象期間内の解約で、変更後の解約返戻金等からさらに一定割合を差し引くこと。 |
| 早期解約控除率 | 早期解約控除で差し引く割合。更生計画や契約移転計画などに基づいて決まる。元の契約年数だけで高低は決まらない。 |
| 早期解約控除の目的 | 急激な解約による資金流出を抑え、残る保険契約の保障を継続するための特別な措置。 |
| 契約者の注意点 | 早期解約控除率や控除の適用期間について、保険会社に確認すること。解約前に他の保険商品への切り替えなども検討し、自身にとって最適な選択をすることが重要。 |
早期解約控除の目的
ここで説明している早期解約控除は、生命保険会社の破綻後に設けられることがある特別な制度です。通常の契約を早く解約した際に、商品ごとの条件で解約返戻金が少なくなる仕組みとは区別して考えましょう。
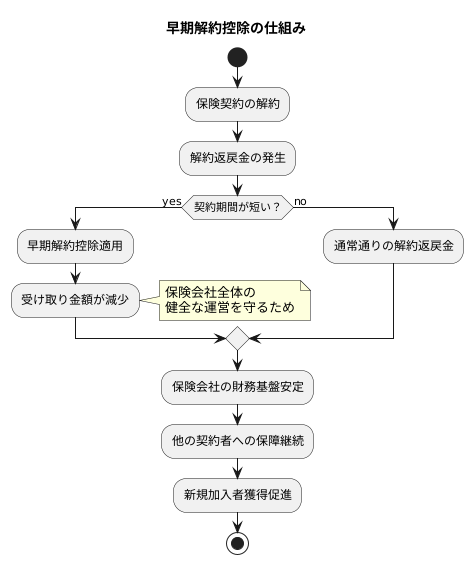
では、なぜ早期解約控除という仕組みがあるのでしょうか?それは、保険会社全体の健全な運営を守るためです。想像してみてください。もし、多くの契約者が同時に保険を解約したらどうなるでしょうか?保険会社は、解約返戻金を支払うため、多額のお金を一度に用意しなければなりません。
特に、生命保険会社が破綻した後は、契約者が不安になり、一斉に解約しようとすることが考えられます。そうなると、契約の引き継ぎや立て直しに必要な資金が急に流出し、計画どおりに保障を継続することが難しくなります。
早期解約控除は、このような事態を防ぐ安全弁の役割を果たしています。解約時に一部の金額を控除することで、解約を抑止する効果が期待できます。また、集めたお金をすぐに解約返戻金として支払わずに済むため、保険会社の財務基盤を安定させることにも繋がります。
保険会社が計画に沿って運営を続けられれば、残った契約者への保障を継続しやすくなります。そのため、一定期間の解約を抑える措置として、早期解約控除が設けられることがあります。ただし、すべての破綻や契約移転で必ず設けられる制度ではありません。
控除率への影響要因

破綻後の早期解約控除は、契約条件が変更された後の解約返戻金などから、さらに一定割合を差し引く制度です。払い込んだ保険料の総額から単純に差し引くものではありません。
まず確認したいのは、早期解約控除の対象期間です。ここでいう「早期」は、元の契約を結んでから間もないという意味ではありません。更生計画の認可決定後や契約移転後に、決められた期間内で解約することを指します。長年続けた契約でも、対象となる場合があります。
次に、自分の契約が控除の対象か、どの割合が適用されるかを確認しましょう。保険会社からの案内には、対象となる契約や解約の時期、差し引かれる割合などが示されます。貯蓄性や保障の手厚さだけで、控除率が高いか低いかを判断することはできません。
控除率などは、破綻後の更生計画や契約移転計画などに基づいて決まります。保険会社の経営が悪化したら、通常の契約の控除率を自由に引き上げられるという制度ではありません。
このように、破綻後の早期解約控除では、対象となる契約、適用期間、控除率を具体的に確認することが大切です。解約を決める前に、保険会社へ実際の受取額を問い合わせ、今後の生活に必要なお金や保障と比べて考えましょう。
| 要因 | 控除率への影響 | 理由 |
|---|---|---|
| 控除の対象期間 | 更生計画認可後や契約移転後の、決められた期間内の解約が対象。 | 急激な解約による資金流出を抑えるため。 |
| 対象となる契約 | 自分の契約に適用される控除率を、保険会社からの案内で確認。 | 貯蓄性や保障の手厚さだけで控除率は決まらないため。 |
| 更生計画・契約移転計画など | 控除率や適用期間は、破綻後の計画などに基づいて決まる。 | 残った保険契約を継続するための特別な措置であるため。 |
契約者への影響

生命保険会社の破綻後、対象期間内に契約を解約すると、早期解約控除が適用されることがあります。これは、契約条件変更後の解約返戻金などから、さらに一定割合を差し引くものです。通常の契約を早く解約した際の費用とは区別しましょう。
この控除は、契約者にとって大きな影響を及ぼします。一番わかりやすい影響は、実際に手にするお金が減ってしまうことです。控除の割合によっては、当初思っていたよりも少ない金額になることがあります。元の契約年数ではなく、破綻後の控除の対象期間に入っているかどうかを確認しましょう。
例えば、教育資金のために加入した学資保険を途中で解約した場合、大きく減ってしまった解約返戻金では、当初の目的を達成できない可能性があります。また、老後の生活資金を確保するために加入した年金保険を解約すると、老後の生活設計に大きな影響が出ることも考えられます。
ですから、保険を解約する前には、早期解約控除の割合をきちんと確認し、将来のお金の使い方への影響をじっくり考えることが大切です。場合によっては、解約せずに契約をそのまま続ける、あるいは別の保険商品に変更する方が、結果として得になることもあります。保険会社やお金の専門家に相談することで、自分に合った最適な方法を選ぶことができるでしょう。保険は、将来の不安に備えるための大切なものです。目先の状況だけでなく、長期的な視点で判断することが重要です。
| 項目 | 説明 |
|---|---|
| 早期解約控除 | 生命保険会社の破綻後、制度が設けられた場合に、対象期間内の解約で解約返戻金などからさらに差し引くもの。 |
| 影響 | 実際に受け取る金額が減る。控除の対象期間と、自分の契約の控除率を確認。 |
| 例 | 学資保険や年金保険の解約は、将来設計に大きな影響を与える可能性あり。 |
| 注意点 | 解約前に控除額を確認し、将来への影響を考慮。解約以外の方法も検討。専門家への相談も有効。 |
まとめ
生命保険会社が破綻した後、契約を他社へ引き継いだり、更生計画に沿って運営を立て直したりする際に、早期解約控除制度が設けられることがあります。対象期間内に解約すると、変更後の契約条件で計算した解約返戻金などから、さらに一定割合が差し引かれます。契約を引き継いだだけで解約になるわけではありません。
この制度の目的は、一斉に解約が起きて資金が急に流出するのを抑え、残った契約の保障を続けることです。通常の商品で、契約直後の解約返戻金が少なくなる仕組みとは、目的や適用条件が異なります。
控除率や対象期間は、更生計画や契約移転計画などに基づいて決まります。元の契約年数が短ければ必ず高くなる、長く続けた契約なら控除されない、とは限りません。保険会社からの案内で、自分の契約に適用される条件を確認しましょう。
破綻した場合でも、必ず早期解約控除が設けられるわけではありません。また、破綻後の契約条件の変更によって保険金額や解約返戻金が減ることと、その後の解約時に早期解約控除が適用されることは、別の問題です。
通常の保険選びでは、保障内容や保険料に加え、途中で解約した場合の受取額も確認しておくことが大切です。加入後に保険会社が破綻し、解約を検討する場合は、早期解約控除の有無や期間、実際に戻る金額を保険会社へ問い合わせましょう。慌てずに、必要な保障と今後の生活設計を踏まえて判断してください。
| 項目 | 説明 |
|---|---|
| 解約返戻金 | 保険契約を途中で解約した際に戻るお金。契約内容に基づいて計算され、破綻後の条件変更や早期解約控除の影響を受けることがある。 |
| 早期解約控除 | 破綻後に制度が設けられた場合、対象期間内の解約で、変更後の解約返戻金などからさらに差し引くもの。 |
| 早期解約控除率 | 早期解約控除で差し引く割合。更生計画や契約移転計画などに基づいて決まる。 |
| 控除が適用される場合 | 制度の対象期間内に解約する場合。長年続けてきた契約でも対象となることがある。 |
| 保険会社破綻時 | 一定期間内の解約に早期解約控除が設けられることがある。契約移転自体は解約ではない。 |
| 保険加入時の注意点 | 通常の契約について、保障内容、保険料、途中解約時の受取額を確認する。 |
| 解約検討時の注意点 | 慌てずに、まずは保険会社に相談し、状況に応じた適切な対応を検討する。 |