
保険料の決め方:タリフの役割

保険について知りたい
先生、「タリフ」って言葉を聞きました。保険と関係があるみたいなんですが、何のことですか?

保険のアドバイザー
『タリフ』は、保険料を計算するときに使う料率や条件をまとめた表のことだよ。たとえば火災保険では、建物の構造や所在地などが保険料に関わる。保険金額、つまり事故のときに受け取れる上限額とは区別して考えよう。
保険について知りたい
保険の種類によって、保険料を計算するときの条件が違うんですね?
保険のアドバイザー
そうだよ。自動車保険、火災保険、生命保険では、事故や病気などのリスクの見方が違う。ただし、どの保険も共通の一枚のタリフで決まるわけではないし、損保料率機構の参考純率を使うかどうかも保険会社が判断するんだ。
タリフとは。
タリフは、保険料を計算するときの料率や条件をまとめた表を指す言葉です。契約者が支払う保険料と、事故の際に受け取れる保険金額は別のものです。実際の保険料は、保険の種類や商品、契約条件によって決まります。
タリフとは
保険料がどのように決まるか、疑問に思ったことはありませんか。保険料を計算するときには、商品ごとに定めた料率や条件を使います。それらをまとめた表を『料率表』や『タリフ』と呼ぶことがあります。ただし、保険金額の割合を並べた表という意味ではありません。保険金額は、事故の際に受け取れる上限などを示す別の言葉です。
自動車保険では、車の用途や種類、型式、運転者の年齢、過去の事故歴などが保険料に関わります。事故歴は等級にも反映されます。『高性能な車だから必ず高い』『経験豊富なら必ず安い』とは言えず、補償内容や保険会社の商品によっても金額は変わります。
火災保険では、建物の構造や所在地、補償の範囲などが保険料に関わります。木造かコンクリート造かによって構造級別が異なることもあります。ただし、火災報知器があれば必ず割引になるといった一律の決まりはありません。ここで変わるのは主に支払う保険料で、受け取る保険金額とは区別が必要です。
料率表は、保険会社が商品ごとの保険料を計算するための材料です。損害保険料率算出機構は、自動車・火災・傷害保険について保険金の支払いに充てる部分の参考純率を算出しています。ただし、保険会社にその使用義務はなく、各社が経費なども考慮して保険料を決めます。参考純率そのものは一般には公開されていません。
| 保険の種類 | 主な条件の例 | 支払う保険料との関係 |
|---|---|---|
| 自動車保険 | 車種・型式、用途、運転者の年齢 、過去の事故歴など |
契約する補償や条件によって保険料が変わる。高性能車や経験年数だけで一律には決まらない。 |
| 火災保険 | 建物の構造 ・所 在地、補償の範囲など |
構造級別や補償内容などで保険料が変わる。火災報知器による割引は商品ごとに確認する。 |
タリフの種類
料率表は、保険料を計算するための条件をまとめたものです。ただし、保険の種類によって、参考にする統計や商品の作り方が異なります。
損害保険料率算出機構は、自動車・火災・傷害保険の参考純率を算出しています。参考純率は保険金の支払いに充てる部分の目安です。会員保険会社は使うかどうかを選べ、保険会社は自社の経費なども加えて商品の保険料を決めます。損保料率機構が全社共通の最終的な掛け金表を作るわけではありません。
生命保険の保険料も、各社が商品の内容に応じて計算します。死亡率などの統計に加え、保障の内容、保険期間、事業に必要な費用などが関わります。保険の種類が違えば、同じ条件でも保険料の決まり方は異なります。
自動車保険では、車の用途・種類・型式や運転者の年齢、過去の事故歴などを考慮します。料率区分は事故の頻度や損害の程度に関する統計を基に設定されますが、個々の運転者が必ず事故を起こすという意味ではありません。
火災保険では、建物の構造や所在地、補償の範囲などが保険料に関わります。保険会社や商品によって計算に使う条件は異なります。料率表を見ればどの会社でも同じ保険料になるわけではありません。
このように、料率表は保険料を計算するための材料です。実際に支払う保険料は、補償内容や保険会社の商品によって変わります。比較するときは金額だけでなく、どこまで補償されるかも見ましょう。
| 保険の種類 | 料率を決める主体 | 計算に使う主な材料 | 例 |
|---|---|---|---|
| 損害保険 | 損保料率機構は参考純率を算出。各社は使用するか判断し、最終的な保険料を設定。 | 保険金支払いに充てる部分と、保険会社の経費などに充てる部分を区別する。 | 自動車保険は車種・型式や事故歴、 火災保険は建物の構造・所在地などが関わる。 |
| 生命保険 | 各保険会社 | 死亡率などの統計、保障内容、保険期間、事業費など。 | 年齢、健康状態による死亡・疾病リスク |
タリフの改定
保険料の計算に使う料率は、事故の発生状況や支払う保険金の変化などを踏まえ、必要に応じて見直されます。ただし、料率が変わればすべての契約者の保険料が同じ時期・同じ幅で変わるわけではありません。
大きな自然災害で保険金の支払いが増えると、火災保険の参考純率や各社の保険料が見直されることがあります。医療保険では治療方法や医療費の変化などが、商品の設計や保険料に関わる場合があります。どちらも一つの出来事だけで値上げが決まるわけではありません。
自動車保険では、事故の件数だけでなく、一件あたりに支払う保険金や車の修理費なども関わります。事故が増えれば必ず値上げ、減れば必ず値下げと単純には決まりません。
法律や制度の変更、人口構成の変化も、保険商品の見直しに関わる場合があります。ただし、影響する保険の種類や契約はそれぞれ異なります。
参考純率や各社の保険料は、必要に応じて見直されます。見直し後の保険料が自分の契約にいつ適用されるかは、保険会社や更新時期によって異なります。
| 要因 | 影響 | 具体例 |
|---|---|---|
| 自然災害の増加 | 保険金の支払いが増えれば、参考純率などの見直し要因になる場合がある。 | 台風、洪水、地震 |
| 医療技術の進歩 | 医療費などの変化が商品設計や保険料に影響する場合がある。 | 新しい治療法、薬の開発 |
| 交通事故の発生状況 | 事故件数だけでなく支払額なども考慮され、保険料の増 減は一律には決まらない。 |
安全運転の促進、自動運転技術 |
| 法律や規制の変更 | 影響する保険の種類や契約に応じて、必要なら商品・料率を見直す。 | 保険に関する新しい法律 |
| 社会全体の変化 | 人口構成などの変化が、商品の設計や料率に影響する場合がある。 | 高齢化、人口減少 |
保険料とタリフの関係
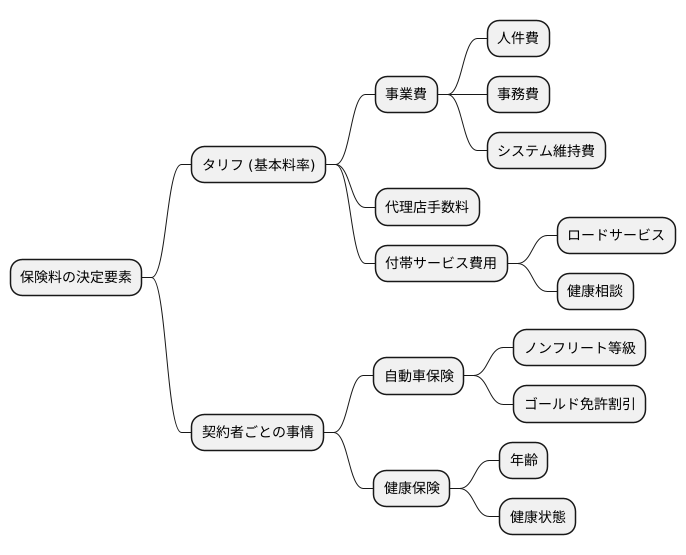
保険料は、契約者が保険会社へ支払うお金です。損害保険では、事故が起きたときの保険金に充てる部分と、保険会社の運営に必要な費用などに充てる部分から成ります。損保料率機構の参考純率は前者の目安ですが、実際の保険料と同じではありません。
保険会社は、事務費や代理店手数料など、事業に必要な費用も考慮して保険料を決めます。商品によってはロードサービスなどの付帯サービスもあります。どの費用がいくら含まれるかを、公開されていない料率表だけから判断することはできません。
契約者ごとの条件も保険料に関わります。自動車保険では、等級や運転者の年齢、免許証の色などを考慮する商品があります。一方、公的医療保険の保険料は別の制度で決まります。民間の医療保険と同じ例として並べないようにしましょう。
実際に支払う保険料は、商品ごとの料率、補償内容、契約条件などから決まります。保険金額は保険会社が支払う上限などを示す別の言葉です。見積もりを比べるときは、保険料だけでなく、保険金額と補償の範囲も確認してください。
まとめ
保険料を計算するときに使う料率や条件をまとめたものが料率表です。ただし、全保険会社に共通の表があるわけではありません。自動車保険なら車種や事故歴、火災保険なら建物の構造など、商品に応じた条件を考慮します。
参考純率や各社の保険料は、事故・災害の状況や保険金の支払額などを踏まえ、必要に応じて見直されます。現在の契約に適用される保険料がいつ変わるかは、契約の更新時期なども確認しましょう。
加入前には、保険会社の見積もりや商品説明で、支払う保険料と補償内容を確認しましょう。参考純率は使用義務のない参考値で、数値自体は一般には公開されていません。料率表そのものを必ず見せてもらえると考えず、保険料が変わる主な条件を質問するのが現実的です。
保険会社によって、商品設計や補償、保険料が異なります。料率表だけで最適な保険を決めることはできません。同じ補償範囲・保険金額・自己負担額などの条件で複数社の見積もりを比べると、違いが分かりやすくなります。
| 項目 | 詳細 |
|---|---|
| 料率表の役割 | 保険料の計算に使う料率・条件の表。参考純率と実際の保険料は別。 |
| 料率表への影響要因 |
|
| 料率表の見直し | 事故や保険金支払いの変化などを踏まえ、必要に応じて見直される。 |
| 料率表の確認方法 |
|
| 保険会社による料率表の違い | 商品設計や補償、計算に使う条件は会社によって異なる。共通の料率表だけで比較はできない。 |
| 料率表活用のメリット |
|