
リスク債権:保険業界における意味

保険について知りたい
先生、リスク債権って、保険金が出そうな契約のことですか?

保険のアドバイザー
いいえ。ここでいう債権は、保険会社が貸したお金などを受け取る権利のことだよ。貸付先の経営が悪くなり、返済が難しくなった債権の問題なんだ。事故が起こりやすい保険契約は、保険引受リスクという別の話だよ。
保険について知りたい
そうなんですね。保険金の支払いが増える危険とは分けて考えるんですか?
保険のアドバイザー
その通り。貸付金を回収できない危険は資産運用上の信用リスク、保険金の支払いが想定より増える危険は保険引受リスクだよ。保険会社は両方を管理するけれど、同じ種類の債権として数えないんだ。
リスク債権と保険契約のリスクは別のものです。
この記事では、返済が難しくなった貸付金などの債権と、保険会社が引き受けた保険契約のリスクを区別して説明します。『リスク債権』という言葉だけで、事故が起こりやすい保険契約を指すわけではありません。保険会社が貸したお金を回収できない危険は資産運用上の信用リスクです。一方、事故や災害による保険金の支払いが予想より増える危険は保険引受リスクといいます。両者は保険会社の経営に影響しますが、管理する対象が違います。
リスク債権とは
保険会社は、保険金の支払いに備えて保険料を集め、その一部を債券や貸付金などで運用します。貸した相手の経営が悪くなり、元金や利息を回収しにくくなった債権は、資産の健全性を確認するうえで重要です。金融庁の監督指針でも、保険業法に基づく債権の額の開示が扱われています。事故が起こりやすい保険契約を『リスク債権』と呼ぶ説明は正しくありません。
例えば、保険会社が企業に貸したお金の返済が滞れば、信用リスクが高まります。一方、旅行中の事故や医療保険の給付が想定より増える危険は、保険引受リスクの問題です。持病がある人の契約が、そのまま回収困難な債権に分類されるわけではありません。
保険会社は貸付先の返済能力と、保険契約による将来の保険金支払いを、それぞれ別の方法で確認します。資産運用上の損失も、多額の保険金支払いも経営に影響するためです。どちらのリスクの話なのかを分けて読むと、保険会社の資料も理解しやすくなります。
| 回収に注意が必要な債権 | 保険会社が引き受けた契約のリスク |
|---|---|
| 貸付先の経営悪化や返済の遅れなどにより、回収に懸念がある貸付金など。 | 事故・病気・災害による保険金の支払いが、予想より増える危険。債権そのものではない。 |
| 区別したい例 | 正しい見方 |
|---|---|
| 返済が滞った貸付金 | 貸付先から元金や利息を回収できるかという信用リスク。 |
| 旅行保険の引受 | 旅行先や補償内容に応じた保険金支払いの危険。回収困難な債権とは別。 |
| 医療保険の引受 | 健康状態や契約条件を踏まえた保険引受の判断。債権の分類ではない。 |
| 傷害保険の引受 | 職業や補償内容に応じた事故の危険。貸付金の回収とは別。 |
保険会社にとってのリスク

保険会社は保険料を集め、将来の保険金支払いに備えるとともに資産を運用します。そのため、保険金の支払いが増える危険と、運用先や貸付先からお金を回収できない危険の両方を管理します。前者は保険引受リスク、後者は資産運用上の信用リスクです。
保険会社にとってのリスクの一つは、予測できない出来事が起こり、保険金の支払いが急増することです。例えば、大規模な自然災害や、新型の感染症の流行などが発生すると、多くの保険金請求が一度に集中し、会社の財務状況を悪化させる可能性があります。また、保険料の設定が不適切な場合もリスクとなります。保険料が安すぎると、保険金の支払いに必要な資金が不足する可能性がありますし、逆に高すぎると、顧客が他の保険会社に流れてしまう可能性があります。
保険金の不正請求も別の問題です。保険会社は契約内容と請求内容を確認し、不正な支払いを防ぎます。また、保険引受では過去の統計などを基に条件や保険料を決め、大きな災害への備えとして再保険を使うことがあります。これらの対策を、回収困難な貸付金の管理と同じものとして扱わないようにしましょう。
このように、保険会社は様々なリスクに晒されていますが、それらを適切に管理することで、安定した経営を維持し、人々の生活を守っています。保険会社は、将来発生するかもしれないリスクを常に予測し、対応策を検討することで、社会に貢献しているのです。
| リスク要因 | リスクの内容 | 対策 |
|---|---|---|
| 予測不能な出来事 | 大規模災害や新型感染症の流行による保険金支払いの急増 | 再保険制度の活用 |
| 不適切な保険料設定 | 保険料が安すぎると資金不足、高すぎると顧客離れ | 過去のデータや統計分析に基づいた適切な保険料設定 |
| 不正な保険金請求 | 事実と異なる事故の申告などによる不当な支払い | 請求内容の確認と不正防止 |
リスク評価の重要性
ここからは保険契約を引き受ける際のリスク評価について説明します。これは貸付金の回収状況を調べることとは別です。保険会社は補償する事故などがどの程度起こり得るかを検討します。
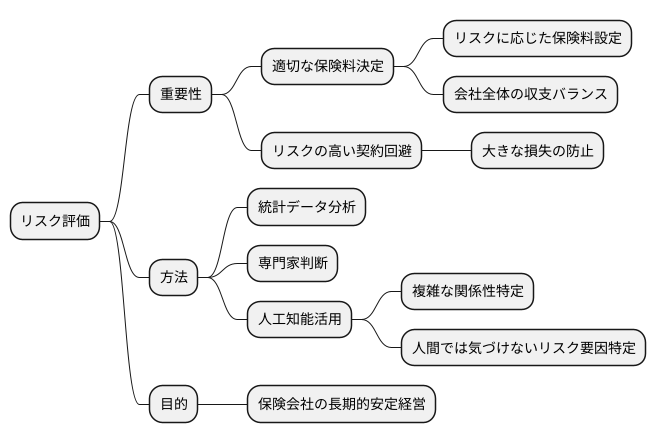
リスク評価は、適切な保険料を決める上で非常に重要です。損害が発生する可能性が高いと判断された場合は、そのリスクに見合った保険料を設定する必要があります。逆に、損害発生の可能性が低い場合は、より低い保険料で提供することが可能になります。このように、リスク評価によって保険料を調整することで、会社全体の収支のバランスを取ることができます。
また、リスク評価は、リスクが高い契約を避けることにも役立ちます。損害発生の可能性が非常に高いと判断された場合は、保険会社は契約を断るという選択もできます。これにより、大きな損失が発生するリスクを未然に防ぐことができます。
リスク評価には様々な方法があります。過去の統計データを分析する方法や、経験豊富な専門家が個別に判断する方法など、状況に応じて使い分けられます。最近では、人工知能を使って、より正確にリスクを予測する技術も開発され、注目を集めています。膨大なデータから複雑な関係性を見つけ出し、人間では気づけないリスク要因を特定することも可能になってきています。
保険引受のリスク評価は、保険会社の健全な経営に役立ちます。ただし、この記事で説明した債権の回収可能性を評価する作業とは対象が違います。
再保険の役割
再保険は、保険会社が引き受けた保険金支払いの責任の一部を、別の保険会社に引き受けてもらう仕組みです。大きな事故や災害による支払いが一社に集中することを避けるために使います。貸付先が返済できない損失をそのまま補償する仕組みではありません。
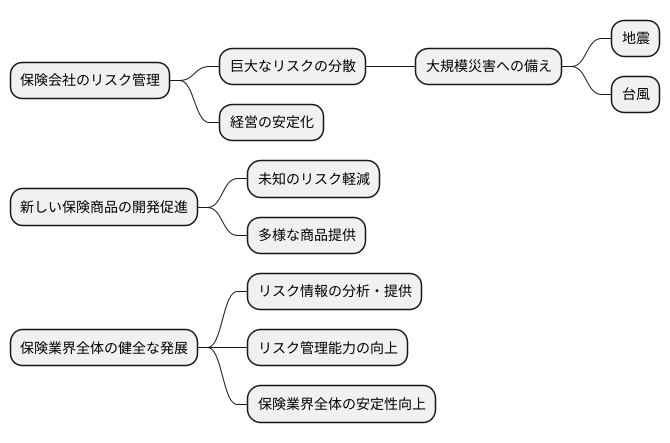
再保険には、保険会社のリスク管理を安定させるという大きな役割があります。例えば、地震や台風などの自然災害は、一度に広範囲に甚大な被害をもたらす可能性があります。このような大規模災害が発生した場合、保険会社が支払うべき保険金は膨大な額となり、会社の経営を揺るがすほどの負担となるかもしれません。再保険を利用することで、保険会社は自らが抱える巨大なリスクを分散させることができ、万が一の事態でも会社の経営を安定させることができます。
また、再保険は、新しい保険商品の開発を促進する役割も担っています。革新的な保険商品を開発するには、未知のリスクを伴うことが多いため、多額の支払いが発生する可能性も考慮しなければなりません。再保険によってこうしたリスクを軽減できるため、保険会社は安心して新しい商品開発に挑戦することができます。結果として、消費者はより多様な保険商品から自分に合った保障を選ぶことができるようになるのです。
さらに、再保険は保険業界全体の健全な発展にも貢献しています。再保険会社は、世界中の保険会社から集めたリスク情報を分析し、その知見を保険会社に提供しています。これは、保険会社のリスク管理能力の向上につながり、ひいては保険業界全体の安定性向上に寄与します。再保険という仕組みを通じて、保険会社は互いに支え合い、協力することで、私たちの社会全体の安全・安心を支えていると言えるでしょう。
顧客にとっての影響
保険会社が貸付先からお金を回収できなくなると、資産や財務内容に影響します。ただし、特定の債権が悪化しただけで、個々の加入者の保険料が必ず上がるとは言えません。
保険料は、補償内容、事故の発生状況、事業に必要な費用など、商品ごとの条件を踏まえて設定されます。貸付金の損失だけを理由に、すべての契約の保険料が直ちに上がるわけではありません。保険会社の経営状態を知りたい場合は、財務情報や契約者向けの開示資料を確認しましょう。
一方、災害の発生状況などに応じて、ある地域や補償の引受条件が変わることはあります。これは保険契約のリスクの話であり、貸付金の回収が難しい債権の分類とは分けて考える必要があります。
加入者は、契約時に保険会社から求められた健康状態などの重要事項を正確に伝えましょう。どの事項を告知するかは商品によって異なります。また、補償内容や保険料、免責事項を確認することも大切です。これらは適切な保険契約のための注意点で、保険会社の貸付金の回収とは別です。
事故を防ぐ努力も大切です。火災への備えや安全運転などは被害を減らす助けになります。ただし、それによって保険会社の回収困難な債権が直接減ったり、自分の保険料が必ず下がったりするわけではありません。
保険会社の資料を見るときは、貸付金などの資産に関する問題と、保険契約から生じる支払いの問題を区別しましょう。両方とも大切ですが、加入者が取るべき行動は同じではありません。

まとめ

まとめると、回収が難しい貸付金などは、保険会社にとって資産運用上の信用リスクです。事故が起こりやすい保険契約を『リスク債権』と呼ぶわけではありません。金融庁の開示資料でも債権の状態は保険金支払いの危険と分けて扱われます。
貸付金などの損失を抑えるには、貸付先の返済能力を調べ、回収状況を確認する必要があります。返済が難しくなった場合の評価や引当ても、財務の健全性を保つために重要です。
再保険は、保険会社が引き受けた保険金支払いのリスクを分け合うための仕組みです。貸付先が返済できない損失を再保険でそのまま補う、という説明は正しくありません。債権の管理と再保険の役割を混同しないようにしましょう。
加入者による保険料の払い忘れは、契約の継続や補償に影響することがあります。しかし、保険料を一度払い忘れた契約が、保険会社の貸付金に関する『リスク債権』へ自動的に分類されるわけではありません。支払いが遅れたときは契約先に確認してください。
保険会社の健全性を考えるときには、保険金支払いへの備えと、資産運用先からお金を回収できるかの両方を見る必要があります。この記事の要点は、その二つを混同しないことです。加入者は契約内容を確かめ、会社の経営について知りたいときは公開されている財務資料を確認しましょう。
| リスク管理の対象 | リスク管理の方法 | 関係者 |
|---|---|---|
| 貸付金などの債権 | 貸付先の返済能力や延滞状況を確認し、必要
に応じて損失に備える。 |
保険会社 |
| 保険契約の引受 | 事故や病気などの発生可能性を評価し、契約条件や保険料を検討する。 | 保険会社・契約者 |