
契約者配当準備金:その仕組みと役割

保険について知りたい
先生、「契約者配当準備金」って、何のためにあるんですか?よくわからないんです。

保険のアドバイザー
契約者配当準備金は、配当がある契約の契約者へ配当を支払うために、保険会社が積み立てておくお金だよ。ただし、すべての保険に配当があるわけではないし、会社に利益が出れば必ず配当を受け取れるわけでもないんだ。
保険について知りたい
なるほど。じゃあ、そのお返しのお金はみんな同じ額もらえるんですか?
保険のアドバイザー
同じ額とは限らないよ。まず、その保険が配当のある契約かを確認しよう。配当がある契約でも、配当の有無や金額は商品、契約内容、会社の決算などによって変わる。もらえる額が最初から約束されているわけではないんだ。
契約者配当準備金とは。
契約者配当準備金は、保険会社が契約者への配当の支払いに備えて積み立てる準備金です。生命保険には配当のある商品と、配当のない商品があります。配当がある商品でも、剰余が生じなければ配当がない年もあります。会社に利益が出たら全員に同じ割合で配る、という仕組みではありません。相互会社の総代会は、相互会社の剰余金の処分に関わるもので、すべての保険会社に共通する決定方法ではありません。
準備金の目的

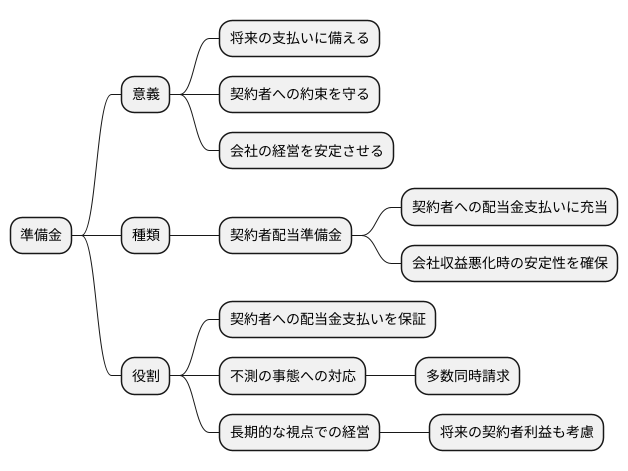
保険会社が積み立てる準備金には、目的ごとに種類があります。契約者配当準備金は、配当がある保険契約の契約者へ配当を支払うためのものです。将来の保険金や給付金の支払いに備える責任準備金とは、役割が違います。
契約者配当は、保険料を計算するときの見込みと、実際の保険金支払い、運用成果、事業費との差などから剰余が生じた場合に分配されることがあります。運用で利益が出たという理由だけで、必ず配当が支払われるわけではありません。
この準備金は、契約者への配当に備えるためのものです。『長く加入してくれた人への感謝』として必ず支払うお金ではありません。配当のない保険もありますし、配当のある保険でも金額は保証されません。契約時に商品が有配当か無配当かを確認しましょう。
大きな災害などで保険金の支払いが増えたときに備える準備金と、契約者への配当に備える準備金は別です。契約者配当準備金を、災害時の保険金支払いのための資金と説明するのは正確ではありません。保険金や給付金の将来の支払いに備えるのは、主に責任準備金などです。
準備金の算出方法

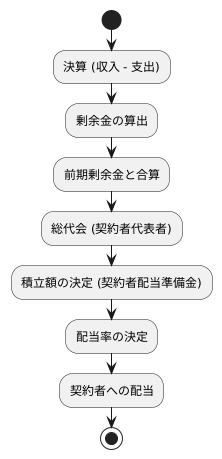
決算を踏まえて契約者配当に充てる金額が検討されます。ただし、積立額の決め方は相互会社と株式会社で同じではありません。相互会社では、社員総会や総代会が剰余金の処分を決議します。株式会社まで含めて、必ず総代会で決めるという説明は誤りです。
配当のある契約でも、配当の有無や金額は商品と契約内容、決算結果などによって異なります。会社が積み立てた金額を、加入者全員に同じ割合で分けるわけではありません。設計書に配当見込額が書かれていても、将来の受取額が保証されたものではない点に注意しましょう。
生命保険には有配当と無配当の契約があります。有配当の契約でも、配当が支払われない年があります。一般の自動車保険や火災保険でも、事故を起こさなければ当然に配当金が戻る、という説明は誤りです。無事故で保険料が変わる仕組みと契約者配当は別です。配当の受取方法も、契約や商品で確認しましょう。
配当金の受取方法
契約者配当金を受け取れるのは、配当のある仕組みの保険契約で、実際に配当が生じた場合です。受取方法には積立、保険の買増、保険料との相殺、現金支払などがあります。ただし、どれを選べるかは商品によって異なり、契約者が必ず自由に選べるわけではありません。
保険料との相殺を選べる契約では、配当金を保険料の支払いに充てられます。ただし、配当が生じるかや金額は保証されません。翌年の保険料が必ず5万円から4万5千円になるといった説明はできません。利用できる受取方法と充当時期は契約内容で確認しましょう。
現金で受け取れる契約なら、配当金を口座振込などで受け取る方法があります。配当がない年には受け取るお金もありません。配当の支払時期や方法は保険会社・商品によって異なるため、契約書類で確認しましょう。
受取方法は契約によって異なります。積立、買増、保険料との相殺、現金支払が代表例ですが、保険種類によっては方法があらかじめ決まっていて選べません。積立を選ぶ場合は、付く利息や引き出しの条件も確認しましょう。将来の配当金を見込んで家計の計画を立てるときは、支払われない可能性も考えてください。
| 受取方法 | 説明 | メリット | デメリット | 適した人 |
|---|---|---|---|---|
| 保険料の割引に充当 | 配当が生じ、相殺を選べる契約では、配当金を保険料に充てる。 | 配当が支払われる場合に、その分の保険料負担を軽くできる。 | 配当金を現金として受け取る方法とは異なる。 | 配当があり、相殺を選べる契約で保険料に充てたい人。 |
| 現金で受取 | 配当が生じ、現金支払を選べる契約では、所定の方法で受け取る。 | 受け取った配当金の使い道を自分で決められる。 | 保険料への相殺には使わない。 | 現金支払を選べる契約で、配当が生じた場合に現金を受け取りたい人。 |
| 積み立て運用 (※保険会社による) | 配当金を保険会社に積み立て、所定の利息を付ける方法。 | 後から引き出せる場合がある。条件は契約による。 | 利息や引き出し条件は商品による。 | 配当がある契約で、積立を選べる人。 |
相互会社における重要性

相互会社には株主がなく、原則として保険契約者が会社の構成員である『社員』になります。ただし、すべての契約者が社員になるとは限りません。株式会社は株主が出資する会社で、保険契約者と株主は別の立場です。相互会社の契約者を、株主と同じ意味の『出資者』と呼ぶのは正確ではありません。
相互会社では、契約者への配当を社員配当と呼び、社員総会や総代会が剰余金の処分を決議します。株式会社にも有配当の保険があり、その契約者に配当が支払われる場合があります。相互会社なら必ず配当があり、株式会社なら株主だけに還元される、という違いではありません。
契約者配当準備金は、将来の契約者配当に備えるための準備金です。相互会社で契約者が社員になることは会社の形態によるもので、この準備金を積み立てたから社員になるわけではありません。契約者に配当があるかどうかは、会社の形だけでなく加入した保険の種類も確認する必要があります。
相互会社と株式会社では、契約者配当の決算での扱い方が異なります。どちらの会社でも、契約者に配当があるかどうかは契約の内容次第です。また、契約者配当準備金と、将来の保険金支払いに備える責任準備金は区別して考えましょう。
| 項目 | 株式会社 | 相互会社 |
|---|---|---|
| 出資者 | 株主 | 原則として保険契約者が社員になる。ただし例外あり |
| 利益の還元先 | 株主への配当と、契約者への配当は別。契約者配当がある商品もある | 有配当契約では社員配当がある場合がある。無配当契約もある |
| 還元のための仕組み | 株主配当と契約者配当は別の仕組み | 社員配当準備金として、社員配当に備える |
| 契約者の立場 | 保険契約者。株主であるとは限らない | 原則として会社の構成員である社員。出資者と同義ではない |
準備金と会社の安定性
保険会社の準備金には種類があり、目的も異なります。将来の保険金や給付金の支払いに備えるのは責任準備金などです。契約者配当準備金は、契約者への配当の支払いに備えるためのものです。災害時の保険金と配当金を同じ準備金で支払うわけではありません。
契約者配当準備金は、契約者への配当の支払いに備えます。ただし、今後の配当額をすべて保証するものではありません。配当のある保険でも、決算や契約内容によって配当が出ない年があります。
保険金・給付金の支払いに備える責任準備金と、配当に備える契約者配当準備金は、用途が異なります。大きな災害で保険金の請求が増えた場合に、契約者配当準備金があれば保険金を支払えるという説明は誤りです。各準備金が何の支払いに備えるものか分けて理解しましょう。
このように、準備金は、契約者の方々への約束を守り、会社の経営を安定させるという重要な役割を果たしています。保険会社は、将来にわたって安心してサービスを提供できるよう、しっかりと準備金を積み立て、安定した経営を行う責任があります。これは、契約者の方々との信頼関係を築き、維持していく上でも非常に大切なことです。
契約者へのメリット
配当のある保険では、剰余が生じた場合に契約者配当金を受け取ることがあります。配当のない保険もあるため、このページを読んでいる方が全員受け取れるわけではありません。まずは加入中の契約が有配当か無配当かを確認しましょう。
配当が実際に支払われれば、その分だけ実質的な保険料負担を軽くできる場合があります。ただし、金額や支払時期は保証されません。将来受け取れることを前提に家計を組まず、契約書類にある配当の仕組みを確認してください。
配当金が出たという事実だけで、その保険会社の経営が将来にわたって安全だとは判断できません。配当は契約内容や決算などによって変わります。会社の健全性を知りたい場合は、決算資料など別の情報も確認しましょう。
配当は、保険料を計算したときの見込みと実際の結果との差から生じた剰余を、有配当契約の契約者に還元する仕組みです。必ず利益が出る、必ず配当があるという約束ではありません。保障の良し悪しも配当の有無だけでは判断できないので、必要な保障と保険料を合わせて比べましょう。
契約者配当準備金の役割は、契約者への配当に備えることです。実際に配当が支払われるか、どのくらいになるかは契約内容や決算によって異なります。加入中の保険が有配当か無配当か、配当の受取方法を確認しておきましょう。
| 契約者配当金のメリット | 説明 |
|---|---|
| 保険料負担の軽減 | 配当が支払われた場合、その分だけ実質的な負担が軽くなる場合がある。金額は保証されない。 |
| 会社の健全性の判断 | 配当の有無だけでは会社の経営が健全かどうかは判断できない。決算資料なども確認する。 |
| 契約内容の確認 | 有配当か無配当か、受取方法、配当が保証されないことを契約書類で確認する。 |