
リスクコントロール:保険で備える損失抑制

保険について知りたい
先生、「リスクコントロール」って保険でよく聞く言葉だけど、損害を大きくしないために備えること、っていう意味で合ってますか?

保険のアドバイザー
だいたい合っていますね。ただ、備えることだけがリスクコントロールではありません。リスクコントロールとは、危険なことになるのを防ぐためのあらゆる方法のことを指します。危険をなくす、小さくする、あるいは起きた時の被害を少なくする、といった方法も含まれます。
保険について知りたい
じゃあ、保険に入るだけじゃなくて、火災報知器を付けるのもリスクコントロールになるんですか?
保険のアドバイザー
その通りです。火災警報器を設置して早く気づけるようにしたり、安全運転を心がけたりするのがリスクコントロールです。保険は、事故が起きた後の費用に備える別の方法です。
リスクコントロールとは。
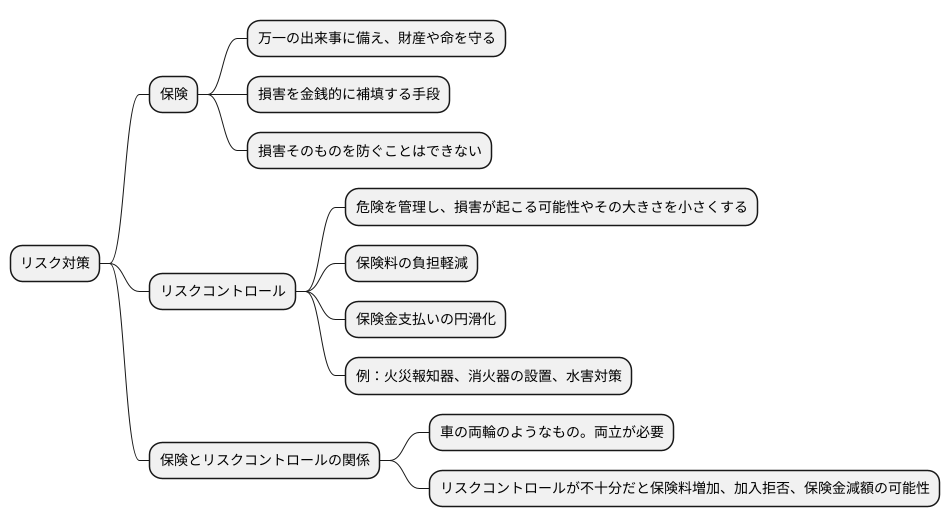
リスクコントロールとは、事故を起こしにくくしたり、起きたときの被害を小さくしたりする対策です。例えば火災警報器の設置や安全運転があります。一方、保険への加入は事故後の費用に備える『リスクファイナンシング』です。保険に入るだけで火災や事故の発生を防ぐことはできません。
リスクコントロールとは
リスクコントロールは、事故の発生を防ぎ、起きた場合の被害を小さくするための取り組みです。危険な作業を避ける、火災警報器を設置する、シートベルトを着けるといった方法があります。保険は事故後の経済的な損失に備える別の対策です。
リスクは、まるで暗闇の中に潜む影のように、予測できないものと思われがちですが、実際には事前にある程度見通せるものがたくさんあります。例えば、冬場は乾燥しているため火災が発生しやすくなったり、交通量の多い時間帯や道路では事故のリスクが高まったりするといった具合です。まだ表面化していない潜在的なリスクを把握し、その発生自体を未然に防いだり、影響を最小限に抑えたりすることがリスクコントロールの目的です。これは、まるで健康診断を受けて、病気を早期発見・治療するようなものです。早期発見・治療することで、重症化を防ぎ、健康を維持することができます。
火災警報器は火災に早く気づくため、安全運転は交通事故を防ぐための対策です。ドライブレコーダーは主に事故の状況を記録する装置で、設置しただけで事故の発生率が下がるとは言えません。何を防ぎ、何に備える対策なのかを区別しましょう。
| 種類 | リスク | リスクコントロール | 効果 |
|---|---|---|---|
| 火災保険 | 火災 | 火災報知器、防火扉の設置 | 早期発見・延焼防止による被害軽減 |
| 自動車保険 | 交通事故 | 安全運転、シートベルト着用、事故状況を記録するドライブレコーダー | 安全運転で事故予防、シートベルトでけがの軽減、ドライブレコーダーで状況記録 |
リスクの予測と評価
暮らしや仕事の中で、何か悪いことが起こるかもしれないという不安、これを私たちは「危険」だと感じます。そして、このような危険をしっかりと見極め、どのくらいの大きさで、どれくらいの頻度で起こるのかを推し量る作業が「危険の予測と評価」です。これは、危険をうまく管理するための最初の大切な一歩です。
まず、どんな危険があり得るのかを明らかにする必要があります。過去の出来事や統計データ、その分野に詳しい人の知恵などを借りながら、起こりうる危険をすべて洗い出します。例えば、家を例に考えてみましょう。火事、水害、盗難など、様々な危険が考えられます。しかし、これらの危険は、住んでいる地域や家の作りによって、起こりやすさや被害の大きさが違ってきます。
仮に1万軒の地域で10年間に100軒の火災があったなら、単純平均は1年間に約10軒、1万軒に対して約0.1%です。元の説明の『年1%』は計算違いです。ただし、これは過去の単純平均であり、個々の家の火災確率を示すものではありません。
次に、事故が起きた場合の損害を考えます。火災なら家の修理費や家財の買い替え費用、水害なら浸水した建物や家財の損害などです。事故の起きやすさと被害の大きさを分けて考えると、優先すべき対策が見えます。
事故の頻度や被害の大きさは、場所や建物の条件などで変わります。火災は必ずまれ、盗難は必ず多いとは決めつけず、自分の住まいや暮らしに関係する情報を確認しましょう。
| 危険の種類 | 発生頻度 | 被害の大きさ |
|---|---|---|
| 火災 | 地域や建物の条件による | 建物・家財の損害が大きくなる場合がある |
| 水害 | 所在地や浸水想定による | 浸水の深さや建物の条件による |
| 盗難 | 地域や防犯状況による | 盗まれた物などによる |
リスクへの対策
危険への対策には、事故を防ぐ『リスクコントロール』と、事故後の費用を用意する『リスクファイナンシング』があります。二つを組み合わせて考えましょう。
一つ目は、リスクの回避です。これは、リスクそのものを発生させない、つまり危険の芽を摘み取ってしまう方法です。例えば、危険な場所への旅行を中止したり、危険を伴う作業を一切行わないようにするなどが挙げられます。この方法はリスクを完全に排除できるという点で非常に有効ですが、場合によっては大きな機会損失につながる可能性もあるため、慎重な判断が必要です。
二つ目は、リスクの軽減です。これは、リスク発生の可能性や、万が一リスクが発生した場合の影響を小さくするための対策です。例えば、火災のリスクを軽減するために火災報知器や消火器を設置したり、交通事故のリスクを軽減するために安全運転を心がけたり、日頃から健康に気を付けて病気のリスクを減らすなどが挙げられます。小さな心がけや工夫でリスクを減らすことができるため、ぜひ日常生活に取り入れてみてください。
三つ目は、保険による費用への備えです。保険料を支払い、契約で定められた事故が起きたときの経済的な損失に備えます。事故の発生自体は減らさないため、リスクコントロールとは区別します。
四つ目は、事故時に使う資金を自分で用意することです。少額の修理費などに備えて貯蓄しておく方法で、保険と同じく事故後のお金の備えに当たります。
どの対策が適切かは、リスクの種類や規模、そして費用対効果などを考慮して決定する必要があります。一つの対策だけでなく、複数の対策を組み合わせ、多角的にリスクに対処することが大切です。状況に応じて最適な方法を選び、安全で安心な暮らしを送りましょう。
| リスク対策 | 内容 | 例 | メリット | デメリット |
|---|---|---|---|---|
| 回避 | リスクそのものを発生させない | 危険な場所への旅行を中止、危険な作業をしない | リスクを完全に排除できる | 機会損失の可能性 |
| 軽減 | リスク発生の可能性や影響を小さくする | 火災報知器・消火器の設置、安全運転、健康管理 | 小さな心がけでリスクを減らせる | リスクを完全に排除できない |
| 保険での備え | 事故後の経済的な損失を契約の範囲で補う。事故の発生自体は防がない | 保険への加入 | 経済的な保障を受けられる | 保険料の負担 |
| 自己資金での備え | 事故後の費用を貯蓄などで用意する | 修理費用や医療費の貯蓄 | 自助努力でリスクに備える | 資金の準備が必要 |
保険とリスクコントロール
保険は、事故が起きた後の経済的な負担に備える方法です。一方、火災警報器や安全運転などは、事故の発生や被害を抑えるリスクコントロールです。両方を組み合わせると、予防と事故後の費用の両面に備えられます。
事故を防ぐ対策と保険を組み合わせることは大切です。ただし、対策を行えば必ず保険料が下がる、保険金が支払われやすくなる、と一律には言えません。割引や支払条件は商品と契約内容で確認してください。
住宅用火災警報器は法令により設置が求められています。しかし、一般の住宅火災保険に入る際、火災警報器や消火器の有無を必ず確認し、ないと加入を断るという説明は正確ではありません。加入条件と保険料は商品ごとに確認しましょう。
普段の水害対策が十分でなかったという理由だけで、保険金が自動的に減るわけではありません。補償される事故や支払額は契約と事故の状況で判断されます。浸水が迫るときは、家具を運ぶことより避難を優先してください。
火災や事故を防ぐ行動と、起きた後の費用に備える保険を組み合わせましょう。それぞれ役割が違うため、予防策と補償内容を別々に確認することが大切です。
継続的な改善
世の中を取り巻く状況は常に変化しています。そのため、危険を管理することも、一度行ったら終わりというわけにはいきません。継続的に見直し、より良い方法を探し続ける必要があります。まるで川の流れのように、社会の動きや技術の進歩は止まることを知りません。昨日まで有効だった対策が、今日は役に立たなくなっているかもしれません。だからこそ、常に変化を意識し、危険への対策も柔軟に変えていく必要があるのです。
具体的には、定期的に危険の洗い出しを行いましょう。新たに発生した危険や、以前からある危険の状況変化を把握することが重要です。例えば、以前は小さな危険だったものが、社会情勢の変化によって大きな危険に変わっている可能性もあります。また、対策の効果を検証することも忘れてはいけません。せっかく対策を講じても、効果がなければ意味がありません。効果が出ていない場合は、対策の内容を修正する必要があります。
例えば、会社の情報漏えいを防ぐ対策を考えてみましょう。パスワードの定期的な変更を対策としていたとします。しかし、パスワードを使い回す社員が多いことが原因で、情報漏えいが発生したとします。この場合、パスワード変更だけでなく、パスワード管理ソフトの導入や、社員への教育といった新たな対策が必要になります。このように、状況に合わせて対策を改善していくことが大切です。
危険の管理は、一度行えば終わりではありません。地道な努力と改善を積み重ねることで、より効果を高めることができます。社会の変化や技術の進歩に合わせて、最適な危険管理を常に追求していくことが、私たちには求められているのです。
まとめ

人生には、病気や事故、災害など、いつ何が起こるか予測できない出来事がつきものです。このような予測できない出来事から私たち自身や大切な家族、財産を守るために、リスクコントロールは欠かせないと言えるでしょう。リスクコントロールとは、起こりうる危険を察知し、その危険に備える取り組みのことです。まず、どのような危険が潜んでいるのかを把握することが重要です。日常生活の中で潜む危険、仕事で起こりうる危険など、様々な視点から危険を認識する必要があります。危険の種類や発生確率、影響の大きさなどを分析し、優先順位をつけることで、より効果的な対策を立てることができます。
次に、認識した危険に対して、どのような対策を講じるかを検討します。危険を完全に取り除くことが理想ですが、現実的には難しい場合が多いです。そのため、危険の発生確率を下げる対策や、実際に危険が発生した場合の損失を小さくする対策などを組み合わせることが重要になります。例えば、火災のリスクに対しては、火災報知器を設置することで早期発見につなげ、消火器を備えることで初期消火に備えることができます。また、自動車事故のリスクに対しては、安全運転を心がけることで事故の発生確率を下げ、シートベルトを着用することで事故発生時の被害を軽減することができます。
リスクへの対策として、保険への加入は有効な手段の一つです。火災保険や自動車保険などに加入することで、万が一の際に経済的な負担を軽減することができます。しかし、保険だけで全てのリスクをカバーできるわけではありません。保険で対応できないリスクや、保険でカバーできる範囲を超えた損失が発生する可能性も考慮しておく必要があります。そのため、保険に加入するだけでなく、日頃からリスクコントロールを意識した行動を心がけることが大切です。例えば、健康診断を定期的に受診することで病気の早期発見・早期治療につなげたり、災害時の避難経路を確認しておくことで、いざという時に落ち着いて行動できるよう備えておくことが重要です。
リスクコントロールは、個人だけでなく、企業や社会全体にとっても重要な課題です。企業は、事業活動に伴うリスクを適切に管理することで、企業の存続と発展を図ることができます。また、社会全体でリスクコントロールに取り組むことで、安全で安心な社会を築き、人々の暮らしを守ることができます。リスクコントロールは一度行えば終わりではなく、継続的な取り組みが必要です。社会情勢や技術の進歩などに応じて、常にリスクを再評価し、対策を見直していくことが大切です。
| リスクコントロールの段階 | 具体的な内容 | 例 |
|---|---|---|
| 危険の認識 | 様々な視点から潜在的な危険を把握する | 日常生活、仕事上の危険など |
| 対策の検討 | 危険の発生確率を下げる、発生時の損失を小さくする対策を検討 | 火災報知器・消火器の設置、安全運転・シートベルト着用 |
| 保険での費用への備え | 契約で定める事故が起きた後の経済的負担を軽くする。事故の発生は防がない | 火災保険、自動車保険 |
| 日頃の行動 | 保険でカバーできないリスクへの対策 | 健康診断の受診、避難経路の確認 |
| 継続的な取り組み | 社会情勢や技術の進歩に応じてリスクを再評価し、対策を見直し | – |