
将来価値を反映!EVとは?

保険について知りたい
先生、「EV」ってなんですか?難しそうでよくわからないです。

保険のアドバイザー
そうだね。「EV」はエンベディッド・バリューの略で、生命保険会社の本当の価値を測るためのものなんだ。簡単に言うと、今持っているお金と、将来契約から得られる利益を合わせたものだよ。
保険について知りたい
将来の利益も今、計算に入れるんですか?
保険のアドバイザー
そうだよ。生命保険は契約してから利益が出るまで時間がかかるから、将来の利益も計算に入れないと本当の価値がわからないんだ。今持っているお金(修正純資産)と将来の利益(保有契約価値)を合わせることで、より正確な会社の価値を把握できるんだよ。
EVとは。
生命保険会社には『EV』という大切な考え方があります。これは、会社が株主のためにどれだけの価値を持っているかを示すものです。従来の『EV』は『修正純資産』と『保有契約価値』を足し合わせた金額です。現在は、経済価値ベースの純資産をもとに調整する新基準を採用した会社もあるため、各社の計算基準を確認します。『修正純資産』は、会社の財産から負債を引いた金額を、必要に応じて調整したものです。『保有契約価値』とは、現在契約している保険から、将来得られる利益を現在の価値に換算したものです。この将来の利益は、会社の経営に必要な資本を維持するための費用を差し引いた後の金額です。生命保険は、新しい契約を取ってから実際に利益が出るまでに時間がかかります。しかし、『EV』では、将来得られる利益を契約時に計算に含めるため、会社の本当の価値をより正確に知ることができます。そのため、『EV』は、法律で決められた会計情報に加えて、会社の価値を判断する重要な材料となります。
企業価値の評価指標
会社を評価する物差しはいくつかあります。たとえば、株式市場での値段である時価総額や、会社の財産状況を示す貸借対照表に載っている純資産(会社の全財産から負債を引いたもの)などです。これらの一般的な物差しに加えて、生命保険会社の場合は「組み込み価値」と呼ばれる特別な物差しも使われます。これは英語で「エンベディッド・バリュー」と言い、略して「EV」とも呼ばれます。
この「組み込み価値」は将来得られるであろう利益も考えて会社の価値を測る物差しです。生命保険会社は、保険料を受け取って将来の保険金の支払いに備えるという、独特な商売をしています。そのため、今持っている財産だけでなく、将来の保険料収入から支払うべき保険金や事業にかかる費用などを差し引いて残る利益も、会社の価値を決める重要な要素となります。この将来の利益を現在の価値に置き換えて、財産から負債を引いて調整した修正純資産に足し合わせたものが「組み込み価値」です。
「組み込み価値」を使うことで、生命保険会社の本当の価値をより正しく測ることができます。時価総額は市場の状況に左右されやすく、一時的な株価の変動に影響を受けてしまいます。一方、純資産は将来の収益性を反映していません。これに対して「組み込み価値」は、将来の利益も今現在の価値に置き換えて計算するため、より長期的な視点で会社の価値を評価することができます。このように、「組み込み価値」は生命保険会社特有の商売の仕組みをきちんと反映した、より精密な評価を可能にするものとして、注目を集めています。
| 評価指標 | 説明 | メリット | デメリット |
|---|---|---|---|
| 時価総額 | 株式市場での会社の値段 | わかりやすい | 市場の状況に左右されやすい、一時的な株価の変動に影響を受ける |
| 純資産 | 会社の全財産から負債を引いたもの | 会社の財産状況を示す | 将来の収益性を反映していない |
| 組み込み価値(EV) | 従来のEVは、修正純資産と、既に持つ契約から得られる将来利益の現在価値を合わせたもの。計算基準は各社の資料で確認 | 生命保険会社特有の商売の仕組みを反映、長期的な視点で会社の価値を評価できる、より精密な評価が可能 | 複雑な計算が必要 |
EVの算出方法

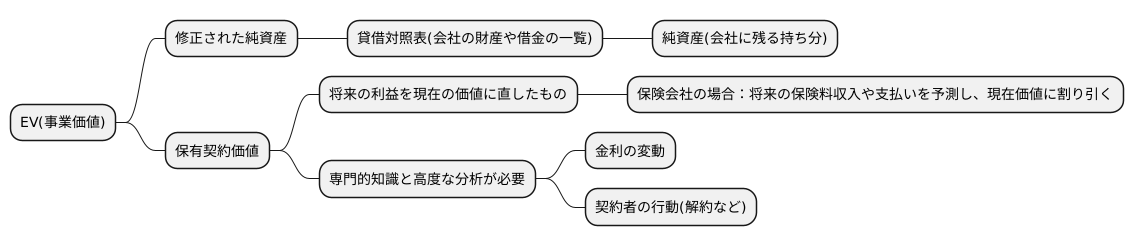
生命保険会社の株主に帰属する価値を測るには、目に見える財産だけでなく、将来の稼ぎも考えに入れる必要があります。この将来の稼ぎも合わせた価値を測る尺度の一つが、EV(エンベディッド・バリュー)です。従来のEVは大きく分けて二つの要素から成り立ちます。一つは「修正された純資産」です。これは、会社の貸借対照表に載っている純資産をもとに、必要に応じて調整を加えたものです。 貸借対照表は会社の財産や借金を一覧にしたもの で、純資産は、そこから借金などを差し引いた、会社に残る持ち分を示しています。もう一つは「保有契約価値」です。これは、会社が現在持っている契約から、将来どれだけの利益が生まれるかを予測し、現在の価値に直したものです。例えば、保険会社であれば、現在契約している保険から将来どれだけの保険料収入や支払いが発生するかを予測し、それを現在の価値に割り引いて計算します。この保有契約価値を加えることで、目に見える資産だけでなく、将来の収益力も踏まえた会社の価値を評価できるようになります。 EVは、会社の財産価値と将来の収益力を合わせたもの と言えるでしょう。保有契約価値を計算するには、将来の金利の動きや契約者の行動などを予測する必要があり、 専門的な知識と高度な分析 が求められます。例えば、金利が大きく変わると、将来の収益の現在価値も変動します。また、契約者が途中で契約を解約する可能性なども考慮する必要があります。このように、EVを正しく計算するには、様々な要素を慎重に検討する必要があるのです。
保有契約価値の重要性
生命保険という商品は、契約を結んでから実際に利益が生まれるまでに長い時間がかかります。例えば、十年以上にわたって保険料を支払ってもらう商品も珍しくありません。そのため、従来の会計方法では、新規の契約が取れた時点では、将来得られるはずの利益が正しく評価されにくいという問題がありました。
この問題を解決するのが、保有契約価値という考え方です。保有契約価値は、将来得られると予想される利益を、現在の価値に置き換えて計算したものです。将来もらえるお金は、今すぐもらえるお金よりも価値が低いと考えます。例えば、一年後に千円もらえるのと、今すぐ千円もらえるのでは、今すぐもらえる方が価値が高いと言えるでしょう。このように、将来のお金の価値を割り引いて計算することで、保有契約価値を算出します。
この保有契約価値を企業価値に組み込むことで、生命保険会社の実態をより正確に把握できるようになります。新しい契約をたくさん獲得したり、既存の顧客との良好な関係を維持したりする努力は、すぐには目に見える利益を生み出さないかもしれません。しかし、これらの努力は将来の利益につながる大切なものです。保有契約価値を考慮することで、こうした将来の利益につながる努力も適切に評価されるようになります。
結果として、企業は長期的な視点で経営を行うことができるようになります。目先の利益だけを追求するのではなく、将来の利益につながる投資や顧客サービスの向上に積極的に取り組むようになるでしょう。これは、顧客にとっても、企業にとっても、そして保険業界全体にとっても大きなメリットと言えるでしょう。また、投資家にとっても、企業の真の価値を理解する上で、保有契約価値は重要な指標となります。より信頼性の高い投資判断を行うことができるようになるでしょう。
| 従来の会計方法の問題点 | 保有契約価値 | 保有契約価値のメリット |
|---|---|---|
| 生命保険は長期契約のため、新規契約時点では将来の利益が正しく評価されにくい。 | 将来得られると予想される利益を現在の価値に置き換えて計算したもの。将来のお金の価値を割り引いて計算する。 |
|
EVと会計上の利益の違い

会社を評価する上で、よく耳にする「会計上の利益」と「エンベディッド・バリュー(EV)」という言葉。利益は一定期間の儲け、EVは株主に帰属する価値を表す指標であり、 その計算方法や示す内容は大きく異なります。 まず、会計上の利益は、過去の取引に基づいて計算されます。決算書を見れば、会社の1年間の売上や費用、最終的にどれだけの利益が出たのかが分かります。これはいわば会社の成績表のようなもので、過去の業績を評価するのに役立ちます。
一方、エンベディッド・バリュー(EV)は、生命保険会社が既に持つ契約から得られる将来利益も考慮した指標です。まだ獲得していない将来の新契約の利益まで含めるものではありません。会計上の利益が一定期間の成績を表すのに対し、EVは評価時点で株主に帰属する価値を表すと言えるでしょう。
また、両者の計算方法にも違いがあります。会計上の利益は、売上高から費用を差し引いて計算されます。従来のEVは、財産から負債を引いて調整した修正純資産と、保有契約価値を合計します。保有契約価値は、既に持つ保険契約から得られる将来の利益を現在の価値に換算し、必要な資本を維持する費用なども考慮したものです。一般の会社の事業価値に現金を足して借入金を引く計算と混同しないことが大切です。新基準を使う会社もあるため、比較する際は計算方法を確認しましょう。
このように、会計上の利益とエンベディッド・バリュー(EV)は、計算方法も示す内容も全く異なる指標です。会社の評価をする際には、 両者を理解し、目的に合わせて使い分けることが重要 です。過去の成績を把握するには会計上の利益、既に持つ契約の将来利益を含めて価値を評価するにはエンベディッド・バリュー(EV)を参考にすると良いでしょう。
| 指標 | 意味 | 計算方法 | 視点 |
|---|---|---|---|
| 会計上の利益 | 過去の取引に基づいて計算される会社の儲け。会社の成績表。 | 売上高 – 費用 | 過去 |
| エンベディッド・バリュー(EV) | 評価時点で株主に帰属する生命保険会社の価値。既に持つ契約の将来利益も考慮する | 従来のEV=修正純資産+保有契約価値。新基準の取扱いは会社の資料で確認 | 現在の純資産と、保有契約から得られる将来利益 |
投資家にとっての有用性

お金を運用する人にとって、組み込み保険価値(EV)は保険会社の本当の価値を理解するために欠かせない道具です。法律で決められた会計方法で作られた財務情報だけでは、将来どれくらい儲かるか、どれくらい成長するかはっきりとわからないことがあります。そこで、EVは会社の価値を判断するための重要な材料となるのです。特に、長い目で見てお金を運用する人にとって、EVはとても役に立つと言えるでしょう。
EVを見ることで、既に持つ契約から将来どれくらい利益を得られるかという見込みも考えた投資判断ができます。例えば、財務諸表だけでは似て見える二つの保険会社でも、保有契約の将来の収益力には違いがあるかもしれません。従来のEVでは、資産と負債を調整した修正純資産に保有契約価値を加えることで、その違いを確認できます。評価日までに獲得した新契約は保有契約に含まれますが、将来まだ獲得していない契約の利益は含まれません。新規契約を獲得する力を見るには、新契約価値などの資料も併せて確認することが大切です。このように、EVは保有契約の将来の収益力を見極める上で、有力な手がかりとなるのです。
さらに、EVは株価とは違う指標として、判断材料にできます。ただし、市場全体の動きに左右されないわけではありません。金利や保有する株式の価格が変われば、資産・負債の評価や将来利益の現在価値も変わり、EVが増減することがあります。会社が公表する計算の前提や、金利などが変わった場合の影響を確認しましょう。短期的な株価だけで判断せず、EVと会計上の利益などを併せて見ることで、長期的な視点で会社を評価できます。
| EVのメリット | 説明 | 例 |
|---|---|---|
| 将来の収益力を踏まえた投資判断が可能 | 財務諸表だけでは見えない将来の利益獲得可能性を評価できる。 | 一見似たような二つの保険会社でも、EVを用いることで将来性を見極められる。 |
| 資産・負債と保有契約の評価 | 従来のEVは、修正純資産と保有契約価値を合わせて評価する | 資産だけでなく負債も考慮し、既契約の将来利益を確認する |
| 評価日までに獲得した契約の価値 | 獲得済みの新契約は保有契約に含まれる。まだ獲得していない将来の契約利益は含まれない | 将来の収益力を見極める手がかりとなる。 |
| 金利・株価などの影響も受ける | 市場環境が変わると、資産・負債の評価や将来利益の現在価値が変わる | 会社の計算前提と、金利などが変わった場合の影響を併せて確認する |
EVの限界

エンベディッド・バリュー(EV)は、生命保険会社の価値を考える際に役立ちますが、評価には限界もあります。一つ目は、計算の前提に左右されることです。保険契約がどの程度続くか、保険金がどの程度支払われるか、事業費がいくらかかるかなどを予測して計算するため、見込みと実際の結果は一致するとは限りません。二つ目は、市場の変動の影響です。金利や保有する株式の価格が変われば、将来利益の現在価値や資産・負債の評価も変わります。会社が公表する前提と、金利などを変えた場合の影響を確認することが大切です。三つ目は、将来の新規契約を含まないことです。評価日までに持つ契約の価値を測るので、これから新しい顧客を獲得する力をEVだけで判断することはできません。新契約価値などの資料も必要です。四つ目は、計算基準の違いです。従来のEVのほか、新しい経済価値規制に合わせた基準を使う会社もあります。会社間や年度間で比べる際は、同じ基準かを確かめましょう。このように、EVは将来の利益を保証する数字ではありません。会計上の利益や保険会社の健全性に関する資料と併せて見ることで、会社の状態をより丁寧に判断できます。
| 項目 | 課題 |
|---|---|
| 計算の前提 | 解約率、保険金支払い、事業費などの見込みが変われば、評価も変わる。将来利益を保証する数字ではない |
| 市場の変動 | 金利や保有株式の価格により評価が変わる。前提と変動の影響を確認する |
| 将来の新規契約 | まだ獲得していない契約の利益は含まない。新契約価値などの資料も併せて確認する |
| 計算基準 | 従来のEVと新基準など、会社・年度による違いを確認して比較する |