
小規模企業共済等掛金控除とは?対象になる3つの掛金

保険について知りたい
小規模企業共済やiDeCoの掛金は、すべて所得から引けるのですか?

保険のアドバイザー
本人が支払った対象掛金は、原則として全額が所得控除の対象です。ただし、対象になる制度は法律で決まっており、企業年金なら何でも控除できるわけではありません。
小規模企業共済等掛金控除とは。
その年に本人が支払った対象掛金を、所得から差し引ける制度です。掛金を税額から直接引く制度ではありません。課税所得が減ることで、所得税と住民税の負担が軽くなります。
対象になる掛金は3種類

国税庁が示す対象は、次の3種類です。
- 中小企業基盤整備機構と結んだ小規模企業共済の掛金
- 確定拠出年金の企業型年金加入者掛金、または個人型年金加入者掛金(iDeCo)
- 地方公共団体が実施する一定の心身障害者扶養共済制度の掛金
確定給付企業年金や中小企業退職金共済などを、一律にこの控除へ含めることはできません。制度名ではなく、本人が支払った掛金が法律上の対象に当たるかを確認します。
小規模企業共済の掛金
小規模企業共済は、小規模企業の個人事業主、共同経営者、会社等の役員が、廃業や退職後の資金を準備する制度です。掛金は月額1,000円から7万円まで、500円単位で設定でき、支払った全額が控除対象になります。
一般の会社員やパート従業員が、従業員という立場のまま小規模企業共済へ加入できるわけではありません。加入資格は事業上の立場と業種ごとの従業員数などで決まります。
iDeCoと企業型確定拠出年金
iDeCoで本人が支払った掛金は、全額が控除対象です。企業型確定拠出年金では、加入者本人が上乗せして支払う「加入者掛金」が対象になります。
会社が負担する事業主掛金を、従業員本人の所得から改めて控除することはできません。また、企業型年金の控除額が所得に応じて変わるわけではなく、本人がその年に支払った対象掛金が控除額になります。
税金が掛金と同額減るわけではない
年間24万円の掛金を支払った場合、所得から24万円を差し引きます。税金が24万円返ってくるという意味ではありません。実際に軽くなる税額は、その人の課税所得や税率によって変わります。
所得控除の効果だけでなく、資金をいつ受け取れるか、途中で解約した場合の扱い、運用商品の値動きなども確認して利用しましょう。
年末調整と確定申告の手続き
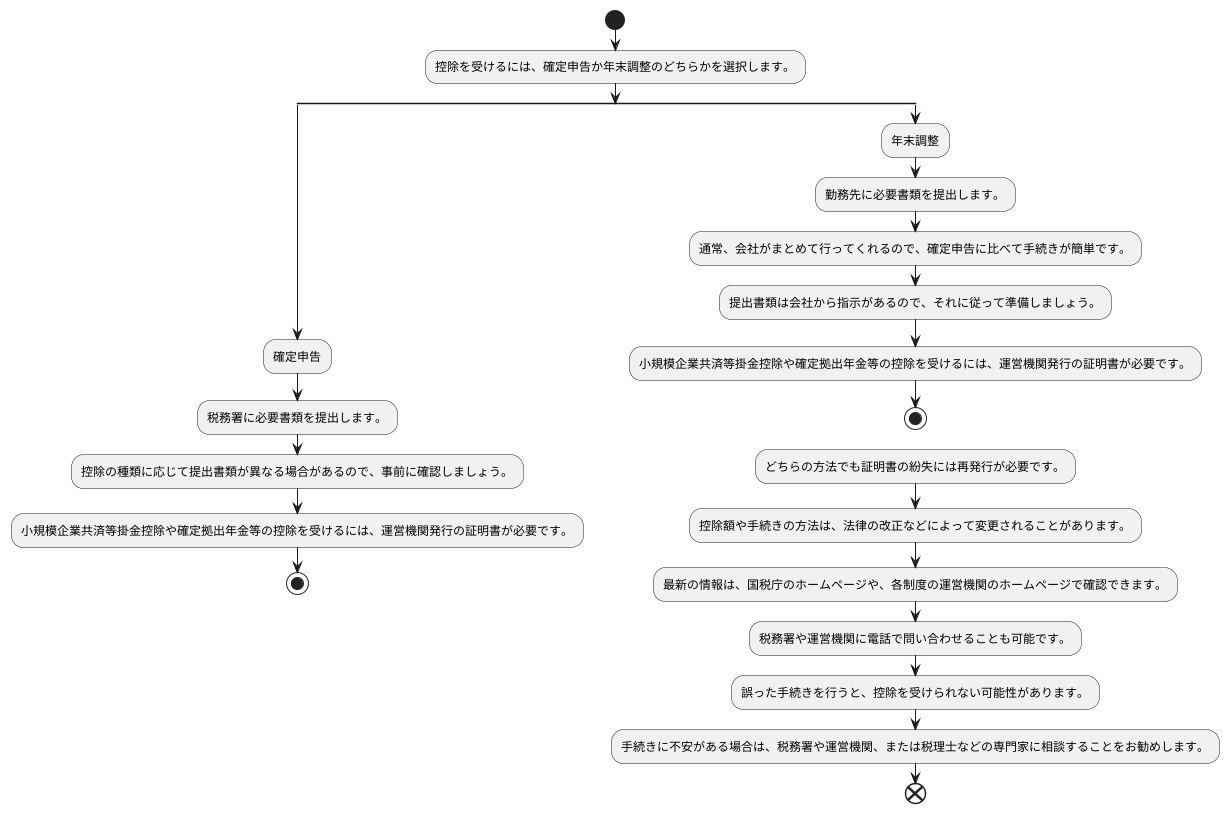
会社員は、勤務先の年末調整で「給与所得者の保険料控除申告書」を提出します。個人事業主や年末調整を受けない人は、確定申告書の小規模企業共済等掛金控除欄へ記入します。
原則として、運営機関から届く掛金払込証明書などの提出または提示が必要です。紛失した場合は、各制度の運営機関へ再発行を依頼します。
利用前に確認すること
iDeCoは原則として老齢給付金を受け取れる年齢まで自由に引き出せません。小規模企業共済も、任意解約の時期によっては受取額が掛金合計額を下回ります。節税だけを目的に、生活費や事業資金まで掛金へ回さないようにしましょう。
まとめ
小規模企業共済等掛金控除の対象は、小規模企業共済、確定拠出年金の本人負担掛金、一定の心身障害者扶養共済制度の掛金です。その年に本人が支払った対象掛金の全額を所得から差し引けます。制度ごとの加入資格、拠出上限、受取条件を確認し、証明書を保管して手続きを行いましょう。