
延長充当金:保障継続の仕組み

保険について知りたい
先生、「延長充当金」って難しくてよくわからないです。簡単に説明してもらえますか?

保険のアドバイザー
そうだね。保険料の支払いをやめて『延長定期保険』に変更するときは、その時点の解約返戻金をもとに、一定期間の死亡保障を用意するんだ。延長充当金は、その変更に充てるお金を指す言葉だよ。将来の保険金を別に積み立てる貯金ではないよ。
保険について知りたい
つまり、お金が払えなくなっても、保険がなくなるわけではないんですね?
保険のアドバイザー
必ず続くわけではないよ。解約返戻金が少ない契約や、もともと変更できない保険もあるんだ。延長定期保険に変えられる場合は、死亡保険金は原則として元と同じ額でも、保障期間が短くなることがあるよ。付いていた特約はなくなるから、保険会社に条件を確認しよう。
延長充当金とは。
『延長充当金』は、保険料の払い込みをやめ、延長定期保険へ変更するときに使うお金に関する用語です。一般に、その時点の解約返戻金をもとに、死亡保障のみの定期保険へ変更します。死亡保険金は元と同額でも、保障期間が短くなり、付いていた特約は消えます。解約返戻金が少ない場合や保険の種類によっては変更できません。保険料の払い込みが遅れたときの猶予期間や、自動で保険料を立て替える制度とは別です。
延長充当金の役割

延長充当金を理解するには、まず延長定期保険への変更を知ることが大切です。保険料をこれ以上払わずに死亡保障を続けたいとき、その時点の解約返戻金をもとに、一定期間の死亡保障へ変更できる契約があります。延長充当金は、この変更に充てるお金を指し、将来の保険金支払いのために別に積み立てる貯金ではありません。
例えば、収入が減って保険料の支払いを続けにくくなったとき、延長定期保険への変更を検討できます。ただし、解約返戻金が少ないと変更できない場合があり、変更後は死亡保障の期間が短くなることがあります。現在の契約の解約返戻金と変更後の期間を保険会社に確認しましょう。
年齢が上がったからといって、加入済みの保険料が必ず毎年高くなるわけではありません。保険料の負担が重いときは、延長定期保険への変更のほか、保障額を減らす方法や払済保険に変える方法もあります。延長定期保険への変更は、一時的に保険料の支払いを止める猶予とは異なります。
延長定期保険への変更は、保険料の払い込みをやめて死亡保障を一定期間残す方法の一つです。使えるかどうかや、変更後の保障期間は契約によって異なります。元の契約の特約はなくなるため、必要な保障が残るかを確かめてから判断しましょう。
| 項目 | 説明 |
|---|---|
| 延長充当金とは | 延長定期保険に変更するとき、その時点の解約返戻金をもとに充てるお金 |
| 役割 | 新たな保険料を払わずに一定期間の死亡保障を用意するために使う。別の貯金ではない。 |
| 対象となる保険 | 延長定期保険への変更が認められる契約。保険種類によっては変更できない。 |
| メリット | 保険料の払い込みをやめても死亡保障を一定期間残せる 。ただし期間が短くなり、特約は消える。 |
| 機能 | 払込猶予や自動振替貸付とは別の、契約を変更する方法。 |
払込猶予期間と延長定期保険

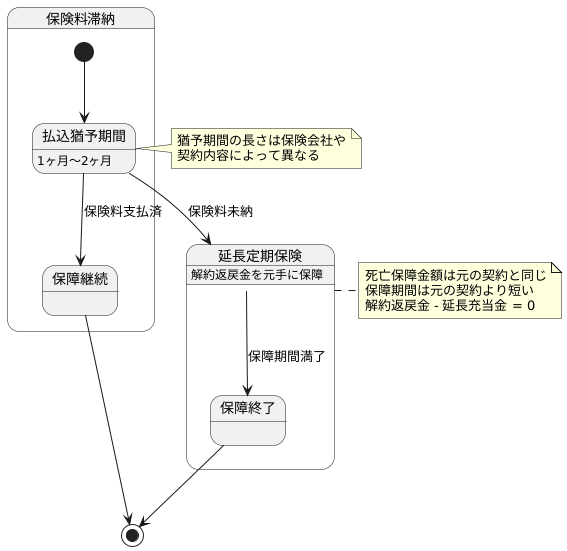
生命保険には、万が一保険料の支払いが滞ってしまった場合に備え、様々な救済措置が用意されています。その一つが「払込猶予期間」という制度です。
保険料の支払いが遅れても、払込猶予期間内なら直ちに失効するとは限りません。猶予期間の長さや未払分の扱いは契約によって異なります。この期間に保険料を払う方法と、延長定期保険に変更する方法は別なので、保険会社の案内を確認しましょう。
払込猶予期間を過ぎても、契約が自動的に延長定期保険に変わるのが一般的なわけではありません。契約によっては、保険会社が保険料を立て替える自動振替貸付が適用されるか、契約が失効します。延長定期保険への変更を希望する場合は、手続きができる契約か保険会社に確認してください。
延長定期保険へ変更できる場合は、その時点の解約返戻金をもとに、死亡保険金を元の契約と同額にした定期保険へ変えます。ただし、保障期間は短くなることがあり、元の特約は消えます。解約返戻金が少ない場合や保険の種類によっては変更できません。
保険料の支払いが難しいときは、まず払込猶予期間と、自動振替貸付が使えるかを確認しましょう。その上で、延長定期保険や払済保険への変更も含めて保険会社に相談してください。それぞれ仕組みと残る保障が違います。
延長充当金と保険期間
延長定期保険への変更では、その時点の解約返戻金をもとに、保険料の払い込みをやめた後の死亡保障を用意します。延長充当金はこの変更に充てるお金に関する用語です。過去に払った保険料を別の口座に積み立てて、将来の毎月の保険料に自動で充てる制度ではありません。
延長定期保険へ変更できるか、変更後の保障期間がどれくらいになるかは、変更時点の解約返戻金、年齢、契約内容などによります。過去に払った保険料の合計だけで延長充当金や保障期間を計算することはできません。保険会社に試算を依頼しましょう。
変更後の保障期間は、解約返戻金などをもとに保険会社が計算します。一般に死亡保険金は元と同額ですが、期間が短くなることがあります。延長充当金で保険料の支払いを一時的に猶予するわけではありません。保障が必要な時期まで続くか確認してください。
契約を見直すときは、延長定期保険への変更が可能か、変更後に死亡保障がいつまで続くか、特約が消えても困らないかを確認しましょう。必要なら払済保険への変更や保障額の減額とも比べ、保険会社に具体的な数字を出してもらうと判断しやすくなります。
| 延長充当金とは | 延長定期保険への変更時に、その時点の解約返戻金をもとに充てるお金。毎月の保険料のための別の貯金ではない。 |
|---|---|
| 目的 | 保険料の払い込みをやめ、一定期間の死亡保障を用意する。払込猶予とは異なる。 |
| 金額の決定要因 |
|
| 保障期間との関係 | 変更後の死亡保障の期間は契約内容と解約返戻金などによって決まり、短くなることがある。 |
| 確認事項 | 変更できる契約か、保障がいつまで続くか、特約が消えても困らないかを確認する。 |
延長定期保険のメリットと注意点

延長定期保険への変更は、保険料の払い込みをやめながら死亡保障を一定期間残せる方法です。ただし、変更できる契約に限られ、解約返戻金が少ないと利用できないことがあります。死亡保険金は元と同額でも、保障期間は短くなる場合があり、特約は消えます。
保険料が払えない契約が、手続きなしで必ず延長定期保険に変わるわけではありません。払込猶予期間を過ぎると、契約によっては自動振替貸付が適用されるか、失効します。延長定期保険を希望するときは、保険会社に変更の可否と必要な手続きを確認してください。
変更後の保障期間が元の契約より短くなることがあります。死亡保険金の額だけで判断せず、いつまで保障が必要か、変更後はいつまで続くかを比べましょう。元の契約に付いていた医療などの特約が消えることにも注意が必要です。
延長定期保険へ変更すると、元の契約に付いていた特約は消えます。変更後に元の契約へ戻せるかどうかや、その期限は保険会社と契約によって異なります。現在だけでなく、今後必要になる保障も考えて決めましょう。
| メリット | デメリット | 注意点 |
|---|---|---|
| 保険料支払いが難しくなった場合でも一定期間死亡保障を継続できる | 保障期間が元の契約よりも短くなる可能性がある | 延長後の保障期間を事前に確認 |
| 解約返戻金をもとに死亡保障を残せる。自動的に変更されるわけではない。 | 元の契約に付いていた特約は消える。元に戻せるかどうかは契約による。 | 将来のライフプランの変化を見据えて検討 |
| 家族の生活を守る上で大きな安心材料となる | 本当に必要な保障内容なのかじっくり考える |
保険期間と満了

保険期間は、保障が続く期間です。その期間の終わりを満了といいます。延長定期保険に変更した場合は、変更後の保障期間と満了日を確認しましょう。
延長定期保険は、元の定期保険が満了したときに自動で始まる保険ではありません。保険料の払い込みを中止し、その時点の解約返戻金をもとに死亡保障のみの定期保険へ変更する方法です。変更できる保険の種類は限られます。
延長定期保険の保障は、元の契約で予定していた時期より早く終わる場合があります。どれだけ続くかは変更時の解約返戻金や契約内容などによって決まるため、保険会社から具体的な満了日を示してもらいましょう。
延長定期保険は死亡保障を残す仕組みです。満期に生存していれば必ず生存保険金を受け取れるわけではありません。元の契約の種類などによって取り扱いが変わるため、満期時のお金があるかどうかは保険会社に確認してください。
ご自身の状況や将来設計に合わせて、保障期間や保険料、満了日などをしっかりと確認し、最適な保険を選ぶことが重要です。保険の内容をよく理解しないまま契約してしまうと、いざという時に必要な保障を受けられない可能性もあります。契約前に、保険会社の担当者によく相談し、疑問点を解消しておくことをお勧めします。
| 項目 | 説明 |
|---|---|
| 保険期間 | 生命保険の契約の始まりの日と終わりの日。 |
| 満了 | 保険期間が終了する日。契約はそれ以上延長されない。 |
| 延長定期保険 | 保険料の払い込みをやめ、その時点の解約返戻金をもとに、死亡保障のみの定期保険へ変更する方法。自動的な切替えではない。 |
| 延長定期保険の保障期間 | 変更時の解約返戻金や契約内容などで決まり、元の契約より短くなることがある。 |
| 生存保険金 | 延長定期保険への変更で必ず受け取れるものではない。元の契約の種類と変更後の条件を確認する。 |
| 注意点 | 契約時に将来の生活設計を考慮し、保障内容や保険料を適切に設定すること。保険の内容をよく理解し、疑問点は保険会社の担当者に相談すること。 |
まとめ
保険料の支払いを続けにくいとき、契約によっては延長定期保険へ変更できます。このときは、その時点の解約返戻金をもとに死亡保障を一定期間残します。延長充当金はこの変更に充てるお金に関する用語で、保険料を一時的に猶予する制度ではありません。
延長定期保険に変更できた場合、死亡保険金は原則として元と同じ額ですが、保障期間が短くなることがあります。元の契約に付いていた特約は消えます。保険料を払えなくなれば自動的に切り替わるわけではないため、早めに保険会社へ相談しましょう。
変更後の保障期間は、その時点の解約返戻金、年齢、契約内容などによって決まります。過去に払った保険料の総額だけでは判断できません。必要な時期まで保障が続くか、変更前に具体的な満了日を確認してください。
保険に入るときは、保険料の支払いが難しくなった場合に、払込猶予、自動振替貸付、保障額の減額、延長定期保険や払済保険への変更のうち、どの方法が使えるかも確認しましょう。制度ごとに契約の扱いや残る保障が違います。
支払いに困ったら、払込猶予期間が終わる前に保険会社へ連絡しましょう。現在の契約で使える方法と、変更後の保険金額・保障期間・特約の扱いを具体的に聞くと、自分に合う方法を選びやすくなります。
