保険の要!アンダーライティングとは?

保険について知りたい
先生、「アンダーライティング」ってよく聞くんですけど、難しそうでよくわからないんです。簡単に説明してもらえますか?

保険のアドバイザー
『アンダーライティング』は、保険会社が申込みの危険を見て、契約を引き受けるか、どんな条件で引き受けるかを判断する仕事だよ。保険料は商品の仕組みや契約条件にもよるので、審査担当者が一人ずつ自由に値段を決めるわけではないんだ。
保険について知りたい
なるほど。つまり、入る人のリスクを見て、保険を売るかどうか、売るならいくらで売るかを決める仕事ってことですね。
保険のアドバイザー
そうだね。保険会社は引受基準に沿って判断するよ。持病があれば必ず入れないということではなく、通常の条件、割増保険料、保障の一部制限など、結果は商品と健康状態によって変わるんだ。
アンダーライティングとは。
『アンダーライティング』とは、保険会社が申込みの危険を評価し、契約を引き受けるか、どのような条件で引き受けるかを判断する業務です。生命保険では、告知された健康状態や職業などを確認します。引き受ける場合に割増保険料や一部の保障の制限が付くこともあります。商品全体の保険料率を定める仕事や、契約後に保険金を支払うか判断する仕事とは区別しましょう。
保険契約の審査

保険会社は申込みを受けると、商品に応じて必要な情報を確認し、引き受けるか、どの条件で引き受けるかを判断します。生命保険では健康状態や職業、自動車保険では車や前の契約の情報など、確認する項目は保険の種類によって違います。
引受審査は、申込みごとの危険を見て、契約条件を判断する手続きです。保険料の基準は商品ごとに設けられており、個々の審査だけで商品の価格全体を決めるわけではありません。
審査の結果によっては、保険料が通常よりも高くなる場合や、保障される範囲が狭くなる場合があります。また、場合によっては、残念ながら契約をお断りせざるを得ないこともあります。これは保険会社が将来の保険金支払いに備え、経営を安定させるために必要な措置です。
健康状態によって、生命保険に割増保険料や一部の保障を対象外にする条件が付く場合があります。職業による扱いも、保険の種類と商品の基準によって異なります。持病や特定の仕事があれば必ず加入できない、とは言えません。
引受審査は、保険会社が契約の危険を見極めるために必要な手続きです。ただし、審査を受けたから、どんな事故でも必ず保険金が支払われるわけではありません。支払われる範囲は契約の保障内容と約款で確かめましょう。
危険の評価
保険を引き受けるかどうかの大切な決め手は、危険度を見極めることです。これは、将来保険金が支払われる可能性の高さを測る作業で、保険会社の中核を担う重要な仕事です。
生命保険では、年齢や健康状態、職業などが引受条件に関係します。喫煙の有無を保険料に反映する商品もありますが、すべての商品で同じ項目を審査するわけではありません。告知書で尋ねられたことを正確に伝えましょう。
自動車保険では、車の用途や型式、運転者の範囲、前契約の等級や事故の有無などが保険料に影響します。大きな車なら必ず事故を起こしやすい、という説明は正確ではありません。使う車と契約条件を確認しましょう。
火災保険では、建物の構造や所在地、補償する事故、保険金額などが保険料に関係します。古い建物や木造住宅だから必ず高い、特定の地域は火事が多いと一律には決められません。見積りの条件を比べましょう。
保険料は、保険会社が商品ごとに定める基準と、契約する保障内容などによって決まります。危険が高い人ほど、どの保険でも必ず保険料が上がるという単純な仕組みではありません。引受条件と見積りの内訳を確認することが大切です。
| 保険の種類 | 評価項目 |
|---|---|
| 生命保険 | 年齢、健康状態、職業など。喫煙の有無を確認する商品もある |
| 自動車保険 | 車の用途・型式、運転者の範囲、前契約の等級や事故の有無など |
| 火災保険 | 建物の構造・所在地、補償内容、保険金額など |
契約条件の決定
保険会社は、商品の引受基準に沿って、申込みを受けるか、どんな条件を付けるかを判断します。個々の申込みで商品全体の保険料率まで決めるわけではありません。
生命保険では年齢や保障額、健康状態などによって提示される条件が変わる場合があります。ただし、持病がある人や危険な職業の人は必ず保険料が高くなるとは限りません。保険会社と商品ごとの条件を確認しましょう。
保障される病気や事故は、まず商品と約款で決まります。引受時に健康状態に応じて特定の部位を一定期間対象外にする条件が付く場合もあります。一方、持病や既往症、戦争、テロによるけがが、どの保険でも一律に対象外になるわけではありません。契約ごとの保障範囲を確認しましょう。
保障の開始日や、病気ごとの待ち期間・免責期間は商品と約款によって異なります。入院したら必ず一定期間は給付金が出ない、という共通ルールはありません。加入前に、いつから何が保障されるかを確認してください。
また、契約者によっては、健康診断書の提出を求められる場合があります。これは、契約者の健康状態を詳しく把握し、より正確な保険料や保障内容を決定するために必要な手続きです。健康診断の結果によっては、保険料が変わる場合や、契約をお断りする場合もあります。
このように、保険引受によって契約者と保険会社双方にとって、納得できる契約条件が設定されます。保険に加入する際は、契約条件をよく理解し、自分に合った保険を選ぶことが重要です。
| 項目 | 詳細 |
|---|---|
| 保険料 | 年齢、保障額など商品の条件による。健康状態や職業により割増し等が付く場合もある |
| 保障の範囲 | 商品と約款で決まる。健康状態に応じて特定の部位を一定期間対象外にする条件が付く場合もある |
| 待ち期間 | 保障開始までの期間や一部の病気の免責期間は商品による。入院後に一律の待ち期間があるわけではない |
| 健康診断書 | 契約者の健康状態を把握するために提出を求められる場合がある。結果によって保険料が変わる、契約を断られる場合もある。 |
保険料の算出
保険料は、将来起こりうる事故や病気など、予測できない出来事に対して備えるための費用です。この費用は、単純に決まるのではなく、様々な要素を考慮した上で、慎重に計算されています。
保険料は、商品ごとの事故や病気の見込み、保障内容、契約条件などを基に設定されます。職業や持病があれば必ず高くなるとは限らず、保険会社の引受基準によって扱いが変わります。
また、保険会社も事業として成り立たせる必要があるため、会社の運営に必要な費用や利益も保険料に含まれています。事務手続きや顧客対応、システムの維持管理など、様々な業務を行うためには費用がかかります。これらの費用を賄うためにも、保険料の一部が充てられています。
さらに、保険料の計算には、加入者の年齢や性別、保障内容なども影響します。若い人よりも高齢者のほうが病気やケガのリスクが高いため、高齢者の保険料は高くなる傾向があります。また、保障される範囲が広ければ広いほど、保険料も高くなります。
保険料は、保障内容や契約条件を基に見積もられます。引受審査の結果、割増しなどが付く場合もありますが、審査だけで一人ずつ自由に保険料を決めるわけではありません。提示された保障と費用を比べましょう。
| 要素 | 説明 |
|---|---|
| リスクの程度 | 危険の評価は商品・契約条件による。持病や職業だけで必ず保険料が高くなるわけではない |
| 運営費用と利益 | 保険会社の運営に必要な費用(事務手続き、顧客対応、システム維持管理など)や利益も保険料に含まれる。 |
| 加入者の属性 | 年齢や保障内容、車の型式や等級など、保険の種類に応じた条件が影響する |
名称の由来

保険用語でよく耳にする「保険引受」という言葉。実は、この言葉は「書き付け」という言葉から変化したもので、その起源はイギリスのロイズ保険市場にあります。大航海時代、多くの船が世界を駆け巡り、同時に海難事故のリスクも高まっていました。そこで、船や積み荷を守るための仕組みとして、保険の必要性が高まりました。ロイズ保険市場では、船主や貿易商が安全な航海と取引の成功を願い、保険業者にリスクの保障を求めました。
保険業者は、提示された航海の危険度や船の状態、積み荷の価値などを綿密に調べ、保険を引き受けるかどうか、そして、引き受ける場合の保険料はいくらにするかを慎重に検討しました。このリスクの評価と保険料の決定こそが「保険引受」の始まりです。当時、保険を引き受けることを承諾する際、保険業者は契約内容の書面の末尾に自分の名前を記帳しました。この行為が「下に書く」という意味の「書き付け」という言葉の由来となり、それが転じて「保険引受」と呼ばれるようになったのです。
現在の保険会社では、引受担当者が商品ごとの基準に沿って、申込みの危険と条件を確認します。商品の保険料率を設計する仕事は、申込み一件ごとの引受判断とは別です。
| 用語 | 説明 |
|---|---|
| 保険引受 | 申込みの危険を評価し、契約を引き受けるか、どの条件で引き受けるかを判断する手続き |
| 書き付け | 保険引受の起源となった言葉。ロイズ保険市場で、保険業者が契約内容の書面に名前を記帳した行為 |
| ロイズ保険市場 | 保険引受の起源となった場所。大航海時代、船や積み荷のリスクを保障するために発達した |
| 現代の保険引受 | 商品ごとの基準に沿い、申込みの危険と引受条件を確認する |
保険会社の健全性

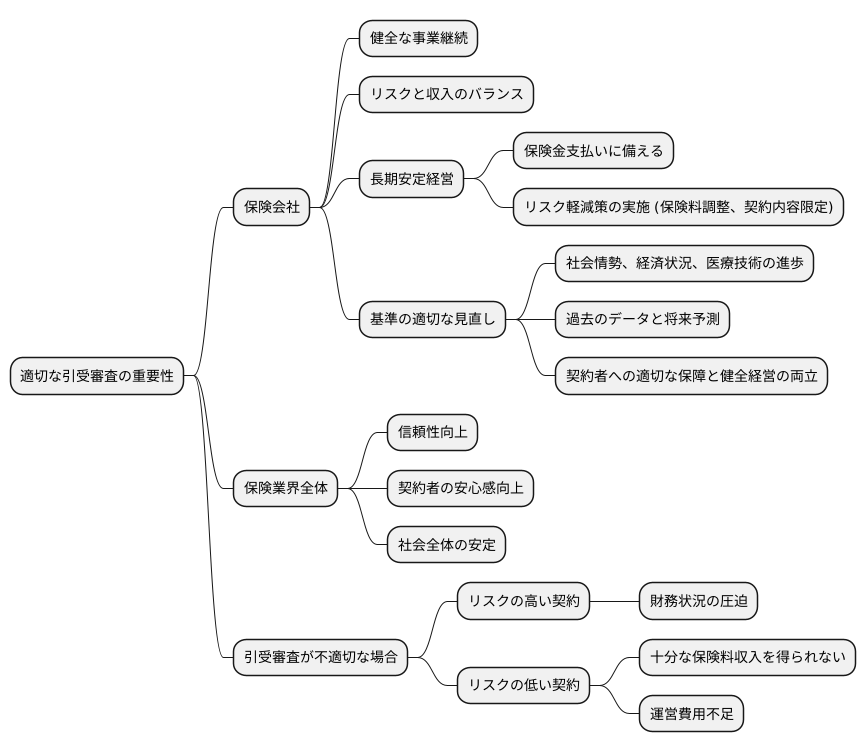
保険会社が健全な事業を続けるためには、適切な引受審査は欠かせない要素です。引受審査とは、保険会社が保険契約を受け入れるかどうか、どのような条件で受け入れるかを判断する審査のことです。この審査が適切に行われていないと、会社経営に大きな影響を与える可能性があります。
危険に見合わない条件で契約を引き受ければ、保険会社の支払いに影響する場合があります。一方、危険の低い契約を引き受けること自体が、運営費用を賄えない原因になるとは限りません。商品の保険料と引受条件を適切に設定することが重要です。
引受審査は、商品ごとの基準に沿って契約の危険と条件を確認する役割を持ちます。保険料率の設計や、契約後の保険金支払いの判断とは別の仕事です。
保険会社は、常に変化する社会情勢や経済状況、医療技術の進歩といった様々な要因を考慮しながら、引受審査の基準を適切に見直していく必要があります。過去のデータだけでなく、将来予測も踏まえた上で、その時々に合った引受審査を行うことが、契約者に対する適切な保障の提供と、会社の健全な経営の両立を実現するために不可欠です。
適切な引受審査は、保険会社単体の経営だけでなく、保険業界全体の信頼性向上にも大きく貢献します。保険会社が健全に経営を続けることで、契約者は安心して保険に加入することができます。これは、社会全体の安定にもつながる重要な要素と言えるでしょう。