
保険の主契約とは?

保険について知りたい
先生、「主契約」ってよく聞くんですけど、何のことですか?

保険のアドバイザー
そうだね。「主契約」とは、保険契約の基本となる部分のことだよ。例えるなら、家の土台のようなものだね。この土台の上に、色々なオプションを付け加えていくことができるんだ。
保険について知りたい
オプション…ですか?
保険のアドバイザー
そう、生命保険なら、例えば終身保険を主契約にして、商品で認められる場合に定期保険特約や入院に備える特約を付けられるよ。火災保険や地震保険を生命保険の特約として付けるわけではないんだ。
主契約とは。
生命保険の主契約は、保障の土台となる部分です。終身保険、定期保険、養老保険、医療保険などが主契約になる商品があります。ただし、近年は複数の保障を組み合わせ、従来の主契約という区分を置かない商品もあります。
この主契約に、入院の保障や一定期間の死亡保障といった『特約』を付け加えることで、より充実した保障内容にすることができます。例えば、主契約は終身保険だけど、特約で一定期間の死亡保障を追加する、といったこともよくあります。
特約は主契約に追加する保障で、一般に特約だけでは契約できません。主契約が終わると、付いている特約も終了するのが通常です。ただし、期間や更新の条件は商品ごとに確認しましょう。
更新型の特約は、更新時の年齢などによって保険料が上がる場合があります。ただし、全ての特約が更新型ではなく、値上がりの有無も契約内容によります。
主契約の役割
生命保険の主契約は、保障の基本となる部分です。終身保険などでは主契約だけでも加入でき、必要に応じて特約を付けられます。一方、複数の保障を組み合わせる商品には、従来の主契約という区分がないものもあります。
主契約には、終身保険、定期保険、養老保険、医療保険などがあります。終身保険は生涯にわたる死亡保障、定期保険は一定期間の死亡保障、養老保険は一定期間の死亡保障と満期保険金に備えるものです。どの保障が必要かに合わせて選びましょう。
主契約のみでは保障内容が十分でない場合もあります。そんな時には、特約と呼ばれる追加の保障を付加することで、より自分に合った保険に仕立てることができます。特約は、主契約という基礎の上に、必要な保障を付け加えていくようなものです。例えば、入院時の保障を充実させたい、手術を受けた際にお金を受け取りたいといった場合、それぞれの目的に合った特約を付加することで、より手厚い保障を受けることができるようになります。
まず、必要な保障と保険期間を整理しましょう。主契約に特約を付ける商品なら、両方の保障内容と期間を確認します。組立型の商品なら、組み合わせる保障をそれぞれ確認してください。
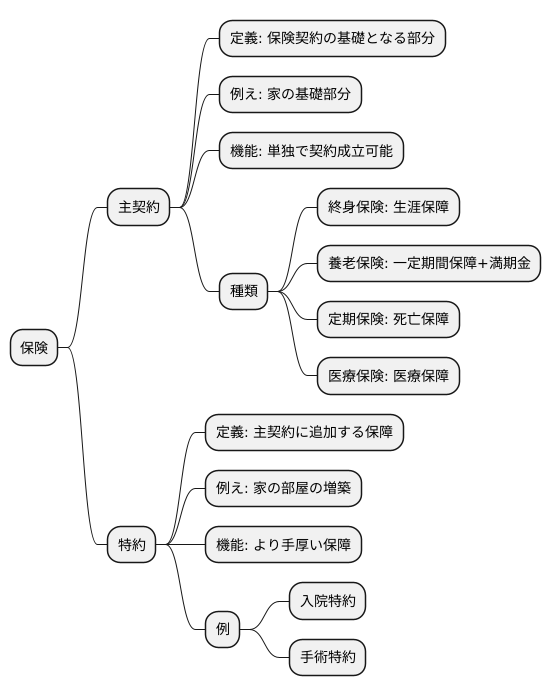
主契約と特約の関係
生命保険の主契約は保障の土台になる部分です。例えば終身保険を主契約にする商品があります。火災保険や地震保険は損害保険の分野で、生命保険の主契約や特約として付ける例ではありません。
生命保険の特約は、主契約に付けて保障を追加します。例えば、終身保険に定期保険特約を付けて、一定期間の死亡保障を増やす商品があります。どの特約を付けられるかは商品ごとに異なります。
通常の主契約と特約の形では、特約だけで加入することはできません。主契約が終わると特約も終了するのが一般的です。一方、主契約を設けず複数の保障を組み合わせる商品もあるため、商品の仕組みを確認しましょう。
主契約の内容によっては、付加できる特約の種類が限られることもあります。例えば、ある特定の主契約にのみ付加できる特約や、逆に付加できない特約も存在します。そのため、どのような保障を必要としているのかを明確にした上で、主契約と特約を適切に選択することが重要です。特約は、主契約でカバーしきれない部分を補完し、より充実した保障を実現するためのものです。色々な特約を検討し、自分に最適な組み合わせを見つけることで、いざという時に備えることができます。
| 項目 | 説明 | 例 |
|---|---|---|
| 主契約 | 通常の生命保険で保障の土台となる部分。主契約を設けない組立型の商品もある。 | 終身保険、定期保険、養老保険、医療保険などの商品。火災保険・地震保険は別分野。 |
| 特約 | 商品で認められる場合、主契約に保障を追加するもの。 | 定期保険特約、入院・手術に備える特約など。 |
| 主契約と特約の関係 | 通常は主契約に付けて契約する。主契約の終了に伴う扱いは契約内容を確認する。 | – |
| 特約の選択 | 主契約の内容によって付加できる特約の種類が異なる場合がある。 | – |
よくある主契約の種類

生命保険の主契約として、終身保険、定期保険、養老保険、医療保険などがあります。終身保険は生涯の死亡保障、定期保険は一定期間の死亡保障、養老保険は満期保険金を受け取れる商品です。貯蓄と保障の両方を考えるときは、保険料と解約時に戻る金額も確認しましょう。
| 主契約の種類 | 説明 | メリット | デメリット | 適している人 |
|---|---|---|---|---|
| 終身保険 | 一生涯の死亡保障を提供。被保険者死亡時に遺族に保険金が支払われる。 近年では貯蓄機能を持つものも。 |
生涯にわたる安心感 遺族の生活保障 貯蓄機能(一部商品) |
保険料が比較的高額 | 生涯にわたる安心が欲しい方 遺族の生活保障をしたい方 住宅ローンが残っている方など |
| 養老保険 | 一定期間の生存または満期時に保険金を受け取れる。契約期間中に被保険者が死亡した場合にも死亡保険金が支払われる。 | 満期保険金を受け取れる 死亡保障もある |
保障期間が限定的 | 将来の大きな支出に備えたい方 子供の教育資金や住宅購入資金などを計画的に準備したい方 老後資金を準備したい方 |
主契約と特約の期間
生命保険の主契約は基本となる保障で、特約はそこに追加する保障です。通常の形では特約だけの契約はできません。ただし、主契約という区分を設けず、複数の保障を組み合わせる商品もあります。
特約の保障期間は、主契約と同じとは限りません。特約の満了や更新時期、主契約の終了に伴う扱いを、契約内容で確かめましょう。
例えば、終身保険に10年間の定期保険特約を付けると、その特約は所定の期間で満了や更新を迎えます。終身保険の死亡保障は別に続きます。更新できる年齢や保険料は商品によって違います。
このように、特約の期間は主契約の期間を上限として設定されるため、保障内容だけでなく、保障期間についてもきちんと確認しておく必要があります。特に、長期にわたる保障を必要とする場合は、主契約と特約それぞれの期間をしっかりと把握し、将来のライフプランに合致する組み合わせを選ぶことが重要です。そうでないと、必要な時に保障が得られないという事態になりかねません。保険を選ぶ際には、契約内容をよく確認し、担当者に不明点を質問するなどして、十分な理解に努めましょう。

特約の更新時の注意点

生命保険や医療保険などの保障を補強する特約は、契約内容をよく理解しておくことが大切です。特に、定期的に更新が必要な特約の場合、更新のタイミングで保険料が見直され、上がる可能性があるという点をしっかりと把握しておきましょう。
更新型の特約では、更新時の年齢などを反映して保険料が上がる場合があります。ただし、全ての特約で必ず上がるわけではありません。更新後の保障と保険料を契約で確認しましょう。
更新時の保険料が気になる場合は、更新のないタイプや保障期間の長い商品も比べましょう。ただし、当初の保険料や総額も異なるため、更新回数だけで有利かどうかは決まりません。
さらに、更新時期が来る前に、他の保険会社の商品や、異なる特約の内容を比較検討することも重要です。もしかしたら、より自分に合った保障内容で、保険料が安い商品が見つかるかもしれません。
大切なのは、将来の保険料の負担額をきちんと見通しておくことです。無理なく払い続けられる範囲で特約を選び、家計に負担がかかりすぎないようにしましょう。そして、定期的に保険全体の内容を見直し、必要に応じて保障内容を調整していくことが、安心して生活していく上で大切です。
| 特約の注意点 | 保険料上昇の理由 | 対策 |
|---|---|---|
| 更新型の特約は更新時の年齢などで保険料が変わる場合がある。 | 年齢の上昇に伴うリスク増加 |
|