
社員配当金とは?仕組みとメリットを解説

保険について知りたい
社員配当金って、どんなものですか?

保険のアドバイザー
社員配当金とは、生命保険会社が相互会社の場合に、契約者(社員)に支払われる配当金のことだよ。生命保険の運営で余剰金が出た場合に、それを社員に還元する仕組みなんだ。
保険について知りたい
余剰金って、何ですか?
保険のアドバイザー
保険料は、将来の死亡者数や運用利回り、事業費を予測して計算されているんだけど、実際には予測と異なることがあるよね。その差額で生じた利益のことを余剰金というんだよ。
社員配当金とは。
生命保険の『社員配当金』について説明します。社員配当金とは、生命保険の契約内容や決算に応じて契約者に分配されるお金です。毎年必ず支払われるわけではありません。生命保険会社が相互会社という形態の場合、対象となる契約の契約者は、会社の構成員である「社員」となります。ここでいう社員は、会社で働く従業員のことではありません。生命保険の料金は、あらかじめ決められた死亡する人の数、運用で得られる利益、事業にかかる費用をもとに計算されます。しかし、実際には、これらの数字は最初に決めた通りになるとは限りません。もし、予定よりも良い結果が出てお金が余った場合、その余剰金は加入者に分配されます。この分配金のことを配当金と言います。そして、社員という立場である加入者に還元される配当金のことを、社員配当金と言います。
社員配当金の概要
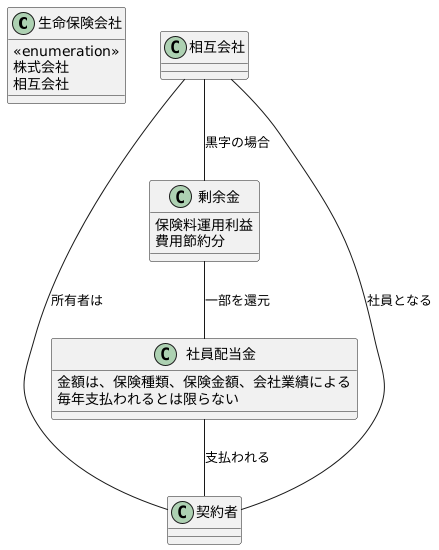
社員配当金とは、生命保険会社が相互会社である場合に、契約者(社員)に支払われるお金のことです。生命保険会社には株式会社と相互会社という二つの形態があります。株式会社は株主が所有者となりますが、相互会社は 契約者自身が所有者 となります。ただし、ここでいう「社員」は従業員ではなく、相互会社の構成員という意味です。社員となるかどうかは、契約や会社の定款によって決まります。
社員配当金は、会社が一年間の事業を終えた後の決算で黒字になった場合、その一部を社員に還元する形で支払われます。この黒字の部分を剰余金と言います。剰余金は、主に集めた保険料を運用して得た利益や、事業にかかる費用を節約することで生み出されます。たとえば、予定していたよりも事務作業にかかる費用が少なかった場合などは、剰余金が増える要因となります。つまり、社員配当金は、会社全体の業績が良い時に、社員である契約者にもその成果が分配される仕組みです。
配当金の額は、契約している保険の種類や、保険金額、そして会社の業績などによって変わります。例えば、同じ保険会社でも、医療保険と死亡保険では配当金の額が異なることがあります。また、同じ種類の保険でも、保障の金額が高いほど配当金も高くなる傾向があります。さらに、会社の業績が良いほど、剰余金も増えるため、配当金の額も多くなる可能性があります。
ただし、配当金の支払いは必ず毎年行われるとは限りません。会社の業績によっては、剰余金が出ない場合もあります。その場合は、配当金は支払われません。配当金は会社の業績に連動するため、配当額の変動も起こりえます。
このように、社員配当金は会社の業績次第で支払われるかどうか、そして金額も変動しますが、契約者にとっては嬉しい収入となることが多いです。生命保険への加入を検討する際には、社員配当金の有無や仕組みを確認しておくことが大切です。
社員配当金の仕組み

生命保険の掛け金は、加入者が将来受け取る保障と、保険会社が事業を運営していくために必要な費用を基に計算されます。この計算には、「予定死亡率」「予定利率」「予定事業費率」と呼ばれる三つの重要な要素が使われます。
まず、「予定死亡率」とは、加入者の年齢や性別、健康状態といった情報から、将来どれくらいの人が亡くなるかを予測した割合のことです。次に、「予定利率」とは、集めた掛け金を運用することで、どれくらいの利益を得られるかを予測した割合のことです。安全な運用を重視するため、比較的低い利率が設定されることが多いです。最後に、「予定事業費率」とは、保険会社が事業を運営していくために必要な費用、例えば事務処理や人件費などを見積もった割合のことです。
掛け金は、これらの予測に基づいて計算されますが、実際の結果が予測と異なる場合があります。例えば、医療技術の進歩によって、予測よりも亡くなる人が少なかったり、好景気の影響で、予測よりも高い運用益が出たり、効率的な経営によって、事業費が抑えられたりする場合があります。このように、実際の結果が予定よりも良かった場合に生まれる差額が「剰余金」と呼ばれます。
この剰余金は、保険会社のものだけではなく、有配当の契約では、契約内容に応じて加入者に還元されることがあります。これが「社員配当金」です。社員配当金は、加入者全体の公平性を保つように、それぞれの契約内容に応じて分配されます。配分方法は保険会社ごとに異なりますが、加入期間や掛け金の額などを考慮して計算されることが多いです。 社員配当金は、加入者にとって、保険料の一部が戻ってくるようなもの と言えるでしょう。加入者の立場から見ると、社員配当金が多い保険会社を選ぶことも、一つの判断基準となるでしょう。
| 要素 | 説明 | 影響 |
|---|---|---|
| 予定死亡率 | 加入者の年齢、性別、健康状態から将来の死亡者を予測した割合 | 実際の死亡者数が予測より少ないと剰余金が発生 |
| 予定利率 | 集めた掛け金の運用による利益の予測割合 | 実際の運用益が予測より高いと剰余金が発生 |
| 予定事業費率 | 保険会社が事業運営に必要な費用の予測割合 | 実際費用が予測より少ないと剰余金が発生 |
| 剰余金 | 実際の結果が予定より良かった場合に生まれる差額 | 社員配当金として加入者に還元 |
| 社員配当金 | 剰余金を加入者に還元したもの | 加入期間や掛け金の額に応じて分配 |
社員配当金のメリット
社員配当金には、加入者にとって様々な利点があります。まず家計への経済的な助けとなる点が挙げられます。保険料の一部が戻ってくるため、毎月の支払いの負担を軽くすることができます。戻ってきたお金の使い方も自由です。そのまま次の保険料の支払いに充てることもできますし、生活費の足しにすることも、貯蓄に回すことも可能です。
社員配当金の額には、会社の決算や契約内容が関係しています。ただし、配当金が多いという理由だけで、会社の経営が健全だとは判断できません。保険の種類や契約時の予定利率などによって配当額が異なるため、会社の経営状況は公表されている財務情報なども合わせて確認しましょう。
さらに、社員配当金は、会社と加入者との繋がりをより強くする効果も期待できます。配当金を受け取ることで、会社の一員として貢献しているという実感が湧き、会社への信頼や愛着が育まれると考えられます。これは、会社と加入者の良好な関係を築く上で大切な要素です。
このように社員配当金は、家計の助けとなるだけでなく、会社の経営状況の把握や会社との繋がりの強化といった面でも、加入者にとって大きなメリットをもたらす制度と言えるでしょう。
| 社員配当金の利点 | 詳細 |
|---|---|
| 家計の経済的支援 | 保険料の一部が還元され、家計負担を軽減。使い道は自由(保険料、生活費、貯蓄など)。 |
| 会社経営状況の把握 | 配当額は決算や契約内容によって異なる。配当額だけで経営の健全性は判断できない。 |
| 会社との関係強化 | 配当金受領により、会社への貢献を実感。信頼感や愛着が深まり、良好な関係構築に寄与。 |
社員配当金の注意点

社員配当金を受け取れることは、相互会社の対象契約の契約者にとって大きな喜びであり、家計の助けとなる場合もあります。しかし、社員配当金にはいくつかの注意点があり、それを理解した上で計画的に利用することが大切です。 社員配当金は必ずしも毎年受け取れるとは限りません。 会社の業績は常に変動するもので、業績が悪化した場合には、配当金が減らされたり、全く支払われないケースもあります。好調な年が続いても、将来も同様であるという保証はありません。社員配当金をあてにした支出計画は立てない方が賢明です。
配当金の額も一定ではありません。加入している保険の種類や契約金額、そして前述した会社の業績によって変動します。保険の種類によっては、配当金が高いものもありますが、その分、保険料も高くなる傾向があります。保険料と配当金のバランスを考慮し、自身に合った保険を選ぶ必要があります。配当金だけに頼って家計を管理することは、思わぬ落とし穴につながる可能性があります。配当金はあくまでプラスアルファの収入と捉え、基本的な家計は給与などの安定した収入源で賄うようにしましょう。
税金の扱いは、配当金をいつ、どのように受け取るかによって異なります。契約期間中に受け取る生命保険の配当金は、通常、支払保険料から差し引く扱いで、配当金自体には課税されません。一方、満期保険金や解約返戻金と一緒に受け取る配当金は、その受取額に含めて税金を計算します。保険料を負担した人と受け取る人の関係によっても扱いが変わるため、保険会社や税務署に確認しましょう。
| 社員配当金のメリット | 社員配当金の注意点 | 対応策 |
|---|---|---|
| 家計の助けとなる | 必ずしも毎年受け取れるとは限らない(会社の業績に依存) | 配当金をあてにした支出計画は立てない |
| 配当金の額は一定ではない(保険の種類、契約金額、会社の業績に依存) | 保険料と配当金のバランスを考慮して保険を選ぶ | |
| 契約期間中の配当金は通常課税されない。保険金や解約返戻金と一緒に受け取る場合などは扱いが異なる。 | 受取時期・方法と保険料負担者を確認し、保険会社や税務署へ相談 | |
| 配当金だけに頼った家計管理は危険 | 配当金はプラスアルファの収入と捉え、基本的な家計は給与などの安定した収入源で賄う |
まとめ

生命保険の契約者、特に相互会社と呼ばれる形態の会社と契約している方にとって、社員配当金は嬉しい制度です。これは、会社が事業を通じて得た利益の一部を、契約者である社員に還元する仕組みです。この還元金は家計の足しになるだけでなく、会社の経営状態を反映する指標にもなります。
生命保険への加入を考えている方は、社員配当金の有無や仕組みを事前に調べておくことが大切です。保険には様々な種類があり、社員配当金があるものとないものがあります。また、配当金の額や支給時期も会社によって異なります。自分の希望に合った保険を選ぶためには、これらの情報を比較検討することが重要です。
配当金の受け取り方には、保険会社に預けて利息を付ける「積立」、保険を買い増す「買増」、保険料の支払いと差し引く「相殺」、現金で受け取る方法があります。ただし、契約によって受け取り方が決まっていて、自由に選べないこともあります。ご自身の契約で利用できる方法を確認しましょう。
契約期間中に受け取る配当金が、すべて一時所得になるわけではありません。通常は支払保険料から差し引く扱いで、配当金自体には課税されません。満期保険金や解約返戻金と一緒に受け取る場合は、配当金をその受取額に含めて計算します。死亡保険金に含まれる場合は、保険料を負担した人や受取人の関係に応じた税金の扱いになります。
社員配当金は、生命保険を選ぶ際の重要な要素の一つです。しかし、保険を選ぶ際には、保障内容や保険料など、他の要素も合わせて考えなければなりません。社員配当金制度のメリットとデメリットをしっかりと理解し、上手に活用することが大切です。保険は、将来のリスクに備えるための大切なものです。じっくりと検討し、自分に最適な保険を選びましょう。
| 項目 | 内容 |
|---|---|
| 社員配当金とは | 相互会社の生命保険契約者に対し、会社利益の一部を還元する制度 |
| メリット | 家計の足しになる。配当額だけで会社の経営状態は判断できない。 |
| 種類 | 配当金あり/なし、金額・時期は会社により異なる |
| 受け取り方法 | 積立、保険の買増、保険料との相殺、現金支払など。 契約によって方法が決まっている場合もある。 |
| 税金 | 契約期間中の配当金は通常、支払保険料から控除され課税されない。保険金等と一緒に受け取る場合などは別に確認。 |
| 注意点 | 保障内容、保険料なども含め総合的に検討 |