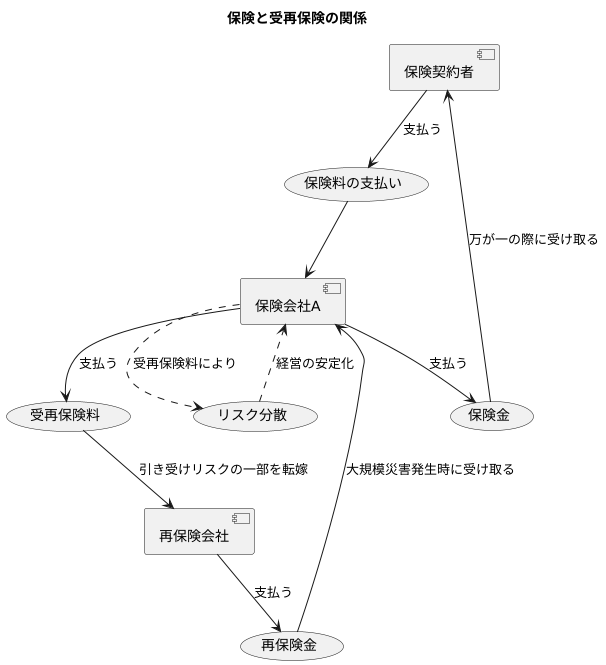
再保険料で安定経営:保険会社の知恵

保険について知りたい
先生、『受再保険料』って、なんですか?よくわからないです。

保険のアドバイザー
そうだね。『受再保険料』は、保険会社がお互いにリスクを分担するための仕組みである『再保険』と深く関係しているんだ。たとえば、A社が大きな建物の火災保険を引き受けたとしよう。A社はこのリスクをすべて自分で抱えるのではなく、一部をB社に引き渡すことがある。この時、B社はリスクを引き受ける代わりにA社からお金を受け取る。これが『受再保険料』だよ。
つまり、B社が受け取る保険料が『受再保険料』なんですね。A社が支払う側では、何と呼ぶんですか?
つまり、A社がB社にリスクを分けて、その分のお金を払うのが『受再保険料』ということですね。ということは、B社にとっての収入になるんですよね?
保険のアドバイザー
A社がB社にリスクの一部を引き受けてもらうために支払う保険料は、A社から見れば出再保険料や支払再保険料だよ。同じお金でも、受け取るB社から見た名前が受再保険料なんだ。
受再保険料とは。
『受再保険料』は、保険会社が別の保険会社から保険の責任の一部を引き受け、その対価として受け取る保険料です。責任を引き渡す側が支払う保険料は、出再保険料や支払再保険料と呼びます。受け取る側と支払う側を区別しましょう。
保険会社の備え
保険会社は、事故や災害で被災した人々にお金をお渡しするために、皆様から集めた保険料を大切に運用しています。しかし、大きな災害やたくさんの事故が同時に起こると、莫大な金額のお支払いが発生し、保険会社の経営を圧迫する可能性があります。このような事態に備えて、保険会社は様々な対策を講じています。その一つが、『再保険』という仕組みです。
再保険は、保険会社が引き受けた保険の責任の一部を、別の保険会社などに引き受けてもらう仕組みです。大きな災害などに備えて負担を分散できます。ただし、契約者への保険金支払いを再保険会社が直接肩代わりするという意味ではありません。元の保険会社と契約者との関係は続きます。
再保険には、他の保険会社からリスクを引き受ける代わりに、保険料を受け取る仕組みがあります。これを『受再保険料』と言います。これは、リスクを引き受ける対価として受け取るもので、保険会社にとって重要な収入源の一つです。受再保険料は、将来発生するかもしれない大きな災害に備えるための大切な資金となります。このように、再保険と受再保険料は、保険会社の経営を安定させ、皆様に安心して保険をご利用いただくために欠かせない仕組みなのです。

収入源としての役割
保険会社が自社で引き受けた契約を再保険に出すときは、再保険を引き受ける側へ保険料を支払います。その保険料は支払う側から見れば出再保険料、受け取る側から見れば受再保険料です。再保険に出す側の収入と、引き受ける側の収入を混同しないようにしましょう。
特に、再保険に特化した会社、すなわち再保険会社にとっては、受再保険料が主な収入源です。これらの会社は世界中の保険会社から様々なリスクを引き受け、その対価として受再保険料を受け取ることで事業を営んでいます。世界規模でリスクを見極め、適切な価格設定を行うことで、安定した収益を確保しています。また、常に変化する再保険市場の動向や世界の経済状況などを綿密に分析し、リスク管理を徹底することで、持続的な成長を目指しています。
再保険会社は、自然災害や大事故など、一度に大きな損害が発生しやすいリスクを多数引き受けています。そのため、リスクを適切に評価し、分散させることが非常に重要です。世界各地の保険会社から多様なリスクを引き受けることで、特定の地域や種類の災害に過度に集中することを避け、リスクを分散させています。また、高度な統計分析や数理モデルを用いて、将来の損害発生の可能性を予測し、それに基づいて受再保険料の価格を決定しています。これにより、大きな損害が発生した場合でも、健全な経営を維持できるよう、慎重なリスク管理を行っています。
| 項目 | 説明 |
|---|---|
| 保険料 | 保険会社にとって主要な収入源。自社で引き受けた保険契約から得られる。 |
| 受再保険料 | 保険会社(特に再保険会社)にとって重要な収入源。再保険を通じて、他の保険会社からリスクを引き受ける対価として得られる。 |
| 再保険のメリット(保険会社) | 再保険に出す保険会社は大きな損害の負担を分散できる。引き受ける側は対価を受け取る一方、損害を負担する |
| 再保険会社の事業 | 世界中の保険会社からリスクを引き受け、受再保険料を得る。世界規模のリスク見極め、適切な価格設定、リスク管理が重要。 |
| 再保険会社のリスク管理 | 世界各地の保険会社から多様なリスクを引き受け、リスクを分散。高度な統計分析や数理モデルを用いた損害予測、受再保険料の価格決定。 |
再保険の種類と保険料
保険会社が引き受ける危険をさらに別の保険会社に分散させる仕組み、それが再保険です。大きく分けて二つの種類があります。一つは比例再保険、もう一つは非比例再保険です。
比例再保険では、再保険会社が引き受ける割合に応じて、保険料と損害を分け合います。元の保険会社が再保険会社へ支払う保険料は、支払う側から見れば出再保険料、受け取る側から見れば受再保険料です。受け取った元の保険料の一定割合がそのまま再保険料になるとは限らず、契約条件によります。
非比例再保険では、契約で決めた額を超える損害などについて、再保険会社が所定の範囲で負担します。再保険料は、対象となる危険や支払限度額などを踏まえて決めます。元の保険会社には支払う保険料、再保険会社には受け取る保険料として記録されます。
再保険を利用する保険会社は、負担を減らすために再保険料を支払います。再保険を引き受ける会社は、保険料を受け取る代わりに損害を負担します。どちらの立場で『受再保険料』を見ているかを明確にすると、収支が理解しやすくなります。
| 種類 | 内容 | 利点 | 用途 | 受再保険料 |
|---|---|---|---|---|
| 比例再保険 | 元の保険契約の保険料と保険金を一定割合で再保険会社と分け合う | 計算が分かりやすく、管理しやすい | 小さな危険をたくさん抱えている場合に、全体の危険を安定させる | 元の保険会社が支払う出再保険料は、再保険会社から見ると受再保険料になる |
| 非比例再保険 | 元の保険契約で支払う保険金が一定額を超えた場合に、その超えた分を再保険会社が負担する | 巨額の保険金支払いが発生した場合に有効 | 起こる可能性は低いが、ひとたび起こると甚大な損害をもたらす危険に備える | 対象となる危険、支払限度額、契約条件などを踏まえて決める |
保険料の決め方
ここで扱う再保険料は、保険会社同士の再保険契約の保険料です。一般の人が火災保険や自動車保険を買うときの保険料とは、支払う人も目的も異なります。再保険を引き受ける範囲や限度額などを踏まえて決められます。
家庭向け火災保険の保険料は、建物の構造や所在地、補償内容などによって決まります。再保険料は、保険会社同士が分け合う危険と契約条件で決まる別の保険料です。二つを混同しないようにしましょう。
次に、自動車保険を例に見てみましょう。自動車保険は、事故を起こしてしまった場合の損害を補償する保険です。この保険料は、運転者の年齢や運転歴、車の種類や排気量などによって左右されます。若い運転者は、運転経験が浅いため、事故を起こす可能性が高いと見なされ、保険料が高くなる傾向があります。また、高性能なスポーツカーは、事故を起こした場合の修理費用が高額になるため、保険料も高くなります。
生命保険では、保険金は契約者が亡くなれば必ず支払われるわけではありません。保障の対象である被保険者について、契約で定めた支払条件が満たされたときに支払われます。一般の保険料と再保険料は、支払う相手も仕組みも異なります。
家庭向けの火災保険や自動車保険の保険料と、保険会社が再保険を利用するときの保険料は別に考えましょう。受再保険料は、再保険を引き受けた会社が受け取る側の呼び方です。
| 保険の種類 | 影響する要素 | 具体例 |
|---|---|---|
| 火災保険 | 家の構造、場所 | 建物の構造、所在地、補償内容などで変わる。 消防署との距離だけで決まらない |
| 自動車保険 | 運転者の年齢、運転歴、車の種類、排気量 | 若い運転者や高性能スポーツカーは保険料が高い |
| 生命保険 | 被保険者の年齢・健康状態、保障内容など。契約者と被保険者は区別する | 保障対象の被保険者と支払条件を確認する。契約者の死亡だけで決まるとは限らない |
健全な保険市場のために

保険会社は、大規模な災害に備えて再保険を利用する場合があります。このとき、再保険を引き受ける会社が受け取る保険料を受再保険料と呼びます。
元の保険会社が引き受けた責任の一部を別の保険会社に移すのが再保険です。元の会社が支払うのは出再保険料や支払再保険料であり、再保険会社が受け取るのが受再保険料です。
元の保険会社は再保険料を支払って、巨額損害の負担を分散できます。再保険会社は受再保険料を受け取る代わりに、契約で定めた損害を負担します。両社の立場でお金の流れを分けて理解しましょう。
再保険を使うことで、大きな損害を複数の会社で分担できる場合があります。ただし、受再保険料を受け取れば保険会社の経営が必ず安定するという意味ではありません。再保険会社にも損害負担が生じます。
受再保険料は、再保険を引き受ける会社にとっての収入です。元の保険会社が同じ再保険契約のために支払う保険料とは呼び方が違います。この区別を押さえると、再保険の収支が分かりやすくなります。