保険会社の基礎利益:利差益とは?

保険について知りたい
先生、利差益ってよくわからないんですけど、簡単に教えてもらえますか?

保険のアドバイザー
そうだね。生命保険会社は、みんなの保険料を集めて運用しているんだけど、その運用で得られる利益が、あらかじめ決めた予定利率よりも高かった場合に生まれる利益のことを『利差益』っていうんだよ。
保険について知りたい
つまり、運用がうまくいってお金がたくさん増えた時に生まれる利益ってことですね?
保険のアドバイザー
その通り! 単純な例で考えると、100万円に対する予定の運用収益が1%、実際の運用収益が2%なら、差は1%分の1万円だね。ただし、保険会社の実際の利差損益は、予定利率に基づく予定運用収支と実際の運用収支を比べて計算するので、元本に利率の差を掛けるだけではありません。
利差益とは。
生命保険会社の本業による利益を見る指標を「基礎利益」といいます。公表資料では、経常利益から有価証券の売買損益などのキャピタル損益と、臨時損益を除いて計算します。利差損益、費差損益、危険差損益という三つの要因から成り立つと考えることもできますが、表示上の計算式とは分けて理解しましょう。
まず「利差益」とは、あらかじめ想定していた運用利率よりも、実際の運用で得られた収入が多かった場合に生まれる利益です。
次に「費差益」とは、あらかじめ想定していた事業にかかる費用よりも、実際に事業にかかった費用が少なかった場合に生まれる利益です。
最後に「死差益」とは、あらかじめ想定していた死亡する人の割合よりも、実際に死亡した人の割合が少なかった場合に生まれる利益のことです。
基礎利益の構成
基礎利益は、生命保険会社の本業による利益を表す指標です。公表資料では、経常利益から有価証券の売買損益などのキャピタル損益と臨時損益を除いて計算します。内訳を考えるときは、予定した運用収益と実際の運用収益の差である利差損益、予定した事業費と実際の事業費の差である費差損益、予定した保険金・給付金などの支払額と実際の支払額の差である危険差損益という三つの要因が使われます。
| 基礎利益の構成要素 | 内容 | 影響要因 |
|---|---|---|
| 利差益 | 予定した運用収益と実際の運用収益の差 | 市場金利、運用実績 |
| 費差益 | 予定事業費 – 実際事業費 | 経営効率、技術革新 |
| 死差益 | 予定した保険金・給付金等の支払額と実際の支払額の差 | 死亡率の変動 |
| 臨時の損益 | 自然災害、金融市場の変動など | 予測困難なイベント |
利差益について
保険会社は、お客さまから集めた保険料を大切に運用し、将来の保険金支払いに備えています。この運用で得られる利益の一部が、利差益と呼ばれています。
保険会社は、保険商品を設計する際に、将来どれくらいの運用収入が見込めるかを予測し、予定利率として設定します。これは、いわば運用における目標値のようなものです。この予定利率は、保険料の算出にも使われます。例えば、予定利率が高いほど、同じ保障内容でも保険料は安くなります。逆に、予定利率が低い場合は、保険料は高くなります。
実際の運用で得られた収入が、この予定利率に基づいて見込まれた収入を上回った場合、その差額が利差益となります。つまり、運用成績が良かった場合に生まれる利益です。例えば、予定利率が1%で、実際の運用で2%の収益が得られた場合、その1%の差が利差益になります。運用収入は、株式や債券など様々な金融商品の組み合わせによって得られます。
利差損益は、市場金利や資産の運用状況、過去に契約した保険の予定利率などによって変わります。金利が低い時期には予定した運用収益の確保が難しくなる場合がありますが、金利が上がれば必ず利差益が増えるとも限りません。保険会社は安全性を考えながら、債券や株式などに分散して運用しています。
| 項目 | 説明 |
|---|---|
| 保険料 | お客さまから集められ、将来の保険金支払いに備えて運用される資金 |
| 予定利率 | 保険商品設計時に設定される、将来見込まれる運用収入の予測値。保険料算出の基礎となる。 |
| 予定利率と保険料の関係 | 予定利率が高いほど保険料は安く、低いほど保険料は高くなる。 |
| 利差益 | 実際の運用収入が予定利率を上回った場合の差額。 |
| 利差益の例 | 予定利率1%、実際運用利率2%の場合、利差益は1%。 |
| 運用収入源 | 株式、債券など様々な金融商品の組み合わせ。 |
| 低金利の影響 | 市場金利、運用資産、過去の契約の予定利率などによって利差損益は変わる。 |
| 保険会社の対応 | 分散投資、長期的な運用戦略など。 |
費差益について
保険会社を運営するには、さまざまな費用がかかります。社員へのお給料や事務作業などにかかる費用、宣伝広告費など、挙げればきりがありません。これらの費用をまとめて事業費と呼び、保険会社は、この事業費をあらかじめ予想して、保険料の中に織り込んでいます。この予想した事業費を予定事業費率といいます。予定事業費率は、過去のデータや今後の見通しなどを基に、慎重に見積もられます。
たとえば、新商品の開発や販売促進キャンペーンなど、大規模な事業展開を予定している場合は、その分の費用も予定事業費率に含まれます。また、景気の変動や社会情勢の変化なども考慮に入れて、将来の費用増加にも対応できるように設定されます。
費差益とは、実際に事業を運営した結果、予定していた事業費よりも実際の事業費が少なかった場合に生じる差額です。たとえば、予定した事業費が10億円で、実際には9億円だった場合、差の1億円が費差益となります。
費差益が生じる要因は様々ですが、主なものとしては、事業の効率化が挙げられます。たとえば、事務作業をコンピューターで自動化したり、販売網を効率化することで、人件費や事務処理費用などを削減できます。また、無駄な広告宣伝費を抑制したり、事務用品などのコスト削減を徹底することで、経費全体を抑えることも可能です。
保険会社は、加入者から集めた保険料を大切に管理し、責任ある経営を行うことで、この費差益を最大化しようと努めています。費差益は、会社の経営の健全性を示す重要な指標の一つであり、加入者への還元や、より良い商品・サービスの開発にも活用されます。無駄を省き、効率的な経営を行うことで、加入者にも会社にもメリットが生まれるのです。
| 項目 | 説明 |
|---|---|
| 事業費 | 社員の給料、事務作業費用、宣伝広告費など、保険会社を運営する上で必要な費用の総称。 |
| 予定事業費率 | 保険会社が事業費をあらかじめ予想し、保険料に織り込んだもの。過去のデータや今後の見通しに基づいて慎重に見積もられる。 |
| 費差益 | 実際の事業費が、予定事業費率よりも少なかった場合に生じる差額。会社のもうけの一部となる。 |
| 費差益発生要因 | 事業の効率化(事務の自動化、販売網の効率化、無駄な広告宣伝費の抑制、事務用品などのコスト削減など) |
| 費差益の活用 | 加入者への還元、より良い商品・サービスの開発 |
死差益について
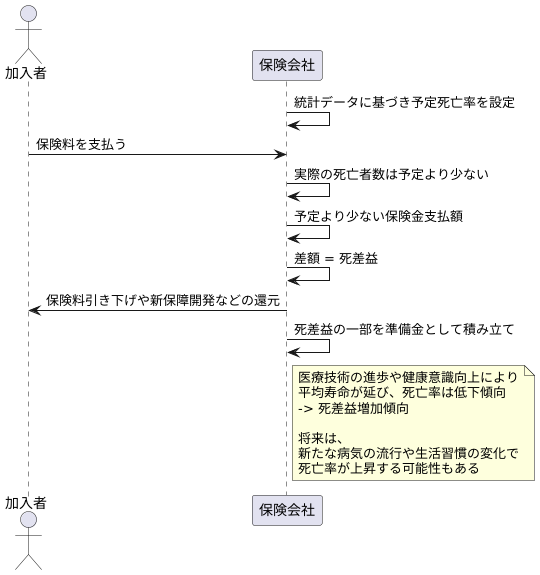
人が亡くなる確率は、時代とともに変化します。医療の進歩や健康への意識向上により、近年は長生きする方が増えました。そのため、保険会社が以前の統計データに基づいて予想したよりも、実際に亡くなる人の数が少なくなっています。
生命保険会社は、多くの人が加入する保険料を元に、将来支払う保険金を見積もります。この見積もりの際に、統計データを使って、どのくらいの割合の人が亡くなるのかを予測します。これを予定死亡率と言います。
ところが、実際には予想よりも亡くなる人が少ないため、予定していたよりも保険金の支払いが少なくなります。この差額が、生命保険会社にとっての利益となり、これを死差益と呼びます。
死差益は、生命保険会社にとって重要な利益の一つです。この利益は、保険料の引き下げや、新たな保障の開発などに活用され、加入者にとってより良いサービス提供へと繋がります。
死差損益は、予定死亡率などに基づいて見込んだ保険金・給付金等の支払予定額と、実際の支払額との差です。死亡率だけでなく、契約ごとの保険金額や給付金額も関係します。そのため、「平均寿命が延びたので死差益が増え続けている」と一律には言えません。
感染症の流行や災害などによって、実際の支払額が予定額を上回る場合もあります。死差益が出た場合の扱いは会社や商品によって異なり、有配当保険では会社全体の剰余や契約内容に応じて配当が出ることがあります。
まとめ
生命保険会社の本業による利益を見るときは、利差損益、費差損益、危険差損益という三つの要因が使われます。ただし、公表される基礎利益は、経常利益から有価証券の売買損益などのキャピタル損益と臨時損益を除いて計算します。基礎利益だけで会社の支払能力を判断するのではなく、ソルベンシー比率などの健全性を示す指標も合わせて確認することが大切です。