推定全損:知っておくべき保険の基礎知識

保険について知りたい
先生、「推定全損」ってよく聞くけど、普通の全損と何が違うんですか?

保険のアドバイザー
船舶保険では、船が実際に失われた場合を現実全損といい、修繕費などが保険価額を超える場合や、一定期間消息が分からない場合などを推定全損として扱う商品があるよ。自動車保険では『経済的全損』などの言葉を使うので、同じ条件だと思わないことが大切だね。
保険について知りたい
なるほど。じゃあ、船が少し壊れただけなのに、修理費用がすごく高くて、新しい船を買った方が安い場合は「推定全損」になるんですか?
保険のアドバイザー
そう。船舶保険なら、修繕費などが保険価額を超えると推定全損になる商品があるよ。ただし、新しい船の値段との単純比較では決まらない。約款を確認しよう。
推定全損とは。
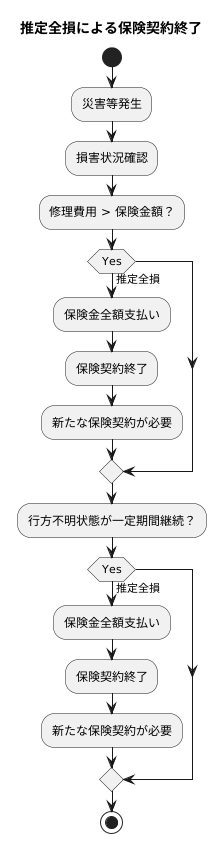
『推定全損』は、船舶保険などで使われる全損の区分です。船が完全に失われていなくても、修繕費などが保険価額を超えた場合や、消息が一定期間不明な場合などに、約款の条件に従って全損として扱います。三井住友海上の船舶保険には、最後の消息から60日間不明、使用できない状態が180日間続いた場合などの規定があります。ただし、この日数や条件をすべての保険に当てはめることはできません。また、全損保険金を受け取るとどの保険契約も自動終了する、という説明は誤りです。
推定全損とは
推定全損は、船舶保険などで、現実に船が完全に失われたと確認できなくても、約款で定めた条件を満たすと全損として扱うことです。修繕費などが保険価額を超える場合や、船の消息が一定期間分からない場合などが例です。
自動車保険では、修理費が車両保険金額以上になったときに全損と扱う商品があります。これは一般に『経済的全損』と呼ばれます。新車を買う費用と修理費を比べるのではなく、契約した車両保険金額や特約を確認する必要があります。船舶保険の推定全損と同じ規定とは限りません。
船舶保険では、最後の消息から一定期間、船の存否が分からない場合を推定全損とする商品があります。例えば三井住友海上の船舶保険約款は60日間不明という条件を定めています。適用には事故の状況や契約条件を確認する必要があり、行方不明なら直ちに全損になるわけではありません。
推定全損に該当する場合でも、支払額は保険金額、保険価額、約款、他の支払額などの条件で決まります。『必ず契約の保険金全額が支払われ、その瞬間に契約全体が自動終了する』とは一律に言えません。船や車に再び保険を付ける必要があるかも、契約先に確認しましょう。
推定全損は、損害保険において重要な考え方であり、契約者にとって大きな影響を与える可能性があります。ですから、保険契約の内容をしっかりと理解し、何が保障の対象となるのか、どのような場合に保険金が支払われるのかを事前に確認しておくことが大切です。もし保険契約の内容にわからない点があれば、保険会社に問い合わせて確認することをお勧めします。保険は、予期せぬ出来事から私たちを守る大切な仕組みです。正しく理解し、活用することで、安心して暮らすことができます。
| 推定全損のケース | 説明 | 結果 |
|---|---|---|
| 修理費用が高すぎる場合 | 船舶保険では、修繕費などの見積額が保険価額を超える場合など。新船の購入費との単純比較ではない。 | 約款に定める条件を満たす場合に推定全損となる。 |
| 物が所在不明の場合 | 船舶保険で、最後の消息から約款所定の日数、船の存否が不明な場合など。 | 事故の状況と約款の条件を確認して判断する。 |
推定全損と判断された場合の支払額や契約の扱いは約款によります。保険金を受け取ったら、残る補償や新たな契約の必要性を確認しましょう。
現実全損との違い
船舶保険でいう現実全損は、沈没して救助できない場合など、船が実際に失われた状態を指します。推定全損は、船が完全に失われたと確認できなくても、修繕費や消息不明の期間などが約款の条件に当てはまる場合です。これらの用語は、すべての損害保険で同じ意味・条件で使われるわけではありません。
例えば船は残っていても、修繕費などが約款で定める保険価額を超えれば、船舶保険で推定全損となる場合があります。一方、車の修理費が車両保険金額以上なら、車両保険では経済的全損として扱う商品があります。比べる金額と用語は契約によって異なります。
現実全損は船が実際に失われた場合、推定全損は船が残っていても約款で定める条件に当てはまる場合です。『修理費が新車の値段を超える』『盗難から一定期間経つ』という一つの基準を、船舶・自動車・建物の保険すべてに共通して使うことはできません。
どちらも全損として扱う場合がありますが、保険金の金額や支払後の契約の扱いは商品・約款によります。保険金額の全額支払いと契約全体の自動終了を、すべての場合の共通ルールと考えないでください。
| 項目 | 現実全損 | 推定全損 |
|---|---|---|
| 損害の状態 | 船が沈没し救助不能となるなど、実際に失われた状態。 | 船が残っていても、修繕費などや消息不明期間が約款の条件に当てはまる状態。 |
| 判断基準 | 実際の損失状況と約款の条件。 | 保険価額との比較や消息不明の日数など、船舶保険の約款に定める条件。 |
| 例 | 火災で家が全焼、事故で車が完全に壊れる | 修繕費などが保険価額を超える場合や、船の消息が約款所定期間不明な場合。 |
| 保険金 | 保険金額・保険価額・約款などに基づく。必ず無条件に全額とは限らない。 | 保険金額・保険価額・約款などに基づく。必ず無条件に全額とは限らない。 |
| 保険契約 | 対象物や契約の扱いは約款で確認。 | 対象物や契約の扱いは約款で確認。 |
適用される例
推定全損の条件は、保険の対象によって異なります。船舶保険の推定全損と、自動車保険の経済的全損、建物の火災保険における全損を、同じ基準で説明することはできません。以下は違いを知るための例です。
自動車保険では、修理費が車両保険金額以上となると全損扱いになる商品があります。これは経済的全損の例です。新しい車の価格との比較ではなく、契約した車両保険金額や特約の内容が大切です。
建物の火災保険でも、大きな損害を受けたときの保険金は契約内容により決まります。火災による損害と地震による損害は補償の種類が異なる場合があるため、『再建築費を超えたら火災保険で推定全損』と一律に考えないでください。
船舶保険では、船の存否が最後の消息から一定期間不明であることなどを推定全損の条件にする商品があります。三井住友海上の約款には60日間という規定がありますが、契約先の約款を確認してください。
盗難に遭った自動車などの支払条件も、契約した保険ごとに違います。盗まれた物が一定期間見つからなければ、どの保険でも船舶保険の『推定全損』になる、というわけではありません。
船舶保険では、修繕費や消息不明の期間などに基づいて推定全損を判断します。自動車や建物の保険には別の全損基準があります。支払額、事故後に保険の対象をどう扱うか、契約が続くかは、その商品や約款を確認してください。
| 種類 | 推定全損の例 |
|---|---|
| 自動車保険 | 修理費が車両保険金額以上の場合は、一般に経済的全損として扱う商品がある。 |
| 建物保険 | 建物の損害は火災保険・地震保険などの契約条件に従って判断。船舶保険の推定全損基準は使わない。 |
| 船舶保険 | 船の存否が約款所定期間不明な場合など。日数は契約により確認。 |
| 盗難保険 | 盗難による支払いは契約の補償内容・約款による。船舶保険の条件とは別。 |
船舶保険の例
船舶保険は、海上で起こる様々な危険から船舶を守るための大切な仕組みです。海上では、嵐や衝突事故などで船が沈んだり、行方不明になるなど、大きな事故が起こる可能性があります。このような事故が起こると、船を探す費用や引き上げる費用など、莫大な費用がかかることがあります。場合によっては、これらの費用が船そのものの価値を超えてしまうこともあります。そこで、船舶保険では、船が実際に全部失われていなくても、一定の条件を満たせば「推定全損」とみなして保険金を支払うという特別なルールがあります。
船舶保険の約款では、修繕費などが保険価額を超えた場合、最後の消息から60日間船の存否が不明な場合、180日間船を占有・使用できない場合などを推定全損とする商品があります。この日数は三井住友海上の約款にある例で、すべての船舶保険に共通するとは限りません。
推定全損となった場合の保険金は約款に従って計算されます。保険会社が船の所有権を自動的に取得する、という説明も正しくありません。三井住友海上の船舶保険約款は、被保険者が船を保険会社に委付して保険金を請求することはできないと定めています。事故後に船が見つかったときの扱いは、契約先に確認しましょう。
この「推定全損」という制度は、海運業を安定させるために重要な役割を果たしています。船の持ち主は、大きな事故が起きても保険金を受け取ることができるので、安心して事業を続けることができます。また、保険会社は、「推定全損」という制度を使って海難事故による損失を適切に処理することで、海運業界全体の安定に貢献しています。

保険契約の終了
推定全損は、船舶保険などで約款所定の条件を満たした場合の全損の区分です。修繕費などが保険価額を超えた場合や、船の存否が所定期間不明な場合などが例です。事故後に保険の対象や契約がどうなるかは、保険ごとの約款に従います。
全損として保険金が支払われても、その時点でどの保険契約も自動的に全部終了するとは限りません。船舶保険、自動車保険、火災保険では契約の単位や事故後の扱いが違います。契約の終了や変更が必要か、保険会社に確認してください。
車両保険で全損となった場合は、車の修理・買い替えや車両入替の手続きを保険会社に確認しましょう。保険金を受け取った時点で、自動車保険の契約全体が必ず終了するわけではありません。
船が行方不明となり推定全損の保険金が支払われた後に見つかった場合も、船や契約の扱いは約款と事故の経緯によって確認が必要です。元の契約は絶対に復活しない、所有権は必ず保険会社へ移る、と一律には言えません。
保険金の支払い後にどの補償が残るか、保険の対象を変更する必要があるかは契約によって異なります。事故が起きたら、まず契約先に支払条件とその後の手続きを確認しましょう。