異時重複保険:保障の重複と解決策

保険について知りたい
先生、『異時重複保険』って、保険が重複しているっていう意味ですよね?どういうことか、もう少し詳しく教えてください。

保険のアドバイザー
そうだね。同じ物に対して、複数の保険契約がある状態だよ。例えば、家財保険をA社とB社の両方で契約している状態だね。異時重複保険とは、こういう重複保険の中でも、契約した時期が違う場合のことを指すんだ。
保険について知りたい
なるほど。同じ物に複数の保険に入っている場合でも、契約時期が異なると『異時重複保険』になるんですね。でも、それだと何か問題があるんですか?
保険のアドバイザー
同じ損害を補償する契約が重なっていても、受け取れる保険金の合計は実際の損害額までです。現在の保険法では、先に契約した保険から順に支払うという一律の決まりではありません。各保険会社は契約に基づいて保険金を支払い、その後、保険会社どうしで負担額を調整します。
異時重複保険とは。
異時重複保険とは、同じ損害を補償する複数の損害保険を異なる時期に契約している状態です。現在の保険法では、契約した順番だけで支払う会社を決める仕組みではありません。各契約に基づく支払責任はありますが、保険金の合計が実際の損害額を超えることはなく、保険会社どうしで負担を調整します。
重複保険とは
家や車など、大切なものを守るために保険に入るのは当然のことです。しかし、同じ目的のために複数の保険に入っている場合、重複保険になっている可能性があります。これは、例えば火災で家が損害を受けた際に、複数の火災保険から保険金を受け取れる状態を指します。一見、たくさんのお金がもらえるので得したように思えますが、そう単純ではありません。
重複保険自体は違法ではありません。しかし、受け取れる保険金の総額は、実際に被った損害額を超えることはできません。例えば、100万円の損害を受けた場合、複数の保険に入っていたとしても、合計で受け取れるのは100万円までです。2つの保険会社にそれぞれ100万円ずつ入っていたとしても、合計200万円を受け取れるわけではないのです。これを比例填補の原則と言います。各保険会社は、契約している保険金額の割合に応じて保険金を支払います。
さらに、注意が必要なのは過剰保険です。これは、保険金額の合計が、実際の損害額を大幅に超えている状態です。例えば、500万円の家に対して、合計1000万円の火災保険に入っている場合などが該当します。このような場合、余分な保険料を支払っていることになります。過剰保険は法律で禁止されているわけではありませんが、無駄な出費につながるため、避けるべきです。保険を見直す際には、現在加入している保険の内容をきちんと確認し、保障額が適切かどうかを確認することが大切です。もし、重複保険や過剰保険になっている場合は、保険会社に相談して、契約内容を変更したり、解約するなどの手続きを行いましょう。目先の金額にとらわれず、本当に必要な保障内容を検討することで、家計の負担を軽減し、より効果的な備えができます。
| 項目 | 説明 | 例 |
|---|---|---|
| 重複保険 | 同じ目的の保険に複数加入している状態。違法ではないが、受け取れる保険金総額は損害額を超えない (比例填補の原則)。 | 100万円の損害に対し、A社とB社に100万円ずつ保険加入。合計200万円ではなく、100万円までしか受け取れない。A社とB社が契約割合に応じて支払う。 |
| 比例填補の原則 | 重複保険の場合、各保険会社は契約している保険金額の割合に応じて保険金を支払う原則。 | A社に80万円、B社に20万円の火災保険に加入し、100万円の損害を受けた場合、A社は80万円、B社は20万円を支払う。 |
| 過剰保険 | 保険金額の合計が実際の損害額を大幅に超えている状態。無駄な保険料を支払うことになる。違法ではないが避けるべき。 | 500万円の家の火災保険に合計1000万円加入している。 |
異時重複保険の仕組み
同じ物や財産に対して、複数の保険に加入することを重複保険と言いますが、これは大きく分けて二つの種類があります。一つは、複数の保険契約を同時に結ぶ同時重複保険、もう一つは時間をずらして結ぶ異時重複保険です。今回は、この異時重複保険について詳しく説明します。異時重複保険とは、同じ保険の対象に対して、異なる時期に複数の保険契約を結ぶことを指します。例えば、自宅を守るために火災保険に加入した後に、引っ越しなどをきっかけに、別の保険会社でもう一度火災保険に加入するような場合が、異時重複保険に該当します。
事故が起きた場合、契約者は重複している保険契約を保険会社へ知らせます。各保険会社は契約に基づいて保険金を支払いますが、複数社から受け取る合計額は実際の損害額が上限です。先に契約した会社が必ず全額を負担し、後の契約が支払われないという一律の順番はありません。
契約の順番よりも、どの補償が重なっているか、各契約の保険金額や支払条件がどうなっているかを確認することが大切です。事故の際は、重複している契約を各保険会社へ伝えましょう。
| 重複保険の種類 | 説明 | 保険金支払い例 |
|---|---|---|
| 同時重複保険 | 複数の保険契約を同時に結ぶ | – |
| 異時重複保険 | 同じ保険対象に対し、異なる時期に複数の契約を結ぶ 例:引っ越しを機に別の火災保険に加入 |
各社が契約に基づいて支払い、保険会社どうしで負担を調整する。受取総額は実際の損害額まで。 |
重複契約がある場合の保険金支払い
同じ損害を補償する契約が複数ある場合でも、契約時期の早い順に支払うという一律の決まりはありません。各保険会社が契約に基づいて支払い、受け取る保険金の合計が実際の損害額を超えないように調整します。
例えば損害額が100万円で、A社とB社に重複する補償がある場合、契約者が受け取れる合計は100万円までです。A社の契約が先だからA社だけが全額を負担する、B社の契約が無効になる、という意味ではありません。各社の負担は契約内容と法律に沿って調整されます。
各社の保険金額や免責金額などによって、実際の支払額は変わります。契約者がどの会社へ先に連絡したかだけで最終的な負担額が決まるわけではありません。重複する契約があることを申告し、各社の案内に従って請求します。
保険金の支払いは契約の順序だけでは決まりません。契約ごとの補償範囲、保険金額、免責金額を確認し、重複している契約を各保険会社へ知らせることが大切です。
保険金を請求する際には、それぞれの保険会社に連絡を取り、契約内容や事故の状況を詳しく説明しなければなりません。複数の保険会社とのやり取りは複雑になる場合もあります。もし手続きに不安がある場合は、保険代理店や弁護士などの専門家に相談することも考えてみましょう。専門家の助言を受けることで、よりスムーズに保険金請求を進めることができるはずです。
| ケース | A社保険金額 | B社保険金額 | 損害額 | A社支払額 | B社支払額 | 自己負担額 |
|---|---|---|---|---|---|---|
| ケース1 | 100万円以上 | 任意 | 100万円 | 100万円 | 0円 | 0円 |
| ケース2 | 50万円 | 50万円以上 | 100万円 | 50万円 | 50万円 | 0円 |
| ケース3 | 50万円 | 30万円 | 100万円 | 50万円 | 30万円 | 20万円 |
異時重複保険の注意点
いくつもの保険に加入していると、保障が重複してしまい、無駄な保険料を支払ってしまうことがあります。これを異時重複保険といいます。異時重複保険とは、同じ目的の保障を、異なる時期に複数の保険会社と契約している状態のことを指します。例えば、火災保険をA社と契約した後に、別のB社とも火災保険を契約した場合などが該当します。
重複契約があっても、複数の保険会社から受け取れる保険金の合計は実際の損害額までです。各契約の保険金額、免責金額、補償範囲によって支払額は変わります。補償が重なっていると保険料が無駄になることがあるため、契約内容を見直しましょう。
新しい保険に加入する際は、現在加入している保険の内容を必ず確認しましょう。保障内容が重複している場合は、どちらかの保険を解約するか、保険金額を減額することで、保険料を節約できます。また、定期的に保険証券を見直し、保障内容が現在の生活に合っているかを確認することも大切です。ライフステージの変化によって必要な保障額は変わるため、必要以上に高い保険料を払い続けていないか、注意深く見直す習慣をつけましょう。無駄な保険料を減らし、本当に必要な保障を適切な金額で備えることが、家計管理の重要なポイントです。
| 異時重複保険とは | 同じ目的の保障を、異なる時期に複数の保険会社と契約している状態 |
|---|---|
| 問題点 | 重複しても受取総額は実際の損害額まで。各契約の保険金額や免責金額などで支払額は変わる。 |
| 例 | 火災保険をA社とB社両方と契約している場合 |
| 対策 |
|
適切な保険設計の重要性
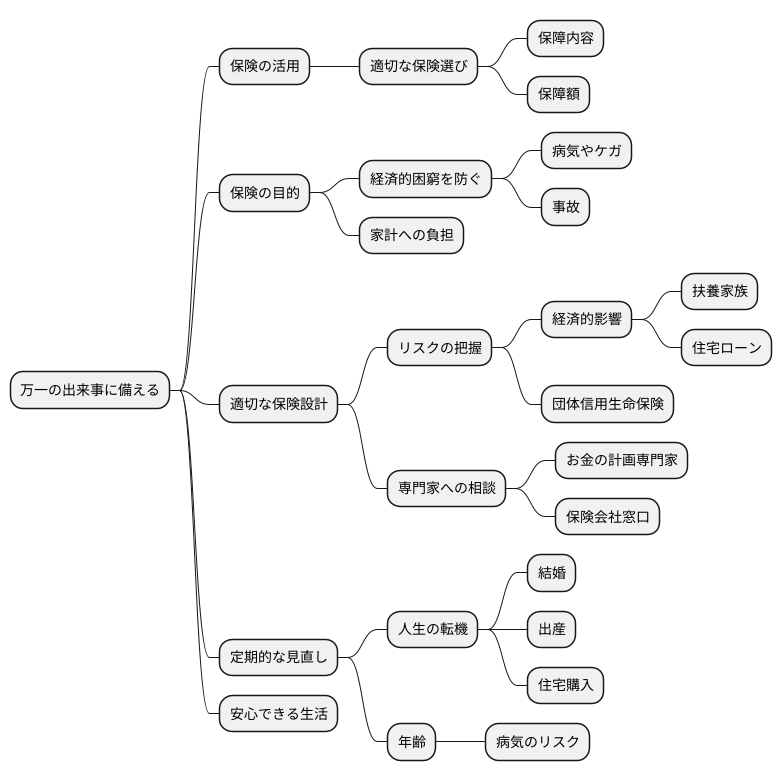
万一の出来事に備えることは、人生設計においてとても大切です。そのためには、保険という制度をうまく活用することが重要になります。しかし、自分に合った保険を選べている人は、意外と少ないかもしれません。多くの人が加入している保険は、本当に必要な保障内容なのか、保障の額は適切なのか、一度立ち止まって考えてみる必要があります。
保険に加入する目的は、予測できない出来事によって経済的に困窮することを防ぐためです。病気やケガで働けなくなった時、あるいは大きな事故を起こして多額の賠償責任を負った時、保険金によって生活を守ることができます。しかし、必要以上の保障に加入すると、毎月の保険料の負担が大きくなり、家計を圧迫することになりかねません。
適切な保険設計のためには、まず自分にとってどのようなリスクがあり、どの程度の経済的影響があるのかを把握する必要があります。例えば、一人暮らしの人と、扶養家族がいる人では、必要な死亡保障額は大きく異なります。また、住宅ローンを組んでいる場合は、団体信用生命保険への加入も検討する必要があります。
自分自身で判断することが難しい場合は、お金の専門家に相談することをお勧めします。例えば、お金の計画を立てる専門家や、保険会社の窓口で相談に乗ってくれる担当者に相談することで、自分に合った保険の種類や保障額についてアドバイスを受けることができます。専門家は、様々な状況を考慮し、家計の状況や将来のライフプランに基づいて、過不足のない最適なプランを提案してくれるでしょう。
さらに、一度設計した保険プランも、定期的に見直すことが重要です。結婚や出産、住宅の購入など、人生の転機で必要となる保障は変化します。また、年齢を重ねるにつれて、病気のリスクも高まります。定期的に見直しを行い、必要に応じて保障内容を調整することで、常に最適な状態を保つことができます。適切な保険設計は、将来への不安を軽減し、安心して暮らせる生活の基盤となります。