オーバーローン失効の注意点

保険について知りたい
『オーバーローン失効』って、お金を借りすぎて保険がなくなっちゃうってことですか?

保険のアドバイザー
そうだね。保険の解約返戻金、つまり解約した時に戻るお金の範囲内で借りる仕組みがあるんだ。借りたお金と利息がその金額を超え、保険会社から指定されたお金を期限までに払わないと、保険の効力を失うことがあるんだよ。
保険について知りたい
じゃあ、お金を返せば、また保険は使えるようになるんですか?
保険のアドバイザー
必ず戻せるわけではないんだ。契約によっては復活の申込みや健康状態の確認が必要で、保険会社の承諾も必要になるよ。解除されて元に戻せない契約もあるから、失効する前に保険会社へ相談しよう。
オーバーローン失効とは。
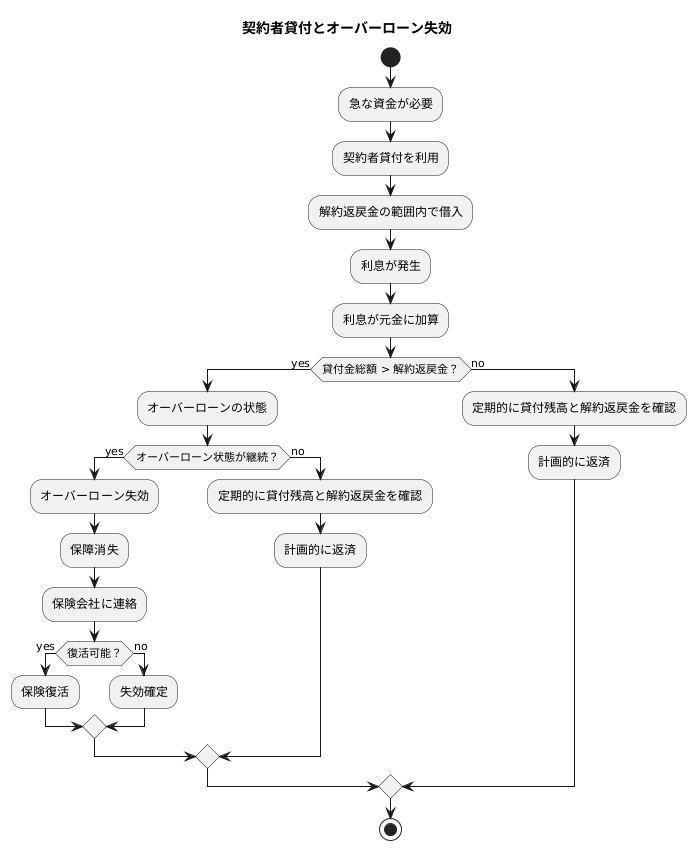
「オーバーローン失効」とは、契約者貸付の借入残高と利息の合計が解約返戻金を超え、保険会社から通知された金額を期限までに払わなかったために、保険の効力が失われることです。失効している間に起きた保険事故については、保障を受けられません。借入れの超過分を返せば、自動的に元の契約へ戻るわけではありません。復活を扱う契約では、申込みや健康状態の確認、必要な金額の払込み、保険会社の承諾などが必要です。また、商品によっては契約が解除され、元に戻せない場合もあります。
契約者貸付とは
生命保険には、契約者貸付という制度があります。これは、簡単に言うと、自分が加入している生命保険を担保にお金を借りる仕組みです。生命保険には解約返戻金と呼ばれる、解約時に払い戻されるお金があり、これを担保とすることで、お金を借りることができます。いわば、将来受け取るはずのお金の一部を、今すぐ使えるように前借りするようなものです。
契約者貸付の大きなメリットは、その手軽さにあります。解約返戻金をもとに借りるため、通常は借入れのための信用審査や保証人は不要です。ただし、利用できるのは、契約者貸付を扱う保険に加入している契約者です。掛け捨て型など、利用できない保険もあります。借りられる金額や手続きは、契約先へ確認しましょう。
金利も比較的低いことが多く、消費者金融やカードローンなどと比べて、負担が少ない点も魅力です。そのため、急な入院費用や、子どもの入学金、冠婚葬祭など、様々な用途でお金を必要とする人々に利用されています。
しかし、便利な契約者貸付にも、注意すべき点があります。それは、借入残高と利息が膨らみ、生命保険の保障を失うおそれがあることです。残高と利息の合計が解約返戻金を超えた場合、保険会社から通知された金額を所定の期日までに払わないと、契約が失効することがあります。失効中に起きた保険事故については、死亡保険金や入院給付金などを受け取れません。商品によっては失効ではなく解除となる場合もあります。
契約者貸付を利用する際は、返済計画をしっかりと立て、無理のない範囲で借り入れることが大切です。また、定期的に返済状況を確認し、解約返戻金の額を把握しておくことも重要です。便利な制度ではありますが、安易に利用するのではなく、計画的に利用することで、いざという時に役立つ制度として、そのメリットを最大限に活かすことができます。
| 項目 | 内容 |
|---|---|
| 定義 | 加入している生命保険を担保にお金を借りる制度。解約返戻金を担保として前借りするイメージ。 |
| メリット |
|
| 用途 | 入院費用、子どもの入学金、冠婚葬祭など |
| デメリット/注意点 |
|
| 対策 |
|
オーバーローン失効の仕組み
契約者貸付とは、自分が加入している保険の解約返戻金の所定の範囲内でお金を借りる制度です。全額返済だけでなく、一部ずつ返せる場合もあります。ただし、借入金には利息がつき、返済しなければ残高が増えていきます。残高と利息が解約返戻金を上回ると、「貸付超過」、つまり「オーバーローン」と呼ばれる状態になります。返済をいつまでも後回しにしてよいわけではありません。
貸付超過となった場合は、保険会社から指定された金額を、通知に書かれた期限までに払う必要があります。払わないと、契約が失効することがあります。失効中に起きた死亡や入院などには保障がないため、通知を放置しないことが大切です。なお、商品によっては契約が解除される扱いもあります。
オーバーローン失効を避けるためには、こまめな返済を心掛けることが重要です。余裕があるときは、少しでも多く返済するようにしましょう。また、定期的に解約返戻金の額と借入金の残高を確認し、オーバーローンの状態に陥っていないか注意することも大切です。加えて、契約している保険会社から送られてくる通知は必ず確認するようにしましょう。オーバーローンの危険性がある場合は、保険会社から連絡が来る可能性があります。
保険は、将来の万一に備えるための大切なものです。オーバーローン失効によって、その保障を失わないよう、契約者貸付の利用は計画的に行いましょう。万が一、返済が難しくなった場合は、すぐに保険会社に相談することが大切です。
失効と解約の違い
生命保険には「失効」と「解約」という二つの言葉があります。どちらも保障を受けられなくなる点は共通しますが、契約者が自分から契約を終わらせる解約と、保険料の未払いなどで効力を失う失効では、その後の扱いが異なります。
解約とは、契約者からの申し出によって保険契約を終わらせることです。これは、例えば、保険料の支払いが困難になった、保障内容を変更したい、といった契約者側の都合で、自分の意思で契約を終了させることを指します。解約した場合、それまでの契約は完全に消滅し、原則として復活させることはできません。解約時には、解約返戻金を受け取れる場合がありますが、その金額は払い込んだ保険料の総額よりも少ないのが一般的です。
一方、失効は、保険料の未払いなどで保険契約の効力が失われることです。契約者貸付でも、借入残高と利息が解約返戻金を超え、通知された金額を期限までに払わないと失効することがあります。ただし、商品や契約時期によっては「解除」となり、契約を元に戻せない場合があります。自分の契約の扱いを確認しましょう。
失効した契約でも、復活を扱う商品なら、決められた期間内に申込みができる場合があります。必要な保険料や貸付金などを払うだけでなく、健康状態の告知や診査、保険会社の承諾が必要になることがあります。健康状態などによっては復活できません。失効中に起きた保険事故まで、後から保障されるわけではない点にも注意しましょう。
このように、失効と解約は全く異なるものです。それぞれの意味合いを正しく理解し、保険契約を適切に管理することが大切です。
| 項目 | 解約 | 失効 |
|---|---|---|
| 保障がなくなるきっかけ | 契約者が解約を申し出る | 保険料の未払いなど、契約で定められた条件 |
| 終了の理由 | 契約者側の都合 (保険料支払困難、保障内容変更など) | 保険料の未払い、貸付超過後の指定金額の未払いなど |
| 復活の可能性 | 不可 | 商品が復活を扱い、申込み・健康確認・必要額の払込みなどの条件を満たし、保険会社が承諾した場合 |
| 返戻金 | あり (払い込み保険料総額より少ないのが一般的) | 払戻金がある場合もある。未返済の貸付金と利息は差し引かれる。 |
| 失効期間中の保障 | 該当なし | なし |
| 保障を再開する条件 | 該当なし | 復活の手続き・保障開始日など、契約の条件を確認 |
オーバーローン失効を防ぐには
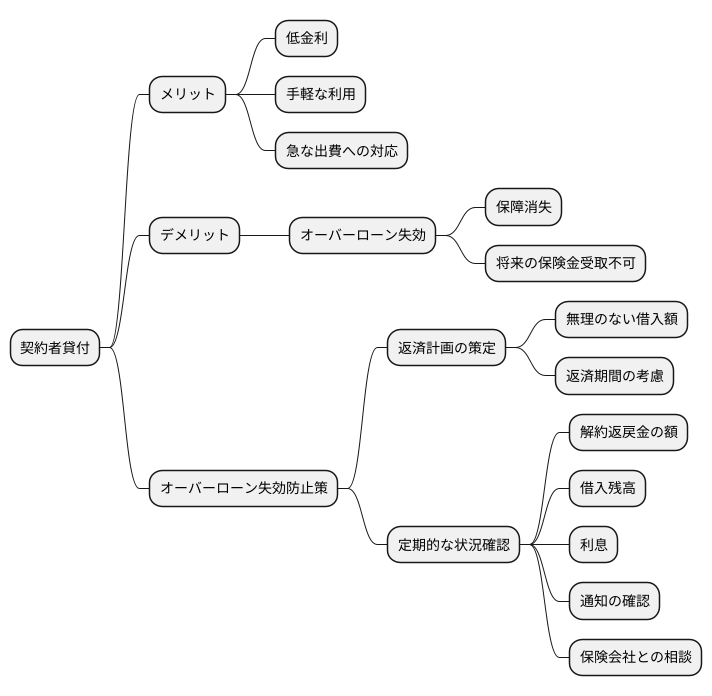
生命保険に契約者貸付という制度があることをご存知でしょうか?これは、自分が加入している保険の解約返戻金を担保にお金を借りることができる制度です。低金利で手軽に利用できるため、急な出費の際に助けとなる一面も持ち合わせています。しかし、この便利な制度には落とし穴があります。それが「オーバーローン失効」です。
契約者貸付では、借りたお金に利息がつきます。借入残高と利息の合計が解約返戻金を超え、通知された金額を期限までに払わないと、保険契約が失効する場合があります。失効中に起きた死亡や入院などには保障がありません。商品によっては契約が解除されることもあるため、通知に書かれた金額と期限を必ず確認しましょう。
オーバーローン失効を防ぐためには、まず契約者貸付を利用する際に、返済計画をしっかりと立てることが重要です。いくら借りられるかではなく、無理なく返済できる金額はいくらかを慎重に見積もり、計画的に利用しましょう。毎月の返済額だけでなく、返済期間も考慮に入れ、確実に返済できる計画を立てましょう。
また、定期的に解約返戻金の額と、借り入れの残高、利息を確認することも大切です。保険会社から送られてくる契約内容のお知らせや、オンラインサービスなどを活用して、現在の状況を把握しましょう。解約返戻金の額は、運用状況や保険の種類によって変動することがあります。そのため、定期的な確認が、オーバーローン失効の早期発見につながります。
一部の生命保険会社では、オーバーローンの危険性が高まった際に、契約者へ通知を送付しています。もしそのような通知を受け取った場合は、すぐに対応するようにしましょう。保険会社に連絡を取り、返済方法などを相談することで、失効を回避できる可能性があります。
契約者貸付は、計画的に利用すれば大変便利な制度です。しかし、油断すると大きな損失につながる可能性があります。大切な保険を維持するためにも、契約者貸付の利用は計画的に、そして借り入れ状況の確認を怠らないようにしましょう。
まとめ
生命保険には、契約者貸付と呼ばれる便利な制度があります。これは、自分が加入している保険を担保にお金を借りることができる仕組みです。急な資金が必要になった時などに、手軽に利用できるため、心強い味方となってくれます。しかし、この制度には思わぬ落とし穴も存在します。それは、オーバーローン失効と呼ばれるものです。
契約者貸付は、解約返戻金の所定の範囲内で借り入れる制度です。貸付金には利息がつき、返済しないと残高が増えていきます。残高と利息が解約返戻金を超えた場合は、保険会社から指定された金額を期限までに払う必要があります。払わずに失効や解除となると、その後の保障を失ってしまいます。
契約者貸付は安易に利用すべきではありません。利用する際は、必ず返済計画を立て、定期的に貸付金の残高や解約返戻金の状況を確認することが大切です。家計簿をつける、返済期日を設定するなど、計画的に返済を進めましょう。また、余裕があれば、追加で返済を行うことも有効な手段です。
万が一、オーバーローン失効してしまった場合は、すぐに保険会社に連絡しましょう。状況によっては、復活の手続きができる場合があります。諦めずに、まずは相談することが重要です。保険は、将来の不測の事態に備えるための大切な備えです。契約内容をしっかりと理解し、不明な点があれば保険会社に確認するなど、適切に管理・利用することで、その真価を発揮します。日頃から保険証券や契約内容を確認する習慣を身につけ、安心して保険を活用できるようにしましょう。