
雑損控除:思わぬ損失を税金で軽減

保険について知りたい
先生、「雑損控除」ってよく聞くけど、どんな時に使えるんですか?例えば、自転車が盗まれた時とかはどうですか?

保険のアドバイザー
通勤や買い物など、日常生活に必要な自転車が盗まれた場合は、雑損控除の対象になる可能性があります。ただし、保険金で補われた分は損失額から差し引きます。
保険について知りたい
普段の生活で使う自転車なら、対象になることがあるんですね。趣味用の高価なロードバイクはどうですか?
保険のアドバイザー
趣味や娯楽のために持っている高価な自転車は、「生活に通常必要でない資産」と判断され、対象外になる場合があります。使い方や価値によって扱いが変わるため、迷うときは税務署へ確認しましょう。
雑損控除とは。
災害、盗難、横領によって生活に通常必要な住宅や家財などに損害を受けたとき、その損失の一部を所得から差し引ける制度です。対象になる財産の所有者、損害の原因、控除額の計算方法には条件があります。
雑損控除とは
雑損控除は、災害、盗難、横領によって生活用の財産に損害を受けたときに利用できる所得控除です。火災、地震、台風、大雨、落雷などの災害のほか、害虫などの生物による異常な災害も対象になる場合があります。
対象となる財産は、納税者本人、または納税者と生計を一にする親族が所有する生活用の財産です。その親族には所得要件があり、2026年分は合計所得金額62万円以下であることが条件です。別居していても、生活費や学費などを継続して送っており、生計を一にしていると判断できる場合があります。
事業用の資産、棚卸資産、別荘、趣味や娯楽のために持つ資産は対象外です。1個または1組の価額が30万円を超える貴金属、書画、骨董なども「生活に通常必要でない資産」とされ、雑損控除の対象になりません。
| 項目 | 内容 |
|---|---|
| 対象となる原因 | 災害、盗難、横領 |
| 対象となる財産 | 生活に通常必要な住宅、家財、衣服、通勤用の車や自転車など |
| 財産の所有者 | 納税者本人、または生計を一にする一定所得以下の親族 |
| 対象外の例 | 事業用資産、棚卸資産、別荘、趣味・娯楽用の資産、一定の高価な貴金属・書画・骨董など |
| 保険金など | 損害を補った金額は、損失額から差し引く |
控除の対象となる損失
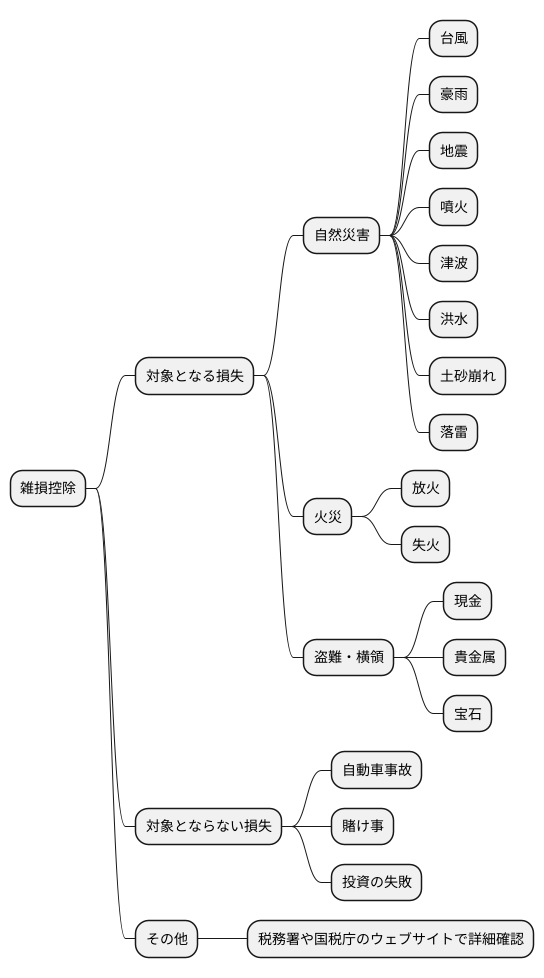
雑損控除の対象となる原因は、震災、風水害、冷害、雪害、落雷などの自然災害、火災や爆発、害虫などによる異常な災害、盗難、横領です。
一方、詐欺や恐喝による損失は対象になりません。投資の失敗、競馬や競輪などの損失、日常的な劣化、本人の故意による破損も対象外です。
交通事故による車両の損害が一律に「自動車保険で補償されるから対象外」になるわけではありません。雑損控除は、法律で定められた災害、盗難、横領による損失を対象にする制度です。通常の交通事故はこれらの原因に当たらないため、原則として対象外になります。
盗難に遭った自転車は、使い方によって判断が分かれます。通勤、通学、買い物など日常生活に必要な自転車は対象になる可能性があります。趣味用の高価なロードバイクなどは、生活に通常必要でない資産として対象外になる場合があります。
控除額の計算方法
雑損控除額は、次の二つの式で計算し、金額が大きい方を使います。
1つ目の式は、「損失額から保険金などで補われる金額を引いた額」から「総所得金額等の10%」を差し引く方法です。損失額には、災害に関連してやむを得ず支出した費用を含めます。
2つ目の式は、「災害関連支出の金額から保険金などで補われる金額を引いた額」から5万円を差し引く方法です。2つ目は災害に関連する支出がある場合の計算で、盗難や横領だけの場合には使いません。
例えば、損失額が100万円、保険金が30万円、総所得金額等が400万円で、災害関連支出を別に考えない場合、1つ目の式は70万円から40万円を差し引き、30万円となります。実際の計算では、財産の損失額や災害関連支出、保険金の内訳を確認してください。
| 計算 | 式 | 注意点 |
|---|---|---|
| 1つ目 | (損害金額+災害等関連支出-保険金等)-総所得金額等×10% | 災害、盗難、横領に共通する基本の計算 |
| 2つ目 | (災害関連支出-保険金等)-5万円 | 災害関連支出がある場合の計算 |
| 控除額 | 1つ目と2つ目のうち多い方 | 損失額が大きく控除しきれない場合は、一定条件で翌年以後3年間繰り越せる |
| 計算例 | (100万円-30万円)-400万円×10%=30万円 | 災害関連支出を別に考えない単純な例 |
| 確認資料 | 取得価額、時価、修理費、保険金、災害関連支出が分かる書類 | 損失額は買い替え費用と同じとは限らない |
控除を受けるための手続き
雑損控除を受けるには確定申告が必要です。被害を受けた財産、損害の原因、損失額、保険金などで補われた金額、災害関連支出を確認できる資料をそろえます。
災害の場合は、被害状況の写真、罹災証明書、修理や取り壊しにかかった費用の領収書などを保管します。盗難の場合は警察への届出内容、盗まれた物の購入価格や価値が分かる資料を用意します。保険金を受け取った場合は、保険会社の支払通知書も必要です。
申告期限を過ぎたら一切申告できない、というわけではありません。確定申告の義務がない人が税金の還付を受けるために行う還付申告は、原則として対象年の翌年1月1日から5年間提出できます。確定申告の義務がある人は通常の申告期限を守り、遅れた場合は早めに税務署へ相談してください。
| 手続き | 用意する資料の例 | 補足 |
|---|---|---|
| 被害状況の確認 | 写真、罹災証明書、警察への届出内容など | 被害の原因と範囲が分かるように残す |
| 損失額の確認 | 購入時の資料、修理見積書、領収書など | 買い替え費用がそのまま損失額になるとは限らない |
| 補填額の確認 | 保険金支払通知書、損害賠償の内容が分かる書類 | 保険金などで補われた分を差し引く |
| 確定申告 | 確定申告書、雑損控除の計算に必要な資料 | 還付申告は原則5年間提出できる |
注意点とまとめ
雑損控除は、災害、盗難、横領によって生活用の財産に損害を受けたときに使える制度です。詐欺や恐喝、投資の失敗、日常的な劣化などは対象になりません。
対象になるかどうかは、損害の原因だけでなく、財産の用途や所有者、親族の所得、保険金の有無によっても変わります。通勤や買い物に使う自転車は対象になる可能性がありますが、趣味用の高価な自転車は対象外になる場合があります。
控除額は国税庁の二つの式で計算し、大きい方を使います。被害に遭ったら、写真、領収書、警察への届出、保険金の通知書などを残し、判断に迷う場合は税務署や税理士へ相談しましょう。
| 確認項目 | 内容 |
|---|---|
| 原因 | 災害、盗難、横領に当たるか |
| 財産 | 生活に通常必要な財産か |
| 所有者 | 本人または生計を一にする一定所得以下の親族か |
| 補填 | 保険金や損害賠償金を受け取っていないか |
| 計算 | 国税庁の二つの式で計算し、多い方を使ったか |
| 手続き | 必要資料をそろえて確定申告する |
| 相談先 | 税務署または税理士 |