
お車の所有者の意味とは?

保険について知りたい
『お車の所有者』って、車の名義人と同じ意味ですか?

保険のアドバイザー
通常は車検証の所有者欄を確認します。ただし、保険の約款では、所有権留保付きの契約で車を買った人や、1年以上の有料リースで借りた人を、所有者として扱う規定があります。保険での扱いと、法律上の所有権が移ることは別なので、申し込む保険の案内を確認しましょう。
保険について知りたい
なるほど。じゃあ、もし車を友達から譲り受けて、名義変更はまだだけど、保険に入りたい場合は、友達が『お車の所有者』になるんですか?
保険のアドバイザー
車検証の名義だけで、一律に友達が所有者になるとはいえません。すでに譲り受けて引き渡しも済んでいるなら、実際の所有・管理の状況を保険会社に伝えて確認しましょう。名義変更中の車の扱いは、保険の規定によって異なります。
お車の所有者とは。
自動車保険の「お車の所有者」は、通常は車検証の所有者欄をもとに確認します。ただし、約款には、所有権留保付きの売買契約で買った人や、1年以上の有料リースで借りた人を、所有者として扱う規定があります。「所有権留保」とは、代金を完済するまで販売店やローン会社などに所有権を残す契約です。保険上の扱いが変わっても、法律上の所有権が借主などに移るわけではありません。
所有者の定義
自動車保険では、「車の持ち主」をはっきりさせることがとても大切です。これは、事故が起きた時などに、誰に責任があるのかを明らかにするためです。一般的には、その車を自分の物として持っている人のことを「車の持ち主」と呼びます。法律上も、その車が誰のものかという権利を持っている人が持ち主になります。
所有者を確認する際は、車検証の「所有者」欄と「使用者」欄を見ます。電子車検証では、所有者の情報などは「自動車検査証記録事項」や車検証閲覧アプリで確認します。ローンやリース、名義変更中の場合は、契約内容や実際の所有・使用状況も保険会社へ伝えましょう。
ローンで車を買った場合でも、必ずローン会社が所有者になるわけではありません。所有権留保のある契約では、販売店やローン会社などが所有者となり、完済後に所有権を移す手続きを行います。所有権留保がない契約なら、購入者が所有者になる場合もあります。会社や個人が所有する場合も、車検証と契約内容を確認しましょう。
車を借りて使っている場合、法律上の所有者は通常、貸している人や会社です。ただし、長期リースなどでは、保険の約款上、借主を所有者として扱う規定があります。親が車の購入費を出した場合も、それだけで親が所有者と決まるわけではありません。名義と実際の所有状況が違う場合は、保険会社に事情を伝えて確認しましょう。
| 車の状況 | 持ち主 | 備考 |
|---|---|---|
| 一般的に車を所有している場合 | 車検証の「所有者」欄に記載されている人 | 通常の場合 |
| ローンで購入した場合 | 所有権留保があれば販売店やローン会社など。ない契約では購入者の場合もある。 | 完済後は必要な所有権解除・名義変更の手続きを確認。保険上の所有者の扱いは別。 |
| 会社が所有している場合 | 会社 | |
| 個人で所有している場合 | 個人 | |
| 車を借りている場合 | 車を貸している人 | 法律上の所有者と、長期リースなどの保険上の扱いを区別。 |
| 親が子供に車を買った場合 | 購入費を出しただけでは親とは決まらない。 | 名義と実際の所有状況を保険会社に伝えて確認。 |
所有権留保のある場合
分割払いで車を買う際、「所有権留保」という言葉を耳にすることがあります。これは、代金を全額支払うまで、販売店やローン会社などに所有権を残す契約のことです。ただし、すべての自動車ローンに付く条件ではありません。購入時の契約書と車検証で確認しましょう。
所有権留保がある場合、保険の約款では購入者を「車の所有者」として扱う規定があります。これは、保険契約上の区分であり、販売店やローン会社などから法律上の所有権が移ったという意味ではありません。また、車の所有者と、保険を申し込む契約者、主に車を使う記名被保険者は、同じ人とは限りません。
車を道路で運行する際は、自賠責保険・共済への加入が法律で義務付けられています。一方、任意の自動車保険まで法律上一律に加入義務があるわけではありません。ただし、自賠責では補償されない対物賠償や、支払限度額を超える対人賠償などに備えるため、任意保険も大切です。ローン契約で加入を求められる場合は、その条件も確認しましょう。
さらに、所有権留保のある車の場合、保険会社によっては、所有権留保の事実を伝える必要がある場合があります。保険会社は、車の所有状況を正しく把握することで、適切な保険を提供することができます。契約時に、所有権留保についてきちんと説明し、必要な書類を提出することで、後々のトラブルを防ぐことができるでしょう。
| 項目 | 内容 |
|---|---|
| 所有権 | 所有権留保がある契約では、販売店やローン会社などに所有権を残す。全ローン共通ではない。 |
| 自動車保険の所有者 | 約款で購入者を所有者と扱う規定がある。法律上の所有権の移転とは別。 |
| 自賠責と任意保険の違い | 自賠責は運行に必要。任意保険の一律の法的加入義務はなく、ローン契約上の条件は別に確認。 |
| 保険料負担 | 保険契約や購入契約の条件による。購入者本人が払うとは限らない。 |
| 事故発生時の責任 | 運転者などに責任が生じる。法律上の所有者の名義だけで一律に決まるものではない。 |
| 保険会社への告知 | 所有権留保の事実を伝える必要がある場合がある。 |
リース契約の場合
1年以上の有料リースでは、保険の約款で借主を「車の所有者」として扱う規定があります。ただし、車検証上や法律上の所有者は通常、リース会社です。保険上、借主を所有者と扱うことと、車の所有権が借主へ移ることは別の話です。
保険の契約者や保険料を負担する人は、リース契約の内容によって異なります。保険料をリース料に含める契約もあるため、借主が必ず自分で保険を申し込むとは限りません。点検や車検の費用・手続き、事故の連絡先も、借りる前に契約書で確認しましょう。
1年未満のリースでも、借主が事故対応や賠償などの責任を一切負わない、ということにはなりません。所有者、保険の契約者、主に使う人は、それぞれ別の役割です。期間だけで判断せず、保険が誰の運転をどこまで補償するか、自己負担や事故時の連絡先はどうなっているかを確認しましょう。
| 契約期間 | 保険上の所有者の扱い | 車の使用者 | 保険料負担・事故対応など |
|---|---|---|---|
| 1年以上(賃貸借契約) | 約款で借主を所有者と扱う規定がある。法律上の所有者は通常リース会社。 | 借主。保険契約者と同じとは限らない。 | リース・保険契約による。保険料込みの契約もある。 |
| 1年未満(短期賃貸借契約) | 通常は貸主。保険の規定を確認。 | 借主。保険契約者と同じとは限らない。 | 契約内容による。借主が責任を負わないとはいえない。 |
所有者と使用者
自動車保険を考える上で、車の所有者と使用者を正しく理解することはとても大切です。契約内容によっては、補償の範囲が変わってくるからです。先ほどご説明したように、所有者と使用者が同一人物ではない場合、様々なケースが考えられます。
例えば、家族間での車の貸し借りです。父が所有する車を、子供が日常的に使用しているケースなどが考えられます。この場合、誰が主に運転しているのかを明確にする必要があります。また、子供に免許取得後間もない、運転経験の少ないといった事情があれば、保険料にも影響を与える可能性があります。
次に、会社名義の車を従業員が使用しているケースです。営業車などをイメージすると分かりやすいでしょう。この場合、従業員が事故を起こした場合の責任の所在をはっきりさせておく必要があります。会社が所有者で、従業員が使用者という状況を正しく保険会社に伝えることで、適切な保険プランを選択できます。
その他にも、友人に車を貸す、レンタカーを借りるなど、様々な状況が想定されます。それぞれのケースに応じて、所有者と使用者の関係、使用目的、使用頻度などをしっかりと確認しなければなりません。これらの情報を正しく伝えることで、自分に合った最適な保険を選ぶことができ、万が一の事故の際にも、適切な補償を受けることができます。少しでも疑問があれば、遠慮なく保険会社に問い合わせることが大切です。専門家に相談することで、状況に応じた的確なアドバイスを受けられます。安心できるカーライフを送るためにも、所有者と使用者について、しっかりと確認しておきましょう。
| ケース | 所有者 | 使用者 | 注意点 |
|---|---|---|---|
| 家族間での車の貸し借り | 父 | 子供 | 主に運転する人、運転経験の有無を明確にする |
| 会社名義の車を使用 | 会社 | 従業員 | 事故発生時の責任所在を明確にする |
| 友人から車を借りる | 友人 | 本人 | 所有者と使用者の関係、使用目的、使用頻度を確認 |
| レンタカーを借りる | レンタカー会社 | 本人 | 所有者と使用者の関係、使用目的、使用頻度を確認 |
確認の重要性
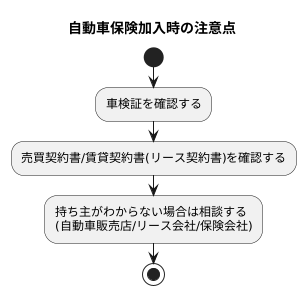
自動車保険に入る際は、車の所有者と主に使う人を正確に伝えましょう。まず、車検証の所有者欄・使用者欄を確認します。電子車検証で所有者情報を確認する場合は、自動車検査証記録事項や車検証閲覧アプリを使います。売買契約やリース契約、名義変更中などの事情も伝え、保険上は誰を所有者として扱うかを確認しましょう。
もし、書類を見ても持ち主がよく分からない場合は、一人で悩まずに、詳しい人に相談しましょう。自動車を買ったお店や、自動車を借りている会社、または保険会社に問い合わせれば、丁寧に教えてくれます。連絡先は、それぞれの書類に記載されているはずです。問い合わせる際には、自分が分からない点を具体的に伝えましょう。例えば、「車検証のここの部分が分かりません」と伝えることで、よりスムーズに解決できます。
正しい情報を伝えることで、安心して自動車保険を使うことができます。万が一の事故の際にも、適切な補償を受けるためには、事前の確認が不可欠です。面倒に思えるかもしれませんが、少しの手間をかけることで、後々の大きなトラブルを防ぐことができます。自動車保険は、私たちの生活を守る大切なものです。しっかりと理解し、安心して利用できるように、契約前には必ず持ち主の確認を行いましょう。
まとめ
車を所有するということは、単に車を運転するだけでなく、様々な責任も伴います。その中でも特に重要なのが、自動車保険への加入です。事故を起こしてしまった場合、自分自身だけでなく、相手にも大きな損害を与えてしまう可能性があります。そのため、万が一の事態に備えて、適切な保険に加入しておくことは必須と言えるでしょう。
自動車保険では、車の所有者、保険を申し込む契約者、主に車を使う記名被保険者を区別します。三つの役割が同じ人とは限りません。所有権留保付きの購入や長期リースでは、購入者や借主を保険上の所有者として扱う規定がありますが、法律上の所有権の移転とは別です。保険の契約者が必ず購入者や借主本人になるわけでもないため、契約書と保険会社の案内を確認しましょう。
所有者の名義だけで、保険の申し込み方や補償範囲を決めないことが大切です。ご自身の状況を保険会社や販売店、リース会社へ伝え、契約者・記名被保険者・所有者をそれぞれ確認しましょう。不明な点を解消しておくと、事故の際の連絡や保険の手続きも進めやすくなります。
| 車の所有形態 | 法律上・車検証上の所有者の例 | 保険契約者 |
|---|---|---|
| 一般的な購入 | 車検証記載の所有名義人 | 所有者と同じとは限らない。申し込み条件を確認。 |
| 所有権留保(分割払い) | 販売店やローン会社など。契約内容による。 | 購入者本人とは限らない。保険の申し込み条件を確認。 |
| リース契約 | リース会社 | 借主本人とは限らない。リース料に保険を含む場合もある。 |