
損害率から保険会社の状態を知る

保険について知りたい
先生、「正味損害率」ってよくわからないんですけど、簡単に説明してもらえますか?

保険のアドバイザー
そうだね。簡単に言うと、保険会社が保険金を支払ったり、調査に費用をかけたりした金額を、集めた保険料で割った割合のことだよ。この割合が高ければ高いほど、保険会社の支出が多いことを意味するんだ。
保険について知りたい
なるほど。つまり、集めたお金に対して、支払ったお金の割合ってことですね。もしこの割合が100%を超えたら、保険会社は損をしているということですか?
保険のアドバイザー
正味損害率が100%を超えると、その期間に受け取った正味収入保険料より、正味支払保険金と損害調査費の合計が多かったことを示します。ただし、それだけで保険会社全体が赤字だとは言い切れません。会社全体の利益を見るには、事業にかかった費用や資産運用の損益、保険の種類なども確認する必要があります。正味損害率は、保険金の支払い状況を見るための指標の一つです。
正味損害率とは。
保険の良し悪しを判断する言葉に「正味損害率」というものがあります。これは、実際に支払われた保険金と、その調査にかかった費用を足し合わせ、集めた保険料で割った数字です。この数字を見ると、その保険会社がどれくらいうまく保険の運営をしているかが分かります。この数字は、「公表損害率」または単に「損害率」と呼ばれることもあり、実際にその期に集金と支払いが行われた金額だけを使って計算されます。この計算方法は「リトン・ペイド」方式と呼ばれています。
損害率とは
損害率とは、保険会社が受け取った保険料に対して、保険金の支払いや事故の調査に使った費用がどのくらいあったかを示す割合です。例えば、100円の保険料に対して70円を保険金や調査費用に使った場合、損害率は70%になります。損害率が高いほど保険金などの支払いが多く、低いほど支払いが少なかったことが分かります。ただし、保険会社には人件費や販売費などの事業費がかかり、資産運用による収益もあります。そのため、損害率だけを見て会社の利益や経営の安定性を判断することはできません。保険会社を比べるときは、損害率に加えて、会社全体の決算や健全性を示す指標、保険金の支払い実績なども確認しましょう。
| 損害率とは | 保険会社が集めたお金のうち、実際に保険金や事故調査費用として使ったお金の割合 |
|---|---|
| 計算方法 | (保険金+事故調査費用) ÷ 集めたお金 × 100% |
| 例 | 100円集めて70円使った場合、損害率は70% |
| 損害率が高い場合 |
|
| 損害率が低い場合 |
|
| 損害率の役割 |
|
| 保険会社選びのポイント | 損害率だけで決めず、決算や健全性を示す指標、支払い実績、商品内容も合わせて比べる。 |
計算方法
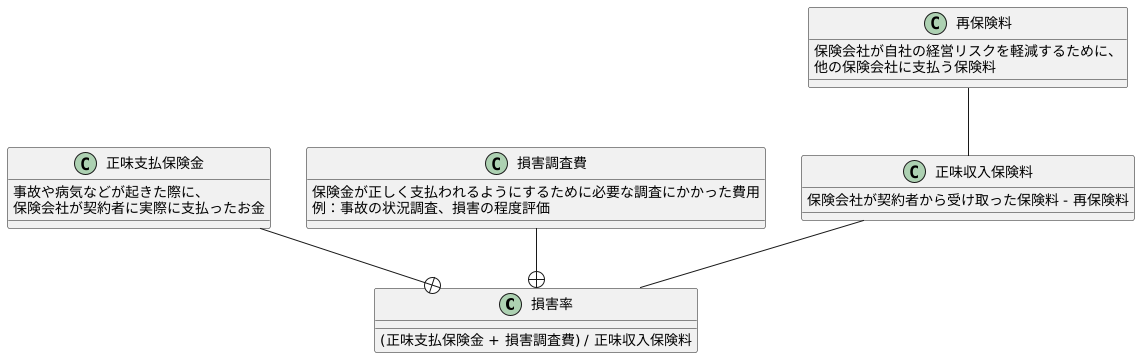
正味損害率は、一般に「正味支払保険金と損害調査費の合計」を「正味収入保険料」で割って求めます。正味支払保険金は、保険会社が実際に支払った保険金から回収金などを調整した金額です。正味収入保険料は、受け取った保険料から再保険料などを調整した金額です。この数値を見ると、保険料に対して保険金や調査費用の負担がどの程度あったかが分かります。ただし、会社全体の経営には事業費や資産運用の損益なども影響します。損害率が高い、または低いという理由だけで、経営状態の良し悪しを決めることはできません。
損害率の種類
損害率には、使う保険料と損害額の範囲によって複数の見方があります。リトン・ペイドベースは、一定期間の正味支払保険金と損害調査費を正味収入保険料で割る考え方です。実際に支払った金額を使うため分かりやすい一方、大きな災害があった年などは数値が大きく動くことがあります。これに対し、インカード・アーンドベースは、支払済みの保険金だけでなく支払備金の増減などを含む発生損害額を、同じ期間に対応する既経過保険料で割ります。既経過保険料とは、その期間の保障に対応する保険料です。単なる将来予測額を、集めた保険料で割る計算ではありません。資料を比べるときは、どの計算方法による損害率なのかを確認しましょう。
| 損害率の計算方法 | 考え方 | 計算式 | 特徴 | メリット | デメリット |
|---|---|---|---|---|---|
| リトン・ペイドベース(支払額を使う方式) | 一定期間の正味収入保険料に対する、正味支払保険金と損害調査費の割合 | (正味支払保険金+損害調査費)÷正味収入保険料×100% | 直近の経営状況を分かりやすく示す。一年ごとの変動が大きい。 | 短期的な業績評価に適している。 | 安定した分析をするのが難しい。大きな災害などで数値が大きく変動する。 |
| インカード・アーンドベース(発生損害額を使う方式) | 支払済み保険金や支払備金の増減などを含む発生損害額を、同じ期間に対応する既経過保険料と比べる | 発生損害額÷既経過保険料×100% | その期間に発生した損害と、その期間の保障に対応する保険料を比べる。 | 支払時期のずれを含めて、その期間の損害状況を捉えやすい。 | 支払備金の見積もりが変わると、数値も変動する。 |
保険会社の状態の把握
保険会社の状態を知る手がかりの一つが損害率です。損害率を見ると、保険料に対して保険金などの支払いがどの程度あったかが分かります。ただし、損害率が高ければ会社の利益が少なく、低ければ利益が多いと単純には判断できません。保険会社には、保険金以外の事業費や責任準備金の積み増しがあり、資産運用による収益や損失もあります。保険の種類によっても損害率の水準は異なります。会社を比べるときは、損害率だけでなく、決算、保険会社の健全性を示す指標、保険金の支払い実績、商品の内容などを総合して確認しましょう。
| 項目 | 説明 | 重要性 |
|---|---|---|
| 損害率 | 保険料に対する保険金や損害調査費の割合。会社全体の利益は、事業費や資産運用の損益なども含めて判断する。 | 保険会社選択の重要な指標。ただし、単独での判断は避ける。 |
| 財務状況 | 会社が持っている財産や負債の状況。 多くの財産と少ない負債は経営基盤の安定を示す。 |
重要な判断材料。 |
| 市場環境 | 同じ種類の保険を扱う他の会社との競争状況。 競争が激しいと会社の儲けが減る可能性がある。 |
会社の状態に影響を与える要素。 |
| 総合的な判断 | 損害率、財務状況、市場環境など、様々な情報を集めて判断する。 | 信頼できる保険会社選びに不可欠。 |
活用方法
保険を選ぶときは、まず何に備えたいのかをはっきりさせましょう。病気や事故で働けなくなったときの生活費に備えるのか、大きな病気の治療費に備えるのかで、必要な保険の種類や金額は変わります。次に、複数の商品を比べ、保障内容、保険料、保険金を受け取る条件を確認します。保険会社の情報を見る場合、損害率は保険金の支払い状況を知る材料になりますが、数値が低いほど経営が安定しているとは限りません。会社の決算や健全性を示す指標、保険金の支払い実績なども合わせて見ましょう。保険料が家計の負担になりすぎないかも大切です。迷ったときは、契約を急がず、複数の商品を扱う相談窓口などで説明を受ける方法もあります。
| ポイント | 詳細 |
|---|---|
| 保険の目的 | 病気や事故で働けなくなった時の生活保障、大きな病気の治療費など、目的を明確にすることで必要な保険の種類や金額が定まる。 |
| 保険会社比較 | 同じような保障でも保険料や条件は会社によって異なる。損害率だけで安定性を決めず、決算、健全性を示す指標、支払い実績なども確認する。 |
| 保険料と保障のバランス | 保険料が安くても保障が不足していては意味がない。逆に、保障が充実していても保険料が高すぎて支払いが続けられなければ困る。収入や生活状況に合った保険料で必要な保障を受けられる商品を選ぶ。 |
| 専門家への相談 | 保険は将来の不安を和らげるためのもの。内容を理解し、時間をかけて選ぶ。迷った時は専門家に相談することで、自分に合った保険を見つけられる。 |
今後の保険料の予測
損害率は、保険料の見直しを考える際の参考情報にはなります。ただし、損害率だけを見て、翌年の保険料が上がるか下がるかを正確に予測することはできません。保険料は、事故の発生件数や損害額の見通し、事業にかかる費用、補償内容、将来のリスクなどを踏まえて決まります。自動車保険や火災保険では、保険料の基礎となる参考純率が見直されることもあります。家計への影響を確認したい場合は、契約の更新案内や保険会社の発表を確認し、必要に応じて同じ条件で複数の商品を比べましょう。